
缩量|棚改规模缩水65%,三四线楼市将迎新一轮调整期( 二 )
2018年下半年以来,棚改缩量,烟台、驻马店等房地产市场逐渐转冷,市场需求及购买力渐显疲态,疫后市场下行压力不断加剧。
以烟台为例,2016-2018年,棚改货币化安置加速推进,计划开工量逐年提升至3.4万套。受此影响,烟台房地产市场持续转暖,2017年商品住宅成交面积升至685万平方米,创历史新高。
至2019年,烟台棚改计划开工量跌至3607套,同比骤降89%,2020年计划开工量进一步回落至792套,同比再降78%。与之相对应的是,2020年烟台房地产市场下行压力加剧,1-11月累计成交352万平方米,同比仍降18%。
图:2015-2020年烟台商品住宅成交面积及棚改计划开工量(万平方米、套)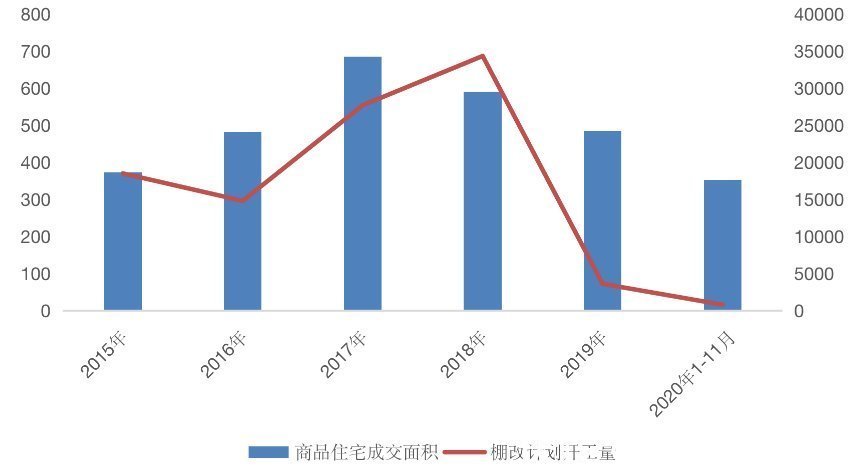
数据来源:CRIC、政府网站
河南驻马店情况也不容乐观,2018年驻马店棚改市场建设“大干快上”,全年计划开工量飙升至10.8万套的历史高位,至2020年计划开工量下滑至1.4万套,较2018年下降87%。表现在房地产市场,2018年下半年市场转冷,市场观望情绪明显提升,新开盘项目普遍出现蓄客不足、去化率下降的情况,疫后驻马店市场持续转冷,且愈加严峻。
从市场表现来看,整体表现出两种市场状态。一方面优质客户已被释放殆尽,整体客户质量在下降,价格成为首要关注因素,潜在置业群体普遍捂紧钱袋子,全城看房比较价格,购房决策周期明显拉长,并对价格异常敏感,价差100元/平方米便成为买不买的重要因素。另一方面,迫于现金流周转压力,本土中小房企以价换量,最高降幅达到20%-30%,市场普遍预期房价将转跌,进一步加剧市场观望情绪。
03
徐州、淮安等楼市成交回升
大规模棚改仍是稳定剂
对于徐州、淮安等城市而言,大规模棚改仍是稳定剂。2020年,房地产市场复苏强劲,成交企稳回升甚至创新高。
2020年徐州、淮安棚改市场规模仍处高位。其中,徐州棚改计划开工量多达3.85万套,较2018年高峰期增长10%;淮安棚改计划开工1.33万套,同比增长18%。
大规模的棚改发挥了重要的稳定剂作用,一定程度上拉动楼市强劲复苏。
以徐州为例,受惠于乡镇进城刚需、主城区存量改善以及返乡置业需求持续释放,2020年徐州房地产市场强劲复苏,3月以来成交稳步提升,同比跌幅收窄乃至转正,并在6月成交升至162万平方米,创近年来单月新高。前11月累计成交1255万平方米,同比增长9%,预计徐州全年成交规模将达到1400万平方米,再创历史新高。
图:2018-2020年徐州商品住宅成交面积及棚改计划开工量(万平方米、套)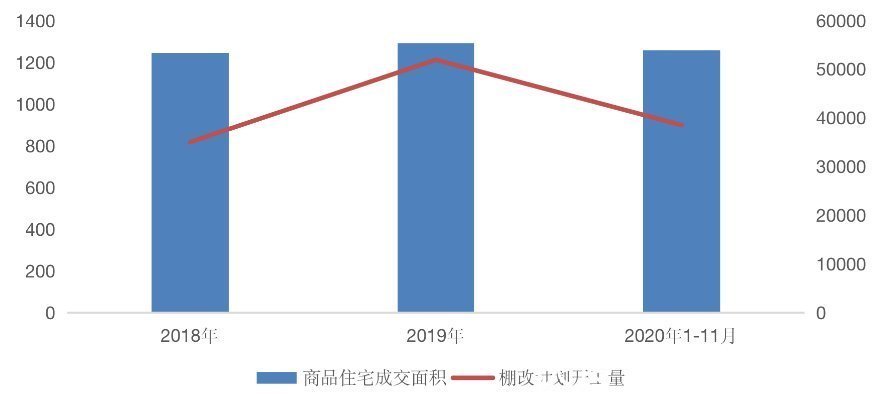
数据来源:CRIC中国房地产决策咨询系统、政府网站
04
棚改拉动效力减弱
亳州、阜阳等楼市由热转冷
仍有一部分城市,虽然棚改市场规模整体仍处高位,但棚改对楼市拉动力明显减弱。典型如亳州、阜阳等城市,2020年阜阳棚改计划开工量多达2.9万套,亳州计划开工量更由2018年1.6万套稳步提升至2020年3万套,累计增长85%。
从成交情况来看,2016年下半年,阜阳房地产市场进入“卖方市场”,市场供不应求出现抢房潮,2019年下半年,阜阳房地产市场进入“买方市场”,新开盘项目售价普遍低于市场预期,疫后阜阳市场短暂复苏,3月成交明显放量,但5、6月市场疲态尽显,成交显著下滑,9月市场惨淡,10月房企竞相降价跑量,城南板块房价由“9”字头跌至“8”字头,棚改带动作用明显弱化。
- 银行|如果出现大规模的房贷断供现象,银行和业主将两败俱伤
- 克而瑞|销售目标全部破灭,电建地产获“升格”规模野心不减
- 10城成交规模重回“百万级”,深苏厦环增超50%|二手房周报 | 环比
- 长沙|上涨明显!2021年长沙土地供销规模达近6年最高
- 棚户区改造|棚改逐步退出,旧改慢慢接手,“新规下”4类房产或将迎来拆迁
- 单月|国家统计局:房地产销售规模创新高,2022年行业将进入负增长
- 棚户区改造|“棚改”全面取消?有关部门明确表示,超过20年的房子这样做
- 房价|土地市场降温,去年成交规模下滑20%!可能带来房价下跌
- 香港|2022年还会进行“棚改”吗?住建部做出“回应”,4种房产要留意
- 租赁|房地产业新房销售和开发投资规模全年均创新高