
地块|建发地产连续两年高调抢地,表外负债或存疑( 二 )
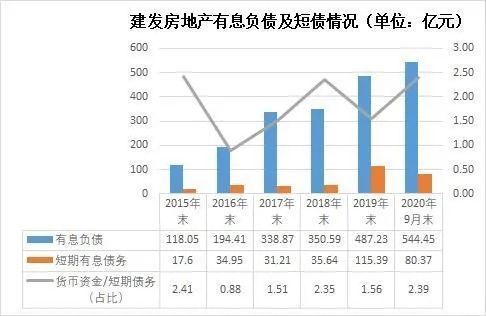
回看过去,建发国际的净负债率在2017年一度超过350%,2018年和2019年下滑至242.1%和175.7%,仍处于行业高位,到了2020年上半年,建发国际的净负债率为247.29%。可是比较“神奇”的是,截止2020年12月31日,建发国际剔除预收款后的资产负债率为68%,净负债率74%,现今短债比5,其仅仅半年时间,三道红线指标全部转绿。
事出蹊跷必有因,据《每日财报》从业内人士方面了解到,其负债的大幅降低很大可能与其表外负债调节有关,因为房企可以做到通过合作开发,进行表外负债调节,且空间很大。
合作开发是两家或两家以上房企共同开发一个项目,根据合作协议共同投资、共享利润并共担项目风险,在房企报表上体现为长期股权投资和少数股东权益。长期股权投资占比提升体现出房企非并表项目规模的提升,少数股东权益占比的增加则显示出并表项目权益比例的下降。
而合作开发项目可分为并表项目和非并表项目两类,少数股权则体现了公司纳入合并范围的合作开发规模。有公开数据显示,建发房产的少数股东权益占比近年来逐年攀升,2018年超过40%,2019年达48.56%,这意味着合作开发项目较多,可能存在表外藏匿债务的情况。
并且,2020年三季度末,建发房产的其他应收款为165.19亿,同比大增92.7%,从另一方面也印证了其合作开发项目较多的状况。
此外,从少数股东权益出现的异常现象也可以看出合作开发项目没那么简单,虽然建发房产少数股东权益占比2018年和2019年分别高达41.68%、48.56%,但少数股东并没有分享到对应的收益,2018年、2019年少数股东损益占比分别仅18.87%、19.13%。而且值得注意的是,2016-2019年间,建发房产少数股东投入了426.37亿资金,却只分享了15.78%的报表净利润。
由于建发房产所披露的信息有限,《每日财报》仅综合以上,种种迹象推测,建发地产有藏匿表内债务之嫌。
2021年一季度,建发股份(600153,股吧)资产负债率数据为71.99%,也就是说,建发股份剔除预收款后的资产负债率,今年一季度再次踩到“一道红线”。
据建发股份一季报,今年一季度,其房地产营收51.18亿元,较去年同期的75.48亿元下降了32.2%;房地产净利润只有约1.8亿元,同比大幅下降91.61%。
结语
对于投资者来说,要知道对于相对庞大的上市公司,其中都有不少灰色空间,尤其是在会计科目操作上。以剔除预收款后的资产负债率为例,上市公司出于回归绿档或降档考虑,未必把一些负债计入其中,而第三方机构在统计时,可能会把例如土地前融以及名股实债之类的融资,也列入负债中。因此,大家对于看到的数据要加以甄别。
而未来,疯狂溢价拿地的建发地产如何“拯救”它的净利率以及如何详细解决负债,《每日财报》将持续关注。
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- 龙华|品质优越,期待满满!宁波首个定品质地块项目新鲜出炉!
- 大唐地产|洋房花园一楼可以做雨棚吗?
- 防水|东方雨虹为何不惧地产下行?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 地产|宜和宜美与金科服务强强联合,创造“定制精装房”新赛道!
- 房地产行业|夯实发展根基,目及恒信行稳致远