
万科|地产风暴中的万科,活得还不错


砺石导言:在中国众多知名房地产业处于风雨飘摇的行业背景下 , 一直被视作地产行业标杆的万科活得怎么样?
李平 | 文
房地产的冬天 , 真的来了 。
前不久 , 万科A发布三季度报告 。 财报数据显示 , 第三季度 , 万科实现营业收入1043.7亿元 , 同比增长9.7%;实现净利润56.4亿元 , 同比减少23.3% 。 继二季度首次出现13.35%的同比降幅后 , 万科净利润再次出现同比下滑 , 并且降幅呈现扩大趋势 。 同时 , 公司三季度毛利率创下10年新低 。
房住不炒、三道红线等政策压力之下 , 地产行业面临着2008年以来最冷的寒冬 , 纵是龙头万科 , 也难独善其身 。 财报公布之后 , 万科A股股价开盘持续走低 , 截至收盘大跌4.81%至18.21元 , 市盈率跌至0.93 。 至此 , 除了招商蛇口之外 , 沪深两头部房企均跌破净资产 。
不过 , 尽管万科利润端承压 , 但其仍旧保持了较低的负债率 , “三道红线”全部达标 , 并手握1471.1亿元现金 。
早在三年之前 , 敏锐的万科掌门人郁亮就喊出了“活下去”的口号 , 却一度被人视为保守 。 直到许家印完成从首富到首负的惊天逆转之后 , 郁亮的前瞻与远见再次得到印证 。
最近的一次交流会上 , 郁亮又给出了“尊重常识 , 回归常态 , 阵痛之后 , 还有机会”的行业观点 。 地产的激进派正在承受剧痛 , 而稳健派或许又将迎来机会 。
1
地产承压 , 毛利率创10年新低
从三季度财报上看 , 万科依然延续了二季度“增收不增利”的态势 。 在营收增速从6.35%提升至9.70%的背景下 , 公司净利润下滑幅度却从13.35%扩大至23.3% , 显示出公司利润端的压力越来越大 。
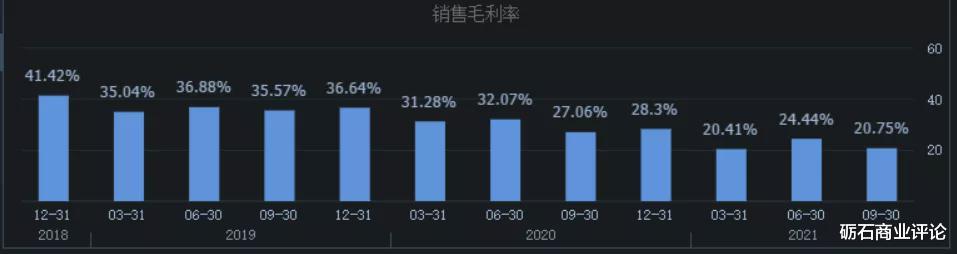
增收不增利的首要原因在于毛利率的下滑 。 三季报披露 , 1-9月 , 万科房地产开发及相关资产经营业务的毛利率为17.5% , 较2020年同期下降5.4个百分点 , 公司整体毛利率则由29.94%下滑至22.10% 。 其中 , 第三季度整体毛利率仅为20.75% , 创下十年来新低 。
作为行业龙头 , 万科多年来一直以品牌优势坐享行业领先的毛利率 。 通过上图可以看出 , 2020年二季度之前 , 万科毛利率还保持在30%以上 。 因此 , 毛利率的大幅下滑 , 严重影响了万科的净利润表现 。
对房地产企业来说 , 对净利润表现影响最大的当属拿地价格 。 2018-2019年 , 万科一直位居拿地金额榜首之位 , 而今年这些高价地段恰好到了结算周期 , 万科毛利率的下滑就不难理解 。
万科总裁祝九胜也曾在半年报业绩会上表示 , 万科开发业务毛利率下降较快 , 税后毛利率从24%降至18% , 其中地价占比在不断升高是一个重要原因 。 他说 , 从2017年到2020年 , 地售比提高17个百分点左右 , 这会逐步体现到以后的结算收入和结算利润上;另外 , 转型业务也给公司毛利率带来影响 , 转型效果要体现出来还需要时间 。
转型业务影响应该指的是物业、物流地产等新业务投入所带来的费用支出 。 财报显示 , 1-9月 , 万科销售费用达到72.83亿元 , 较去年同期增长14.8亿元 , 同比增幅达到25.48% , 明显超出同期营收增幅 , 进一步拖累了公司净利润表现 。
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- 万科|首付745万的房没了还要赔500万!买二手房签合同时注意这8个细节
- 大唐地产|洋房花园一楼可以做雨棚吗?
- 防水|东方雨虹为何不惧地产下行?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 地产|宜和宜美与金科服务强强联合,创造“定制精装房”新赛道!
- 房地产行业|夯实发展根基,目及恒信行稳致远