
中南建设|合并成渝、云贵区域公司,中南建设正在为重仓三四线埋单?
文丨西部菌
房地产的大海正在经历震荡 , 作为池塘的企业自然无法置身事外 。 出售资产、收购、架构调整……变化几乎每天都在发生 。
日前 , 多家媒体报道 , 中南建设旗下的中南置地对相关区域公司进行了合并及调整 , 其中包括将原成渝区域公司与云贵区域公司合并成立新的西南区域公司 , 并任命吴锐为战区负责人 。
起家江苏南通的中南建设 , 进入以重庆、成都、昆明等为代表的西南区域 , 不算早 。 此次将原成渝区域公司与云贵区域公司合并成立新的西南区域公司 , 意味着一次新的战略调整 。
不过 , 战略调整后的中南 , 在西南地区的突破 , 以及在全国范围内如何走出重仓三四线的阴霾 , 依然充满变数 。
01
2017—2018年 , 中南建设首次进入成都、昆明、重庆 。 其时 , 阵仗都不小 。
如在成都是豪掷超59亿元连夺主城三宗地;在昆明则是经过55轮举牌搏杀 , 最终以溢价率53.3%夺得“东大门”地块 。
最新的半年报数据显示 , 今年上半年 , 中南建设西南区域的重庆、云南、四川、贵州 , 分别录得39.69、24.59、22.19、15.71亿元的合同销售额 , 合计刚刚超过100亿元 , 占1089.8亿元总销售额的10%左右 。
从所占比例看 , 确实是不难理解中南合并成渝与云贵区域公司的动机 。 毕竟 , 在业绩占比不高的情况下 , 合并区域公司有利于减少成本 。
不过 , 这背后或许确实与现实的经营压力有关 。
比如 , 2020年 , 中南在四川的销售额达到76.50亿元 , 是今年上半年业绩的3倍多;云南区域今年上半年的销售额 , 同样不及去年的一半 。
从上半年数据看 , 今年西南区域的全年销售额能否追平去年 , 有不小的悬念 。
2017年以来 , 西南区域几个中心城市 , 都迎来了不错的发展机遇 , 也是全国性房企大举进军的热潮期 。 就整体情况看 , 中南在这其中的表现只能用中规中矩来形容 , 甚至有高开低走之势 。
比如 , 去年云南盛荣房地产开发有限公司投资人发生变更 , 中南建设全资子公司成都中南世界房地产开发有限公司出资额减少72% , 同时持股比例大幅缩减 。
今年 , 成渝两地的前两次集中供地土拍中 , 中南颗粒无收 。
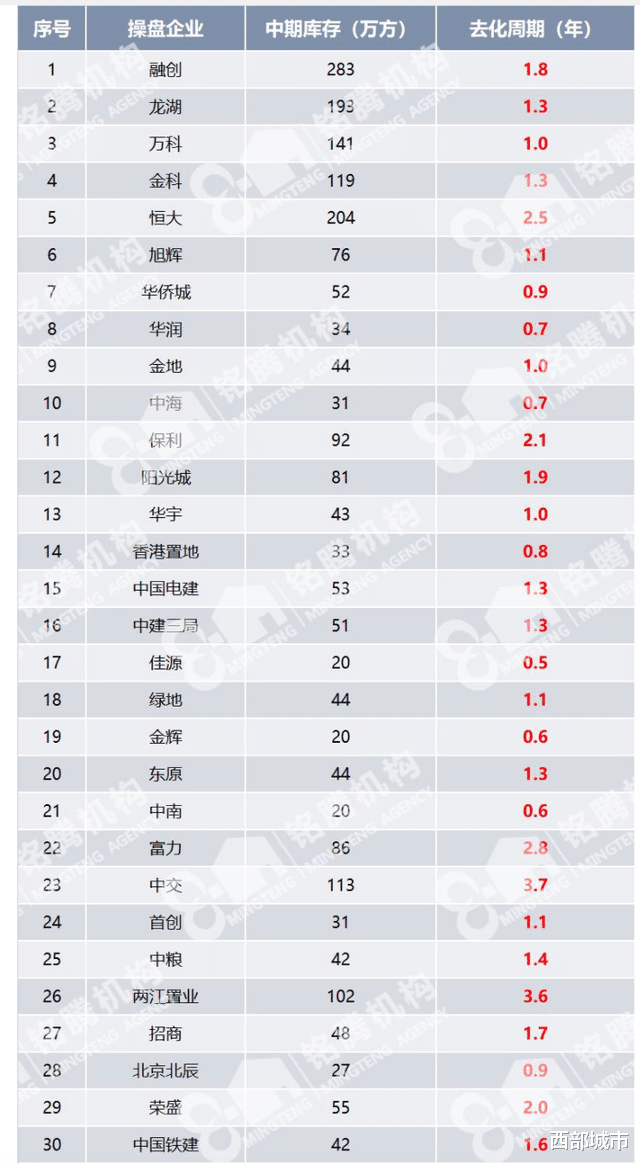
有机构统计的数据显示 , 截至到今年7月底 , 中南在重庆的库存只有20万方 , 去化周期只有0.6 , 几乎在TOP30中垫底 。
区域公司调整后 , 如何补充弹药 , 是中南不得不面临的一个最直接的挑战 。
此外 , 中南在成都的拿地区位和时机、产品竞争力 , 此前也受到质疑 。
02
在西南地区的表现 , 实际是中南置地目前整体状况的一个缩影 。
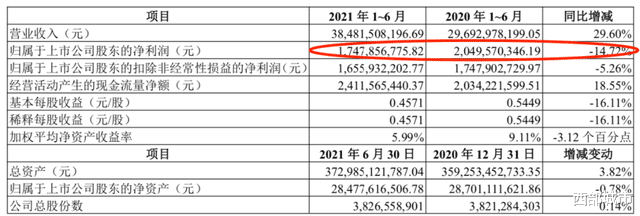
半年报显示 , 今年上半年 , 中南建设实现营业收入约384.82亿元 , 同比增长约29.6%;归属于上市公司股东的净利润约17.48亿元 , 同比减少约14.72% 。
其中 , 在房地产业务方面 , 业务结算收入273.8亿元 , 同比增长31.5%;结算毛利率19.06% , 同比下降0.34个百分点 。
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 栖霞建设|保定楼市:2022年的楼市“小阳春”还能如约而至吗?
- 上海|租得到、租得好 上海今年建设筹措17.3万套(间)保障性租赁住房
- 保障性租赁住房建设得到政策力挺 房地产开发板块开盘拉升|板块异动 | 房地产开发
- 购房置业|中南神箭原木建筑木方是怎样有效处理的
- 银行|汉阳城建黄金口商业设施、居住、公园绿地建设项目规划许可公示
- 北京城建|东方1.83亿成交一宗住宅用地 其中10%将用于建设安居型商品住房
- 重庆|重庆上彩置业因将建设工程肢解发包被罚1.35万元
- 北京市住房和城乡建设委员会|北京我爱我家公司违法擅自发布房源信息被罚
- 购房置业|每天1元/㎡ 新城区原建设厅招待所房产招租