
杭州|首次集中供地里的房企投资模型( 二 )
融信此次重仓杭州是出于补充区域可售货值方面的考量。截至2020年年底,融信杭州土地储备总货值约为300亿元,按照2021年销售目标1600亿元以及去年杭州销售贡献率30%计算,杭州现有土储货值明显不足,因此需要及时在杭州首轮集中供地进行扩储。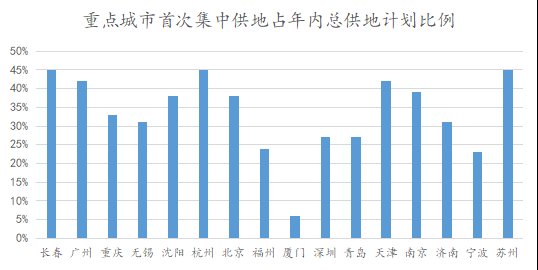
数据来源:观点指数整理
第二点是按区域供地比例确定拿地比例,达到平滑拿地节奏和分散风险的目的。根据年度供地计划,16个城市首次供应商品住房用地占全年总供应比例平均值为33.5%,个别城市如广州、杭州、天津首次集中供地比例达40%以上,叠加1-3月供地规模,前5月的供应比例甚至超过6成。因此,房企需要根据全年拿地计划和政府供地铺排节奏,适当进行拿地。
以滨江为例,2021年,滨江制定了新增30幅以上土地的拿地目标,其中杭州拿地比例要达到50%。1-3月,滨江仅在杭州收获4宗地块。按照1-5月杭州供地占全年供地约2/3计算,滨江需要适当在杭州首次供地中寻找土地标的,否则后期将会面对巨大的拿地压力和土地利润不确定的风险。
头部房企拿地策略简析
相比深耕单一区域的腰部房企,头部房企区域布局更加广阔,土地储备更加充足,在首次集中供地中拥有更多的选择空间。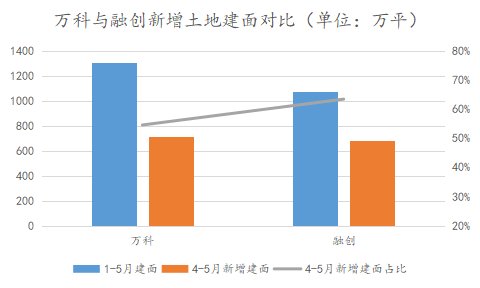
数据来源:观点指数整理
以重点布局一二线城市的两家头部房企万科和融创作为观察样本。
【 杭州|首次集中供地里的房企投资模型】从拿地数量来看,万科和融创4-5月拿地力度较大,新增土地建面(全口径)分别为723.1万平方米和682.1万平方米,占前5月拿地建面比例分别为55.3%和63.4%。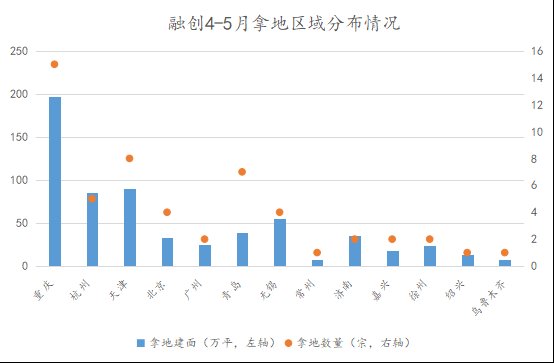
数据来源:观点指数整理
但从区域布局来看,两者土地投资逻辑并不相同。具体而言,4-5月融创在13个城市进行拿地,拿地数量54宗,其中在7个集中供地城市拿地数量45宗,拿地建面525.7万平方米,占比77.1%。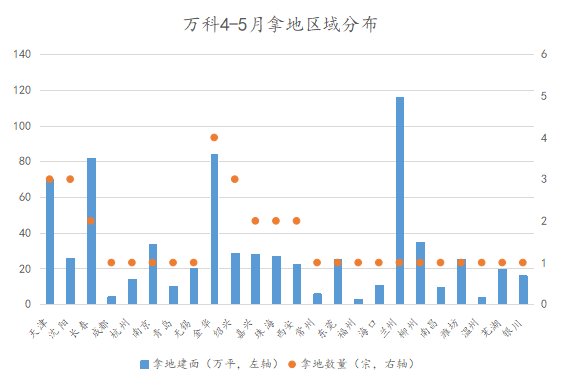
数据来源:观点指数整理
4-5月万科在24个城市进行拿地,拿地数量37宗,其中在8个集中供地城市拿地数量13宗,拿地建面260.6万平方米,占比为35.4%。
观看两家公司具体拿地情况,融创在首轮集中供地中采取的拿地策略是将资金集中投向重庆、杭州、天津等城市,这些区域都是融创的深耕区域,去年销售金额均超过100亿元。
而万科采取的土地投资策略是散点布局,呈现出单个城市土地投资数量少、金额小的特点。另外,万科主要在天津、沈阳等竞争小、单价和溢价率低的集中供地城市进行拿地,针对性地规避在重庆、杭州、北京等热门集中供地城市拿地的情况。
据不完全统计,在5月10日北京出让的29宗地块中,万科报名参拍14宗,但在综合考虑限价、配建以及利润等因素之后,万科并没有选择拍下北京土拍市场的任一宗地块。
另外一家布局国内核心一二线城市且注重利润的房企中海,观望态度更加明显。据公告披露数据,中海4-5月拿地数量仅有5宗,拿地城市分别是重庆、厦门、天津、济南和南京,拿地建面125万平方米,占前5月总拿地建面比例为24.2%。
作为一家强调利润持续稳定增长的房企,中海曾对外界表示,利润的要求是毛利率不低于30%,去年其实现毛利率30.05%,处于行业领先水平。此次中海在集中供地上的沉寂,侧面反映出了土地项目利润下降,内部收益率等指标难以达到设定门槛。
- 杭州|仁恒置地楼盘窗户玻璃被减配 开发商:全体业主签字后再整改
- 台州|杭州房价连续上涨12个月,涨幅领跑全国,楼市要回到2016年巅峰?
- 大门|SKP警示之下的杭州:一边是摇号“无门”,一边又是贷款“拒柜”
- 杭州|专家:生育率低是年轻人结婚成本太高!终于有人说到点子上了
- 贷款市场报价利率|中国近两年来首次下调房贷参考利率
- 楼市|打响2022年楼市第一炮! 房贷利率时隔20个月首次下降,买房人高兴
- 增城|我纠结了14年:要不要在杭州市临安区买一套房子?
- 二手房|宁波第三批集中土拍完美落幕!奉化能否凤凰涅槃,再创辉煌?
- 安徽|深圳房租大降,杭州长沙武汉租金上涨,这个现象正在改变
- 杭州|鼓励购房“动真格”!20城开始行动,2022年尽快买房还是再等等?