
克而瑞|德信中国和港龙中国地产 1-6 月销售翻倍
??文/克而瑞证券分析师 孙杨 联系人 杜晔婕
??B”评级及样本房企 2021 年权益口径销售额 6 月累计同比增速均值约为54.4%(除恒大),德信中国及港龙中国地产 2 家房企实现销售翻倍。
??“B”评级及样本房企进入中国房地产企业新增货值 TOP100 6 月排行榜的有 20 家,在三道红线的调控下,房企拿地态度分化明显。融信、中骏、德信、力高、上坤等补货较为积极,其中佳源表现突出。 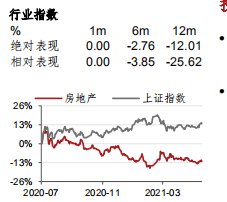
?数据说明:
??在研究“B”评级房企具体项目销售时,参考了克而瑞研究中心发布的中国房地产企业销售 TOP100 排行榜,同时也参考 CRIC 系统覆盖 100+个城市数据。
??相关报告
??1、《地产板块热度回升,指数表现不及大盘:克而瑞内房股领先指数 6 月监测》2021-07-02
??2、《6 月增速继续放缓,近半房企销售完成度过半:克而瑞 6 月百强房企销售点评》2021-07-02
??3、《拿地、销售、投资增速明显下滑,开工与竣工剪刀差修复,整体市场运行趋于平稳:1-5 月统计局数据点评》 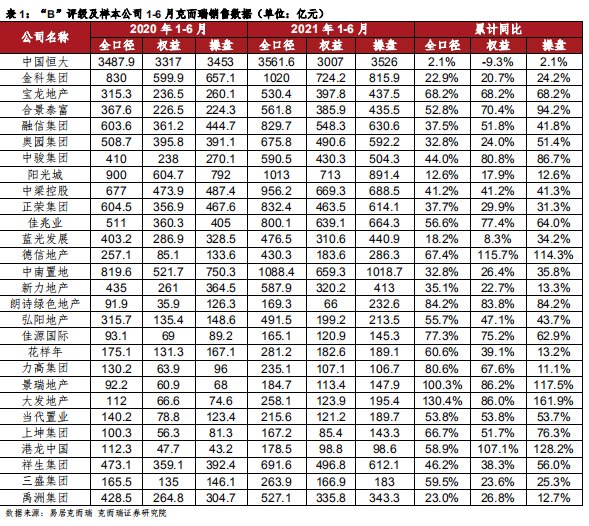
??风险提示
??政策风险
??行业政策风险:如全国发布更加严格的房地产限购、限贷、限售、限价政策,行业的市场销售压力会增大。
??棚改政策风险:棚改政策进一步明确,如果未来有大量降低的趋势,对行业三、四 线城市的销售压力有一定的影响。
??融资风险
??企业融资:如果后期出现人民币或美元的相关政策导致社会整体的资金出现收紧,如银行发放贷款审核条件更加严格,房企海外发债审核更加严格,房企发债未达预期等情况都有可能造成房企的融资压力加大。
??居民加杠杆:如贷款利率进一步提升,增加购房成本,可能影响销售速度。
【 克而瑞|德信中国和港龙中国地产 1-6 月销售翻倍】??信用风险
??如房地产企业在处理债务上,出现违约等情况,有可能影响市场对行业发展风险的评判。
??销售业绩未完成风险
??房地产市场波动大,企业原定的销售目标存在未完成的风险。
??数据风险
??本研究采用了第三方数据,存在数据公布不及时或数据公布不全面,影响分析结果的风险。
??披露事项
??本文件由克而瑞证券有限公司(“克而瑞”)编制。克而瑞及其子公司,母公司和/或关联公司跟在本文件中所提及过的公司及其子公司,母公司和/或关联公司之间有正常业务关系和/或股权关系。
??免责声明
??本文件基于我们认为可靠的信息,但克而瑞证券有限公司并未独立验证本文件的内容。本文件所述的事实,以及其中所表达的意见,估计,预测和推测,截至本报告日期,如有变更,恕不另行通知。对于本文件所含信息,意见,估计,预测和推测的公正性,准确性,完整性或合理性,不作任何明示或暗示的陈述或保证,也不应依赖于这些信息,意见,估计,预测和推测的公正性,准确性,完整性或合理性, 而且而瑞证券有限公司,公司,其股东,或任何其他人,对于因使用本文件或其内容或与之相关的其他原因而造成的任何损失,均不承担任何责任。
??本文件不构成认购或购买任何证券的要约,邀请或要约招揽或构成认购或购买任何证券的要约,邀请或要约招揽的一部分,本文作或本文件中的任何内容均不构成任何合同或承诺的基础,也不作为任何合同或承诺的依据。任何在任何发售中购买或讲购证券的决定,必须仅以招股说明书或公司发布的其他发售通函中包含的与该发售有关的信息或其他重要信息为依据。本文件之内容不是为任何投资者的投资目标,需要及财政状况而编写。在签订任何投资协议之前,投资者应审慎考虑自身状况,并在必要时寻求专业意见后再进行投资决策。本文件内所载之资料乃得自可靠之来源,惟并不保証此等数据之完整及可靠性,亦不存有招揽任何人参与证券或期货等衍生产品买卖的企图。本文件内之意见可随时更改而无须事先通知任何人。在任何情况下,克而瑞及所有其关联方一概不就任何第三方因依赖本文件内容的作为或不作为而直接,间接,附带或偶然产生的任何损失承担或负上任何责任,即使克而瑞在有关作为或不作为发生时而知悉该等作为或不作为。
- 屋主|56㎡小户型老房改造,小而美的设计!
- 楼市|房子降价对楼市而言反倒是件好事
- 三居室|118平现代风三居室,一个简单而纯粹还原生活色彩的家
- 购房置业|上半年能再买房吗?2个消息接踵而至,央媒定调,答案很明显
- 二手房|拖垮你的不是高房价和高压力,而是鸡毛蒜皮,不拘小节,更自由
- 购房置业|三四线城市的住房真的值得购买吗?不能一概而论,还是有升值空间
- 北碚|重庆北碚高端别墅群,数量众多依山而建,满目疮痍好比世界末日
- 栖霞建设|保定楼市:2022年的楼市“小阳春”还能如约而至吗?
- 格调|158㎡现代风格,简雅而不失格调的理想居所
- 美克家居|视线|2021年家具行业明星代言事件盘点:不是营销“万金油”