
供应商|地产加速出清 商票监管背后的降负债之痛( 二 )
目前来看,涉事房企均已表态会积极进行商票兑付,并没有造成严重的后果,需要注意的是以商票为代表的供应链融资规模显著增长。
业内一般将产业链上下游的应付账款称为经营杠杆,上述分析师透露,诸如万科这样的龙头房企,负债率之所以很低,一个很重要的原因是它们在供应链上的话语权比较强,通过对各种供应商上游和下游的欠款,把有息负债进行隐藏。
类似的产品还包括房地产供应链ABS/ABN,主要是以核心房企的上游供应商如施工单位、材料供应商的应收账款债权为基础资产,为上游供应商提供融资的资产证券化产品。克而瑞数据显示,该产品2020年发行量达到2753亿元,较2016年五年复合增长率达到126%。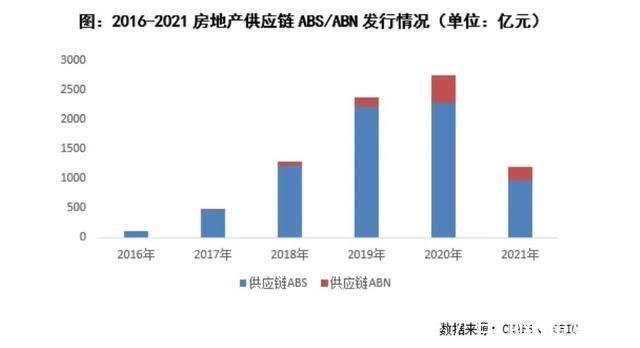
亿翰智库研究了50家A+H股极具代表性的标杆房企,数据显示,2020年50家房企的应付账款及票据总额为3.1万亿元,同比增加28.8%,这一增速远远超过了营收和销售规模的增速,后两者的增速分别为21.2%和15.6%。
以华发股份为例,其2020年应付账款及票据高达281亿元,增长172%,占当年营收的93.67%,其当年的销售增速仅为30.59%,与经营业绩相对的是备受瞩目的高负债,国泰君安数据显示,2020H2华发股份触了三道红线,净负债率高达180.5%。
在业内看来,房企加大供应链融资在意料之内,随着融资渠道如银行信贷、私募资管计划、委托贷款、银信合作和海外债等的步步收紧,供应链融资越来越成为企业补充资金来源的重要方式,特别是三条红线以来,该方式可以有效帮助房企降低有息债杠杆。
不过,有专家提醒,商票只是一种付款方式,大多半年期,类似于一种短期融资,房企还是要还钱的,以商票为代表的供应链融资虽然可以解决一时的现金流问题,但并不难能真正起到降负债的作用,反而会因为隐藏债务而增加企业债务违约风险。
主业还是转型?房企面临战略抉择
种种操作迹象均表明,在降负债这件事情上,房企显得有些迫切。
这固然有其合理性,实际上,监管有大概的时间要求,上述分析师认为,虽然没有给出明确时间线,但希望两三年之内,大部分公司能够变成绿档,这是一个阶段性的任务。
但现在看来,部分房企在降负债压力下采取了粉饰财报的做法,显然,这与监管层的初衷背道而驰。
上述分析师认为,采用非常规手段,不是监管希望达到的效果,类似把有息负债转无息负债,把表内负债转移到表外,从公司的角度来看,杠杆压力和融资成本压力可能比之前更大,未来的风险可能更大。
隐藏债务好比是给自己埋雷,更像一场赌博,深究其原因,业内认为,主要与企业选择的发展路径有关,在降负债及增量见顶的预期之下,房企的战略正在出现分化。
“隐藏债务的房企大多是为了更顺利的融资,实现增长。这代表的战略方向是深耕主业。” 一位资深地产研究专家基于对市场的观察认为,房企为了维持规模优势,或者是为了市值管理或者更长远的考虑,持续做大规模。
上述专家进一步表示,除了深耕主业之外,很多房企正朝着以下两种趋势演进:
其一,出于短期资金链缺口的考虑进行拿地,可以理解为有拿地压力,即便最终算不过账,亏钱也要拿地,换取的是短期的现金流,考虑的是一到两年的生存问题和成长性,因为如果不拿地,面临的就是团队解散等系列问题。
其二,陆续有很多房企开始转型,从去年下半年开始,相关的股权转让已经很多,有些公司可能干脆就放弃地产主业,甚至会完全退出主业。还有一部分公司,规模可能不是特别大,一边开发存量项目,同时开始转型做其他行业,这类公司越来越多。
- 房价|房地产要变回支柱产业,你知道吗?
- 阿里巴巴|宝龙地产“期望”过高 未达销售目标
- 安置|上城区紫阳街道加速回迁安置 焕新美好家园
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- 大唐地产|洋房花园一楼可以做雨棚吗?
- 防水|东方雨虹为何不惧地产下行?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 地产|宜和宜美与金科服务强强联合,创造“定制精装房”新赛道!
- 房地产行业|夯实发展根基,目及恒信行稳致远