
利率|自嗨还是拐点?楼市的风,变了( 二 )
降了,然后呢?
其实,房贷利率的下降,折射的是调控政策的纠偏。
2021年初,银行、银保监会发布《关于建立银行金融机构房地产贷款集中度管理制度的通知》,给银行的房贷业务划下了“两道红线”:
银行的房地产贷款占比(房地产贷款余额占该机构人民币各项贷款余额的比例)和个人住房贷款占比(个人住房贷款余额占该机构人民币各项贷款余额的比例)不能超过央行和银保监会规定的上限。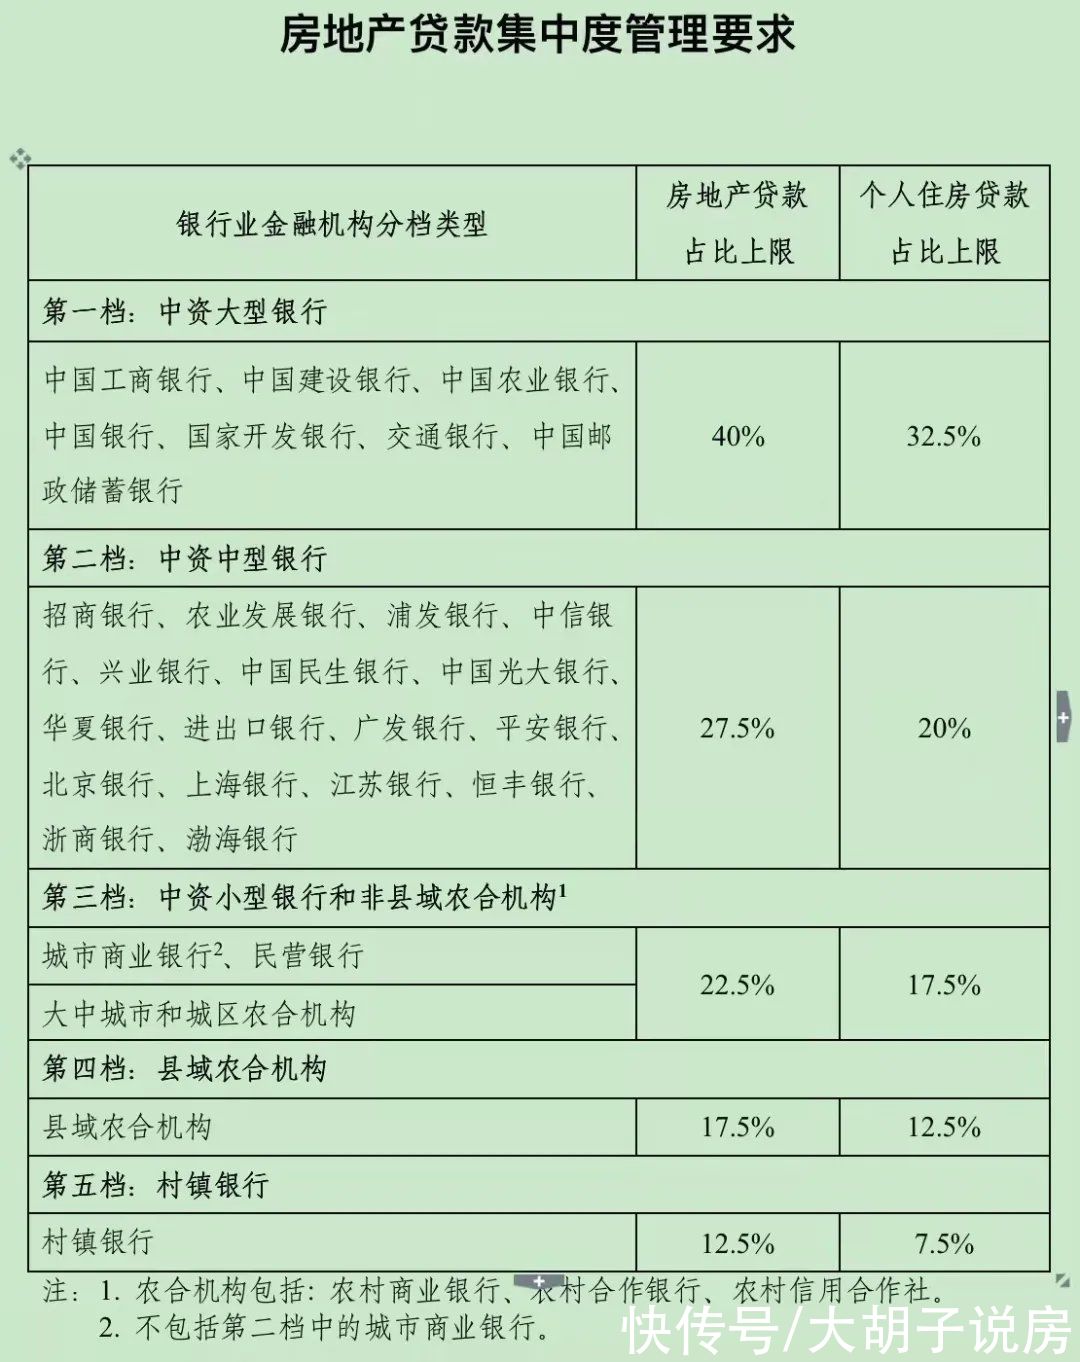
这条政策无疑是给银行房贷业务勒上了“紧箍咒”。
自那时起,市场氛围开始魔怔。
无论限购政策还是信贷控制,只要能控制房价,扼杀交易也不足惜。
房贷利率高就算了,放款周期还长,成交后半年都不下款的情况比比皆是。
越压越紧的背后,躺平成了最后的倔强。
资金紧张,成交下降,房企暴雷,土拍凉凉......
长期多重负面情绪的发酵,导致观望情绪越来越浓。
等待观念固化后,风险只会持续走高。
谁都隐隐担心那一柄悬在头上的三字长剑——硬着陆。
近日,一篇来源于中国金融四十人论坛研究员的论文《如何防范房地产市场硬着陆风险》传播很广。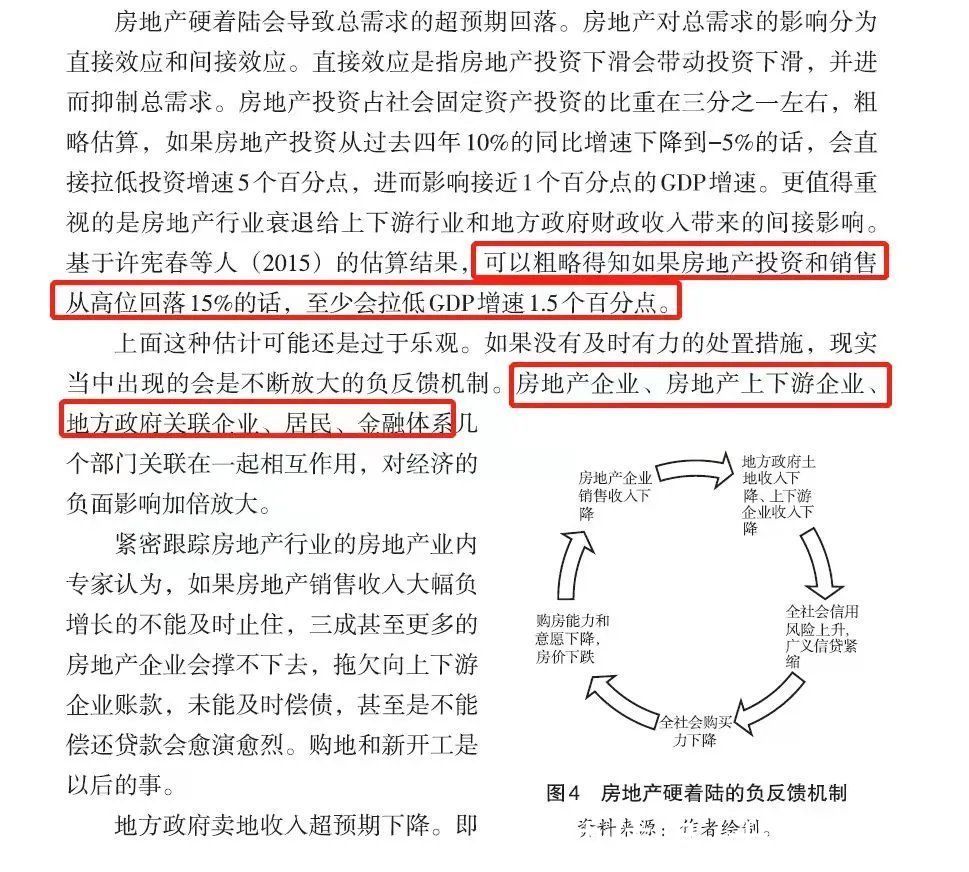
文章中提到:如果房地产投资和销售下降15%,就会拉低1.5%的GDP。
而在此之前,上层是就早有察觉,一旦房地产“硬着陆”,经济增长受挫、地方财政、信用风险等一系列连带风险,是难以承担的。
于是,松动发生了!
央行货币政策委员会2021年第三季度例会召开,明确表示:维护房地产市场健康发展,维护住房消费者合法权益。
言下之意,监管还是要的,但是不能没轻没重,一下摁断气了。
对于房企端,前段时间太狠了,他们不禁揍,接下来不能一味收紧,要保障资金流,保交房不烂尾。
而对于需求端,调节房贷利率就是在给予买方市场自信,主要目的是“维稳”,保障基础购买力,规避硬着陆风险。
其实,上下都心知肚明,先前的很多举动,已经从抑制炒房波及为打压刚需,“一刀切”的情况太严重。
而根据央行数据,目前个人住房贷款中90%是首套房贷款。
信贷一收紧,刚需最疼。
保障刚需成了当下调控的最大刚需。
经济日报发布相关文章《楼市调控应注意满足刚需》,具体内容为:
要保障刚需群体的信贷需求,需要在贷款首付比例和降低利率方面对首套购房者予以支持。
所以,在全国楼市调控超400次的2021年,降房贷利率的标志性意义非常大。
这是一发无声的信号枪,标志着政策底和信贷底的双重来临。
这一番征兆,意味着楼市已经触底反弹,半截入土的行情也慢慢开始复阳了。
只是之前元气大伤,还需要一点恢复时间。
目前信贷环境已经有所改善,可以预测降低房贷利率将成为接下来楼市调控的大趋势。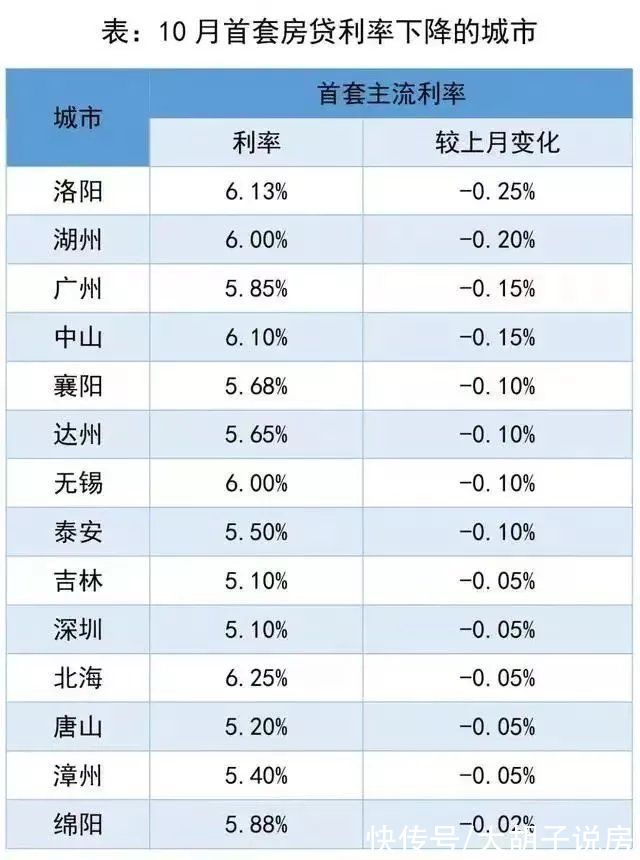
根据《中国消费者报》的采访,业内人士预计,随着金融市场的常态化运转,接下来房企的整体资金流动性会在一定程度上得到缓解,住房信贷的投放也将回归“平稳有序”。
这对首套房和卖一买一的购房者来说,无疑是个利好。
可以预测,接下来的房贷利率趋势是:
一是房贷利率下调的城市范围将扩大,先从目前利率相对较高的城市开始,尤其集中于房价下行压力较大的城市,再向周边蔓延。
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 杜新枝|郭希宽与杜新枝名下6套房产,这是谣言还是有确凿的证据
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 房子|退休以后当“包租婆”,该庆幸还是后悔?答案或许和你想的不一样
- 兰州|1月的兰州楼市,该折腾还是得折腾
- 床屏|芝华仕沙发质量真的不好吗?是误解?还是真理?大家可以进来讨论讨论这个品牌
- 二手房|异地买房算一套还是二套
- 购房置业|央行今天下调房贷利率有三个不同之处,买房的好时机,还得再等等
- 二手房|纠结!买房子是买市中心的二手房好还是买偏一点的新房好?