
房贷|房贷越长越好还是越短越好?银行经理坦言:不少人都选错了
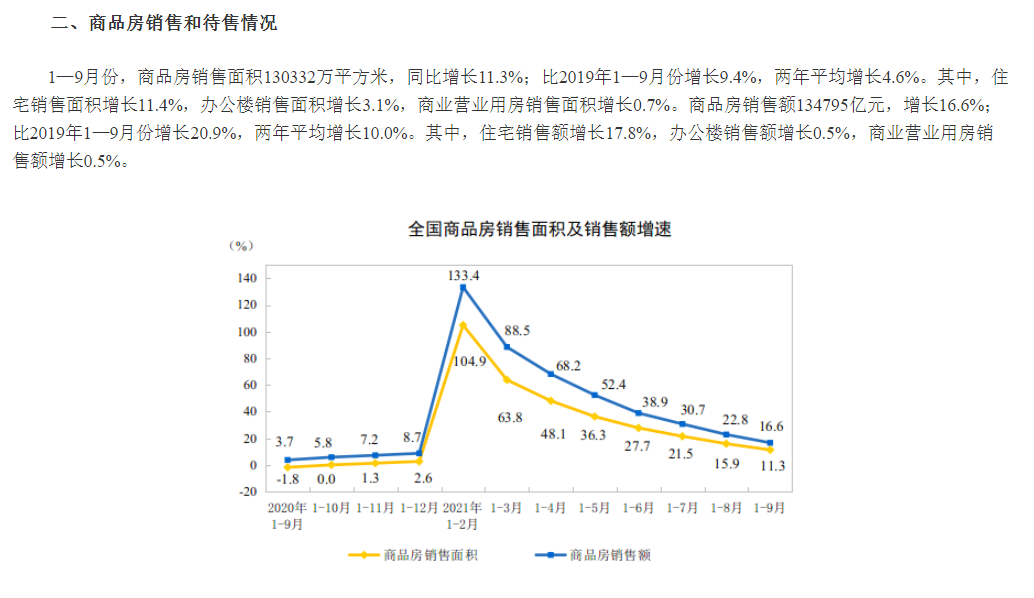
前言:近期国家统计局公布了1-9月商品房销售情况 , 数据显示:商品房销售面积130332万平方米 , 商品房销售额134795亿元 。 按照前9个月的销售数据 , 我们可以很容易计算出2021年1-9月的房价均价为10342元/平方米 。
去年我国的房价均价为9860元/平方米 , 如今全国的平均房价已经完全突破万元大关 , 这意味着我国的楼市已经正式进入“万元时代” 。
从购房者的角度来说 , 上万元房价的背后是巨大的买房压力 。 假设购房者购买一套100平米的房子 , 那么房子的总价就会超过100万 , 很少有家庭能够拿出100万现金来买房 , 因此对于购房者而言 , 只能选择按揭买房 , 在如今高房价的背景下 , 大多数家庭买房都会选择按揭买房 , 按揭买房已经成为了人们买房的主流方式 。
按揭买房的优点与缺点按揭买房最大的优势就是降低了买房的初始成本 , 让更多人有机会买到属于自己的房子 。 根据上海易居房地产研究院发布的《2020年全国房价收入比报告》 , 2020年我国的房价收入比已经达到9.2 , 这一方面收入比要远高于国际正常水平(3-6之间) 。
房价收入比9.2就意味着一个家庭不吃不喝9.2年才能全款购买一套房子 , 如果考虑到平时的生活开销的话 , 可能需要20年甚至更长时间 , 大多数人都不可能等这么长时间 。 除了长时间等待之外 , 购房者还会担心房价上涨的问题 , 即使20年能够攒够全款买房的资金 , 但是如果20年后房价翻倍了该怎么办 , 最后还是买不起房子 。 因此对于购房者来说 , 按揭买房可以降低买房的初始成本 , 让更多购房者能够尽早买房 。
不过按揭买房也存在很大的缺点 , 因为按揭买房属于提前消费 , 因此买房之后的几十年 , 购房者都要承受很大的房贷压力 , 房贷压力的存在会降低人们的生活质量 , 影响人们生活的幸福感 。 很多人都会把贷款买房的人称作是房奴 , 也就是房屋的奴隶 , 可能未来几十年的努力 , 都是为了还房贷而努力工作 。
另外房贷利息也是不可忽视的存在 , 因为购房者贷款的本金比较多 , 同时贷款的年限也比较长 , 因此房贷产生的利息也非常多 。 假设购房者向银行贷款100万 , 选择30年等额本息贷款 , 房贷利息为5.635%(基准房贷利率上浮15%) , 那么30年贷款产生的总房贷利息为107.46万 , 比100万的贷款本金还要多 。
房贷利息比贷款本金还要高是很多购房者无法接受的 , 30年需要多支付一百多万的房贷利息 , 相当于每年多支付三四万 , 可能很多人一年也就只能攒下三四万块钱 。 房贷总利息的数额主要和房贷利率以及贷款年限有关系 , 贷款利率是购房者无法决定的事情 , 因此很多购房者更加关心贷款年限的问题 。
房贷越长越好还是越短越好?基于房贷利息很高的问题 , 有不少人难以接受过高的房贷利息 , 因此这些人认为房贷年限越短越好 , 理由也很简单 , 房贷年限越短 , 产生的房贷利率也就越少 。 还拿上文中的例子来看 , 100万房贷 , 30年产生的房贷利息为107.46万 , 如果选择20年贷款的话 , 产生的利息仅为66.92万 , 如果选择10年贷款的话 , 产生的房贷利息只有31.03万 。
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 房贷|“重启”拆迁?这2类房子或全拆重建,两类人受到影响
- 郑州|买房月供曝光!郑州最新平均工资8694元,撑得起房贷么?
- 收纳|打柜子不是越多越好,6个地方别随便装,多装一个都闹心
- 房贷|信用贷款没还清会影响房贷吗?应该怎么办?
- 购房置业|男子为买房“假结婚”?!意外身亡后留下900万的房贷!两位“妻子”谁来还?
- 银行|如果出现大规模的房贷断供现象,银行和业主将两败俱伤
- 购房置业|户均资产达317.9万,房贷占了155万,央行出手户籍与房产脱钩
- 华润|又有3笔收费明确取消了,事关住房贷款,有人一次能省1.4万?
- 购房置业|央行今天下调房贷利率有三个不同之处,买房的好时机,还得再等等