
环比|成交总量好于近两年同期 整体进入平稳下行区间
我爱我家研究院重点监测12城数据显示,2021年8月,经纪机构住宅租赁成交总量环比下降3.5%,同比增长12.8%;相比2019年8月,2021年8月成交总量增长17.5%。与上月相比,上海、杭州、天津、成都、苏州、太原、常州7城有不同幅度的增长,其余5城有所下降,南京、郑州降幅较为明显。同比方面,除北京、杭州、常州增长外,其余9城则有不同程度的下降。
综合来看,因毕业季余热尚存,本月重点监测12城租赁市场总成交量虽然不及上月,但成交量年内排名第四位,总体表现尚可。本月,北京、杭州、常州表现好于近两年同期。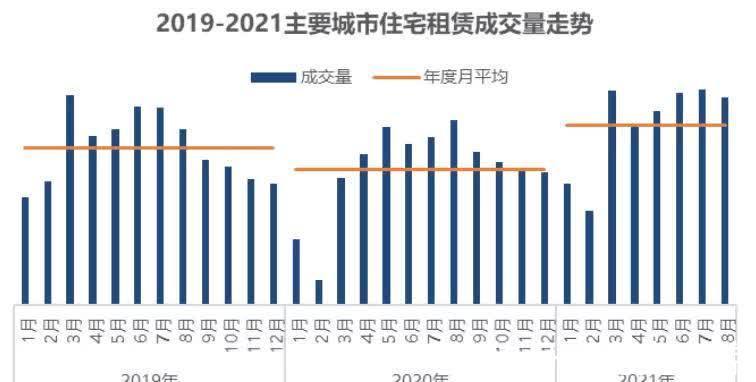
租金环比持续平稳
多数城市呈现回落趋势
我爱我家研究院数据显示,8月,重点监测12城,上海整租平米租金依然排名最高,环比上涨1.0%,涨幅收窄2个点;太原整租平米租金最低,与上月持平。
同比方面,南京、武汉、常州、太原4城下跌,其余8城同比则有不同程度的上涨。环比方面,除上海、成都、郑州、武汉、无锡5城上涨外,其余7城均有所下跌。本月,12城租金环比涨幅不超3%,且跌幅不超5%,环比租金表现十分平稳。本月,郑州平米租金同环比略有回升,暴雨及疫情维稳后,市场逐步恢复。而武汉受月初疫情反复短期影响,租金水平仍低于上年同期,但较上月有一定上涨。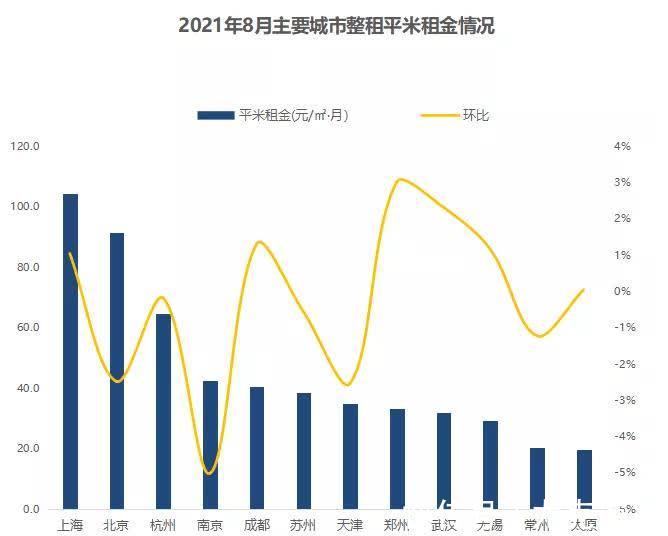
多城新增房/客源量不及上年同期
天津、苏州、常州新增供应略趋紧
根据我爱我家研究院数据,8月,重点监测12城,除南京、武汉、成都、常州外,8城新增房客比小于1,新增市场供不应求。其中,北京、上海、杭州、苏州、无锡新增房客比均小于0.3,新增需求远大于新增供应。本月,天津、苏州、常州3城新增房客比较上月减小,新增供应略趋紧。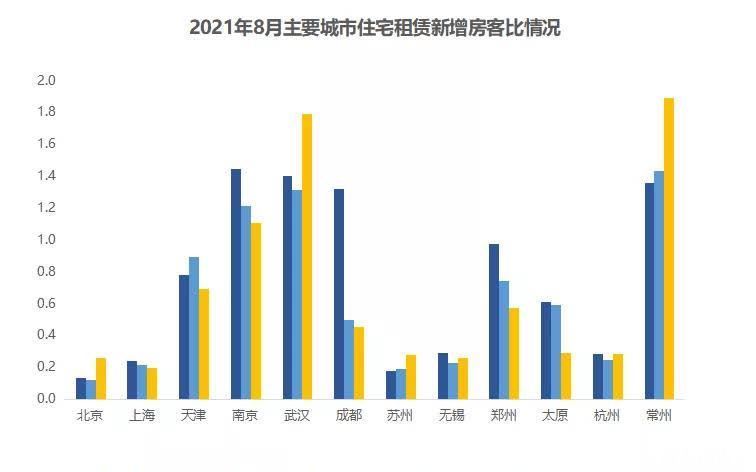
新增房源量方面,本月,上海、杭州、成都、太原、无锡、常州6城环比增长,北京与上月持平,其余5城下降;同比仅上海、杭州、成都、太原增长。新增客源量方面,上海、杭州、天津、苏州、太原、常州环比增长,其余6城则有不同幅度的下降;同比除北京、上海、杭州、常州增长外,其余8城均降。
带看总量再次达到年内最高
长三角多城市场需求同环比双升
根据我爱我家研究院数据,8月,重点监测12城,合计带看量环比增长6.4%,带看总量再次达到年内最高,同比高于近两年同期水平。同比来看,除北京、上海、杭州、苏州、常州增长外,其余7城均有不同幅度的下降。其中,北京同比增量较高,拉高了整体带看总量;而天津、南京、郑州、武汉同比降幅较高。环比来看,天津、南京、武汉、郑州、太原5城下降,其余7城增长。本月,北京、上海、杭州、苏州、常州5城带看量同环比双升,长三角多数城市市场需求进一步提升。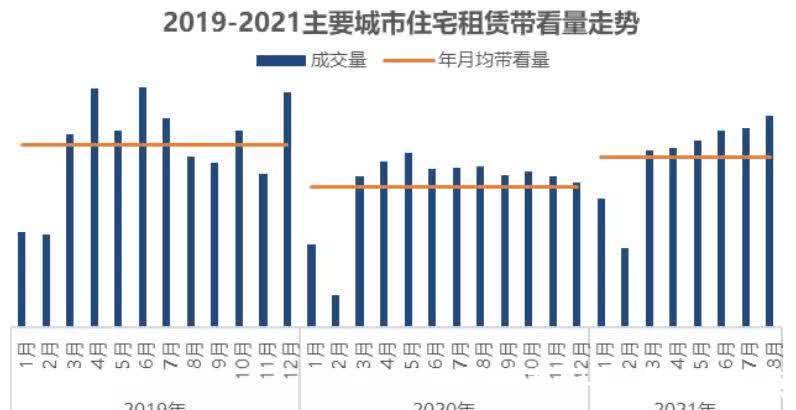
小户型需求明显提升
三居室占比自3月以来持续下滑
【 环比|成交总量好于近两年同期 整体进入平稳下行区间】根据我爱我家研究院数据,8月,重点监测12城,整租户型占比最高的为两居室,占比44.3%,较上月下滑0.4个百分点;其次为一居室,占比38.4%,较上月上升1.2个百分点;三居室占比较上月下滑0.7个百分点;1-2居室累计占比达到82.7%,较上月上升0.7个百分点。与上年同期相比,一居室与两居室占比波动较大,其中一居室占比上升6.3个百分点,两居室占比则下滑5.6个百分点。
- 美好生活|欧哲门窗副总经理周志军:「拓」不忘初心同心同德,成为美好生活空间首选品牌
- 南通|拍卖成功!江苏南通一处197平住宅192万成交!
- 装修|总结我的新家装修完就后悔的37条防坑经验!记住少走弯路!
- 房价|很多城市的房价并没有跌,更多的是成交量的下滑
- 海南|好住│总价35.8万/套起,它凭什么引燃海南楼市?
- 居里亚2021年终总结大会圆满召开|定制快讯| 年终
- 装修|砸58万装修总结26条良心建议!上千万业主栽过跟头!你家别再错了
- 上升|2021年广州商业地产市场成交量同比上升
- |为什么新楼盘,开发商总留一两套房子不卖?听业内人说完才明白!
- 画堂春|《画堂春》22首:寒风总把老枝欺,栖乌何故声啼?