
社会效益|碧桂园的长期主义:稳字当头,科技助跑,兼顾社会效益
房地产的经营逻辑正在经历一场深刻的重构,作为触发行业调整的第一个重磅政策,“三道红线”为杠杆划定了确定的边界,却为房企开启了充满变数的未来。如何顺应市场变化,在不确定中找到确定,“行稳致远,坚持长期主义”的发展战略是行业龙头碧桂园给出的答案。
“目前公司仍处在较为健康的黄档,但公司有信心在2023年中期之间,实现从黄档到绿档的调整。”8月24日,碧桂园集团总裁莫斌在2021年度中期业绩发布会刚刚开始时,便主动回应了外界关注的“三道红线”问题。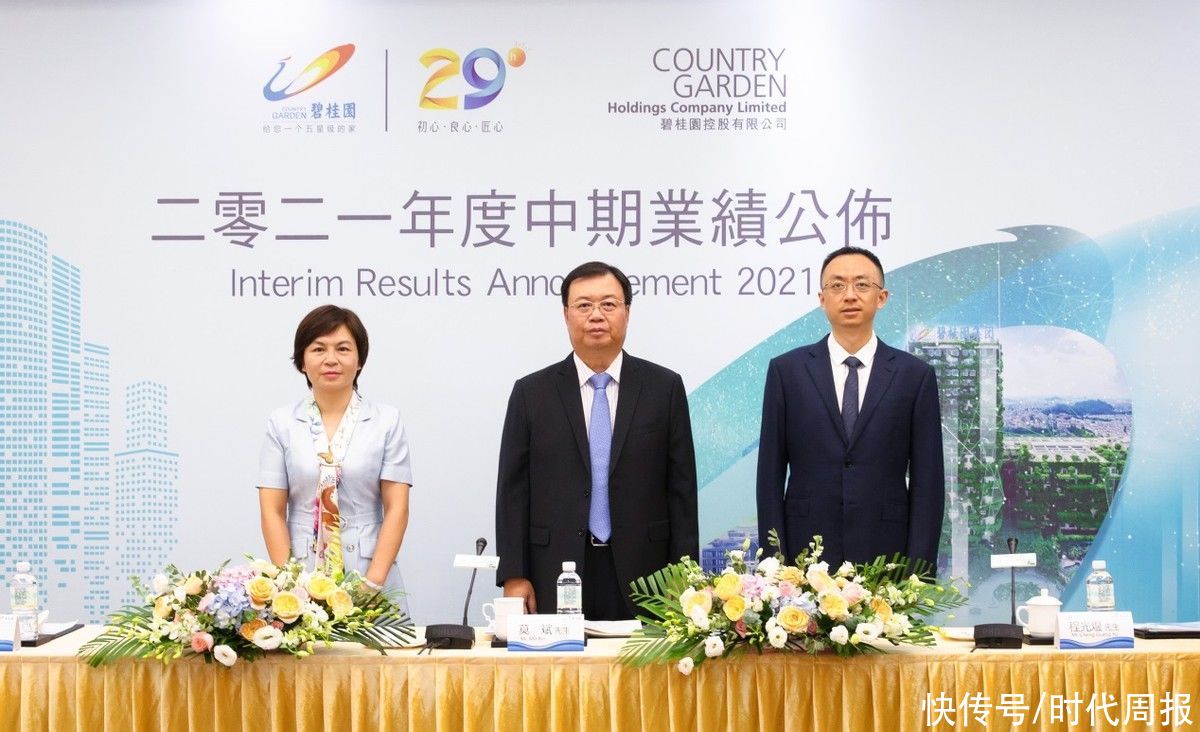
(碧桂园2021年度中期业绩会)
按照监管部门的标准,截至今年年中碧桂园仍有一项指标“踩线”,但实际上财报数据表明其始终保持着财务状况的持续优化。发布会上,碧桂园集团首席财务官伍碧君补充道:“我们是通过资产运营去逐步降低负债率,而不是通过立刻缩表。”
通过资产运营的方式,不仅推动碧桂园向全线绿档的目标靠近,也使得公司在行业波动中,维持整体经营水平的企稳向好、多元化业务的快速成长,保持行业领先地位。
核心数据优化,管理红利时代坚持“三个不动摇”
根据碧桂园公布的业绩报告,今年上半年,公司实现权益销售金额达3030.9亿元,同比增长14%;实现营业收入2349.3亿元,同比增长27%;毛利、净利润和股东应占核心净利润分别取得462.8亿元、224.2亿元和152.2亿元的成绩。
值得一提的是,尽管期内碧桂园的毛利率和净利率微降,但在业绩会上,碧桂园集团常务副总裁程光煜给出了一颗“定心丸”。
“我们合约销售的毛利水平,其实在去年下半年已经企稳回升,尤其是2021年新项目的质量大幅提升”,不过销售端反映到收入端“需要一年多的时间”,因此其预计在明年下半年,收入端的利润水平“会达到企稳回升的状态”。程光煜透露,碧桂园在2020-2021年获取的项目,已销售未结转的毛利率介于20-25%。
业绩稳增的同时,碧桂园也在实现财务方面的稳健。充足的现金流是公司抵御风险的重要屏障,对于资金密集型的房地产行业更是如此。今年上半年,碧桂园权益物业销售现金回笼约2727.9亿元,权益回款率将近90%,已连续6年达到90%或以上。
此外,期内碧桂园呈现有息负债和融资成本“双降”的态势。时代财经获悉,截至今年6月30日,碧桂园总借贷余额降至3242.4亿元,而2019-2020年底该项数据分别为3696亿元和3265亿元;碧桂园的融资成本在保持行业低位的同时继续往下走,今年上半年达约5.39%,而2019-2020年分别为6.34%和5.56%。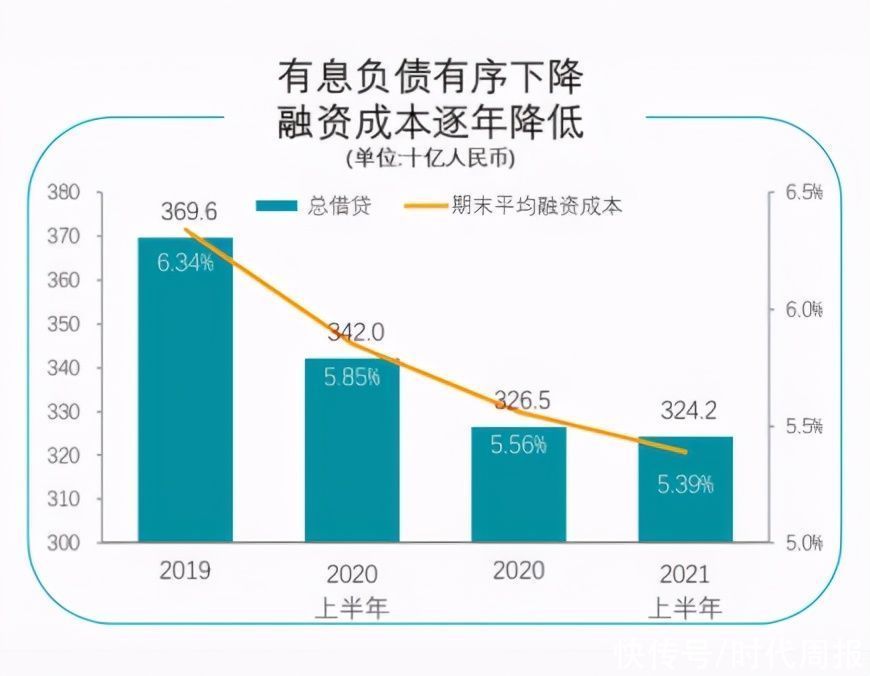
(来源:企业公告)
值得一提的是,碧桂园一年内到期的债务占比也在下降。期末的3242.4亿元有息负债中,一年内到期部分为875.4亿元,占比仅约27%;而此时,碧桂园的可动用现金余额高达1862.4亿元。
整体经营水平的提升,不断推动碧桂园向全线绿档的目标靠近。按照三道红线的标准,截至今年年中,碧桂园唯一踩线的指标为剔除预售账款后的资产负债率,已由去年底的80%降至77%。其余两项指标虽早已达标,但也继续优化,期末碧桂园的净借贷比率49.7%,相比去年底下降了5.9个百分点;而现金短债比为2.1,也相较去年底的1.9倍有所提升。
“在2023年6月之前,我们能够成功转绿,这和之前的计划是一致的。”业绩会上,碧桂园的管理层多次向外界释放信心。
在业绩会上,伍碧君补充道,公司是通过资产运营而非缩表来逐步降低负债率;莫斌则更详细地阐释了碧桂园在管理红利时代,主要从“三个不动摇”来实现公司的“行稳致远”,即经营理念不动摇、投资标准不动摇、投资转化率不动摇。
- 屋主|56㎡小户型老房改造,小而美的设计!
- 春节|如果能重来,阳台一定“9不装”,并非迷信,是过来人的经验教训
- 装修|乔迁新房3月以泪洗面!当初的不理智,连犯15个极品装修坑!作孽
- 现代风|168㎡现代风,带着浓郁的归属感与愉悦感
- 深色|155㎡简约风,承载着三代人的生活,不花哨让家务少一半
- 混淆感|146㎡北欧经典白色三居室,诠释令人心醉的优雅
- 造纸|生活用纸,黄卫生纸真的好于白色卫生纸吗?来听造纸员工怎么说!
- 对象|廉租房和公租房的有什么区别?
- 饱和度|173㎡轻奢新中式,古典和现代的碰撞,唯美浪漫!
- 小钱|游点好笑!收手机的新方式,一抓一个准!这老师怕是柯南看多了?