
万科|营收超4000亿,稳居世界500强,万科A逆流而上!
【万科|营收超4000亿,稳居世界500强,万科A逆流而上!】公司自2016年首次跻身《财富》“世界500强”榜单 , 已经连续6年上榜 , 2020年位列第160位 , 此前分别位列榜单第356、307、332、254、208位 。
据华安证券研报分析 , 万科在三条红线限制下 , 可以依托出色的经营状况、业务布局、及稳健的财务条件跳脱桎梏 , “以不变应万变” 。 在自身拿地、销售、业务布局等方面更加“自有” , 同时也避免疲于应对“政策补丁”而频繁改变经营策略 , 保持战略定力方可抓住新机遇 , 凝心聚力行稳致远 。
一、开发端业绩承压领跑 , 前三阵营保持稳中有升
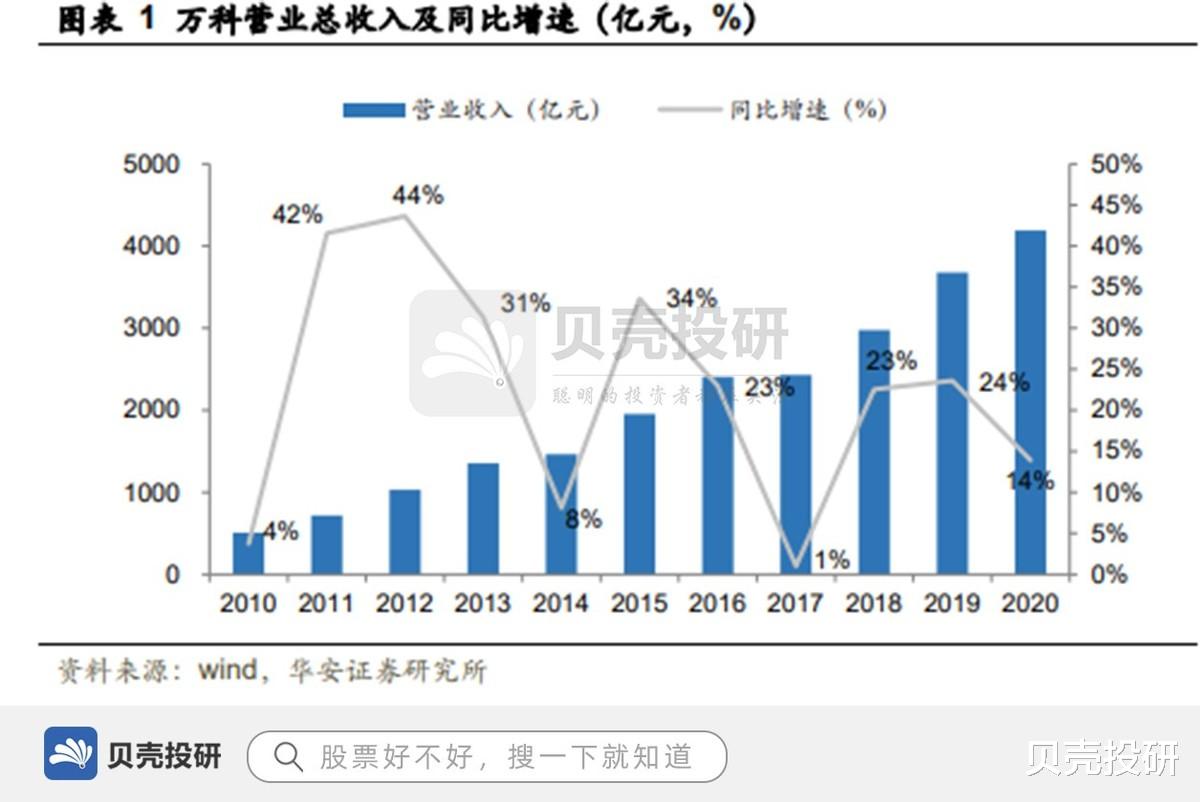
公司2020年营业收入4191.1亿元 , 同比增长13.92% , 相对于2014年和2017年的两次营收增速低谷 , 2020年遭受新冠肺炎疫情下营收增速回调幅度较小 , 反映了公司稳健的经营风格 。 在公司收入贡献构成中 , 开发业务占比仍居首位达95.5% , 物业部分较往年稳步提升至3.7%;其他业务占比为0.8% , 与2018年相比有所下降 , 原因在于万科2019年开始“收敛聚焦 , 巩固提升基本盘” 。 值得注意的是 , 2020年开发业务仍然实现了销售金额7041.5亿元 , 同比增长了11.6% , 疫情期间仍保持两位数增长实属不易 。
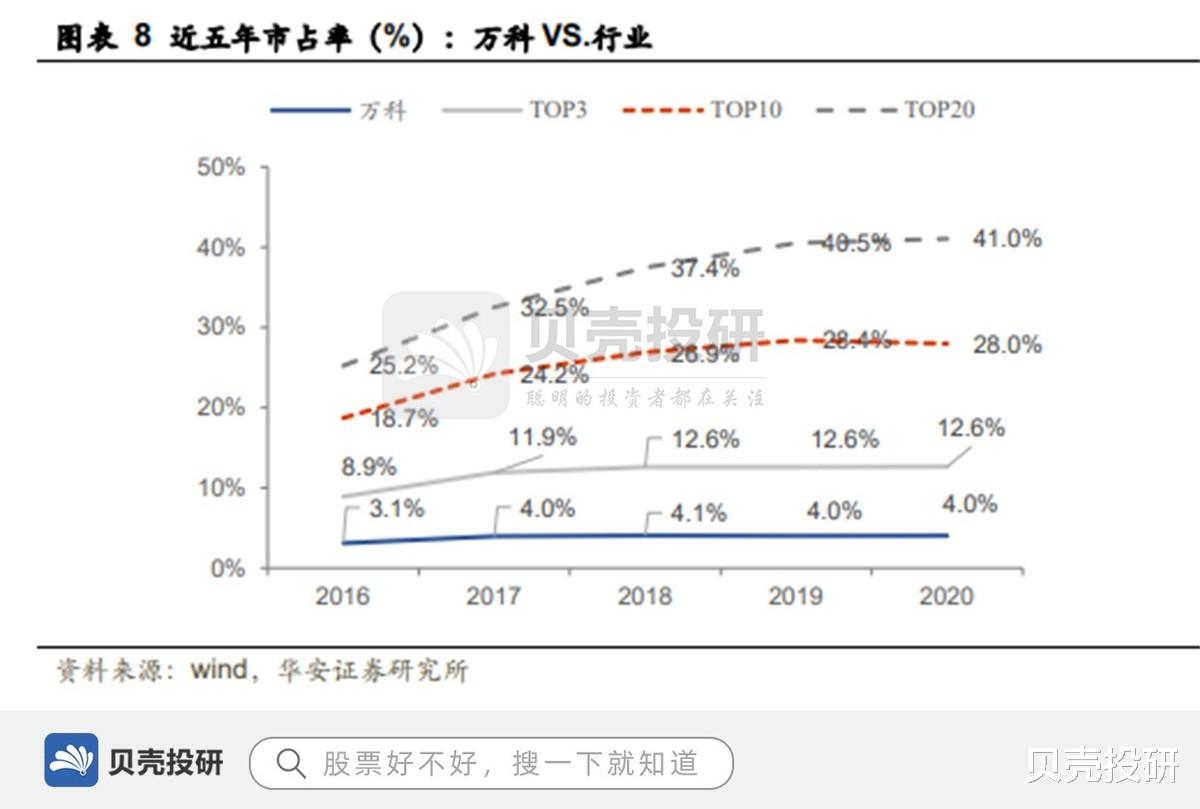
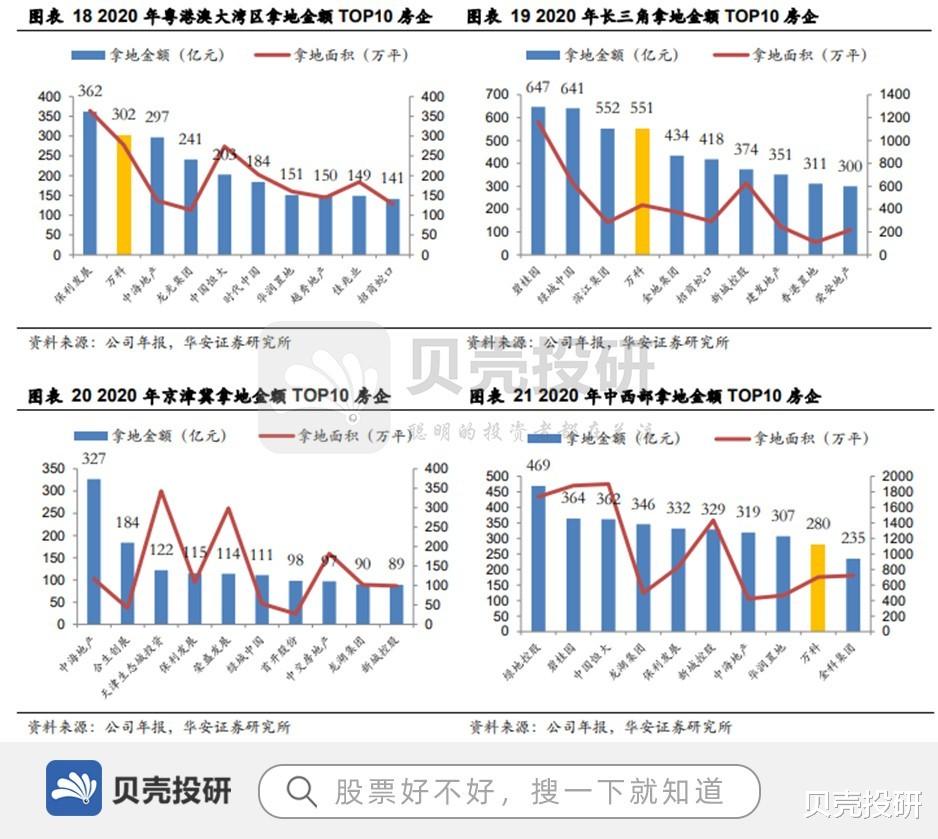
疫后房企销售超预期 , 行业集中度加速提升 。 2020年万科在全国商品房市场的份额约4.03% , 多年保持稳健水平 , 行业TOP20集中度从2016年25.2%提升至2020年41.0% 。 在市场扩容的前提下 , 万科稳居前三阵营 , 主要得益于之前累积的规模优势、品牌认可度和注重科学管理与时俱进 。
分城市能级来说 , 万科仍在多个城市具有“统治力” 。 受2020年疫情和政策调控影响 , 万科在一线城市里仅上海保持了市占率上升 , 北京市占率有所下降但是排名同比2019年上升了3位进入TOP4 。 深圳是排名下滑比较严重的 , 全口径销售额从2019年328亿缩水成2020年63.5亿 。
在房企销售权益比持续下降趋势下万科反升 , 权益利润改善可期 。 万科、碧桂园、恒大2020年年内合同销售金额权益占比分别为65%、85%、95% 。 在头部房企中 , 万科在销售权益比这部分的提升空间较大 , 且因万科并不存在通过合作项目间接降低表内负债以满足“三条红线”的刚需 , 因而可判断在未来越来越难获得较为优质土储的前提下 , 万科会减少合作项目比例 , 从而提高权益比 。
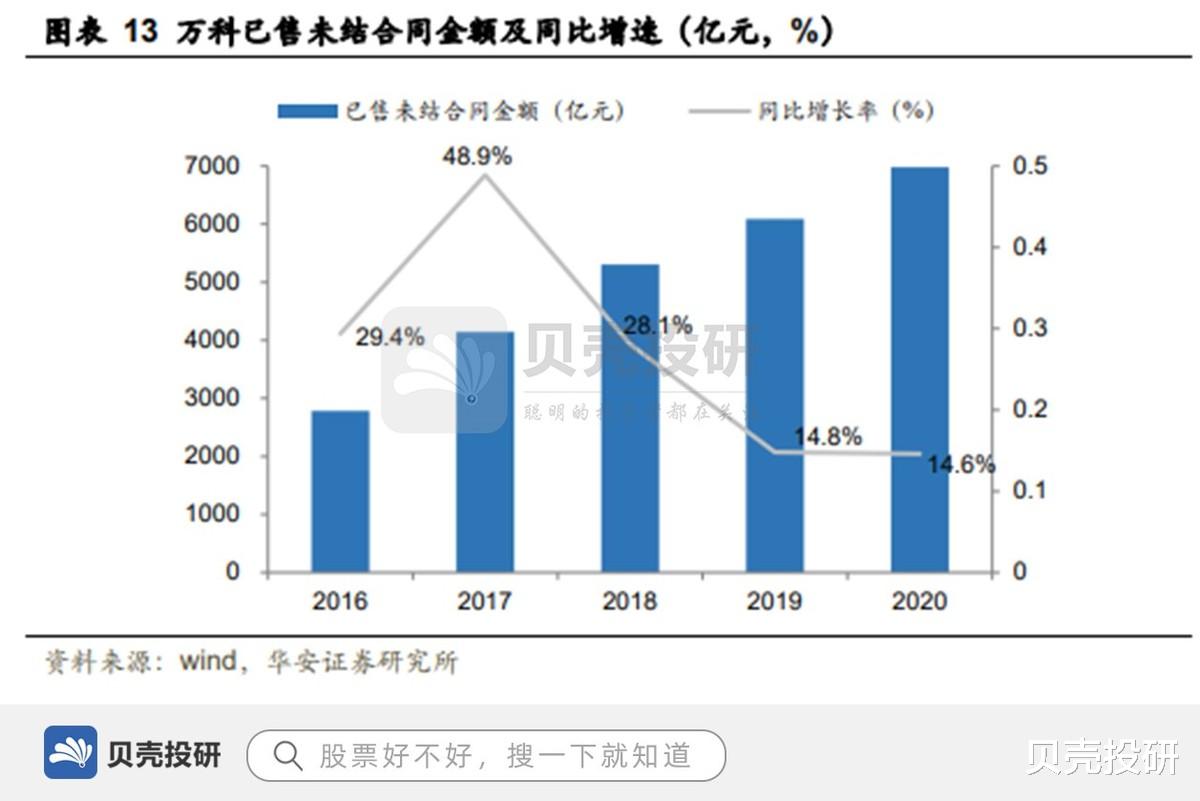
未结算项目占比大 , 未来业绩确定性高 。 2020万科合并报表范围内有4918.6万平方米已售资源未竣工结算 , 合同金额合计约6981.5亿元 , 较上年末分别增长14.7%和14.6% 。
行业毛利率探底 , 后期万科净利率有望得到修复 。 2020年万科总体毛利率29.3% , 净利率14.2% , 分别同比下降7.0pct及0.8pct 。 万科房地产相关业务的毛利率为22.6% , 同比下降4.6pct 。 公司全面摊薄净资产收益率为18.5% , 较2019年下降2.2pct 。 开发业务毛利率水平与TOP50房企的平均值基本持平 , 下降主要原因在于:1)宏观环境导致地产开发业务成本大幅上升 , 同比增长26.2% , 大幅超过地产开发收入13.8%的增速;2)2017年~2018年由于市场热情高涨 , 土地溢价率高企 , 该阶段获得的土地转化货值集中在2020年进入结算周期 , 恰逢多地刚好执行限价调控政策 , 因而面粉价格逼近面包价格 , 导致毛利空间缩减 。
- 购房置业|上海女子拍下对楼住户家无敌露台,超大空间网友酸了:买房送操场
- 万科|首付745万的房没了还要赔500万!买二手房签合同时注意这8个细节
- 融创中国|融创手握1600亿现金,回笼资金超300亿元,孙宏斌有牌可打了?
- 她家148平米,进门就被玄关迷住,不做吊顶跟背景墙,阳台超漂亮
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 鞋柜|我家无玄关的玄关设计超赞!左邻右舍来参观,看完都要回家照着装
- 万科|看了塔吊安装和拆卸的费用,难怪烂尾房开发商直接跑路啥都不管了
- 密封夹|我家厨房10个超级可爱的小东西,好看又好用,做饭心情都会变好!
- 成都|“房产税”快来了?专家提出“免征标准”,超出面积要交纳1.2万
- 李沧|农村建房不能超过几层?面积是怎么规定的?农村建房的流程及条件一览