
净现金流|绿地控股的债务情况确实是好于其他龙头房企,但也只能说好一些
上次在说到恒大、碧桂园和万科的情况时,有朋友说绿地是排名前三的,于是今天我们就来把绿地也补充分析一下吧。
先比较一下四家企业的营收情况: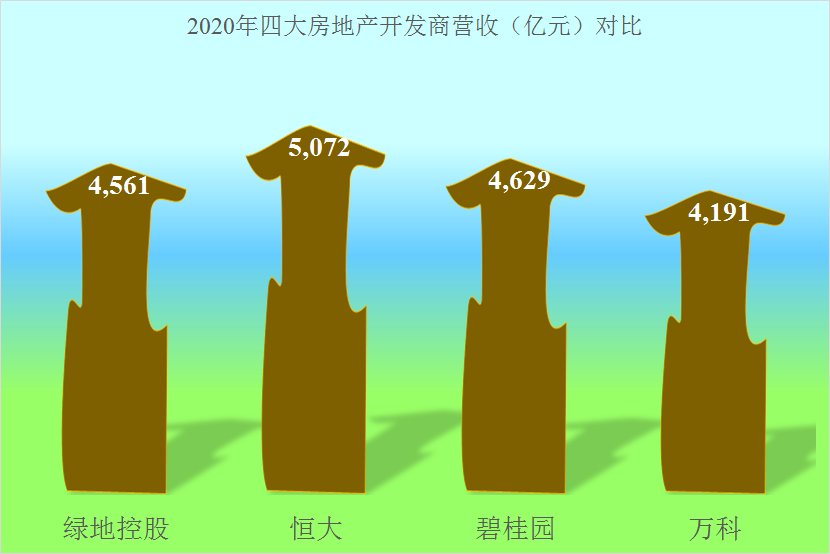
确实如网友们所说,按营收来看绿地控股以4561亿元,仅排在恒大和碧桂园之后,比万科还是要高出9%。
直接进入主题,说其债务问题吧: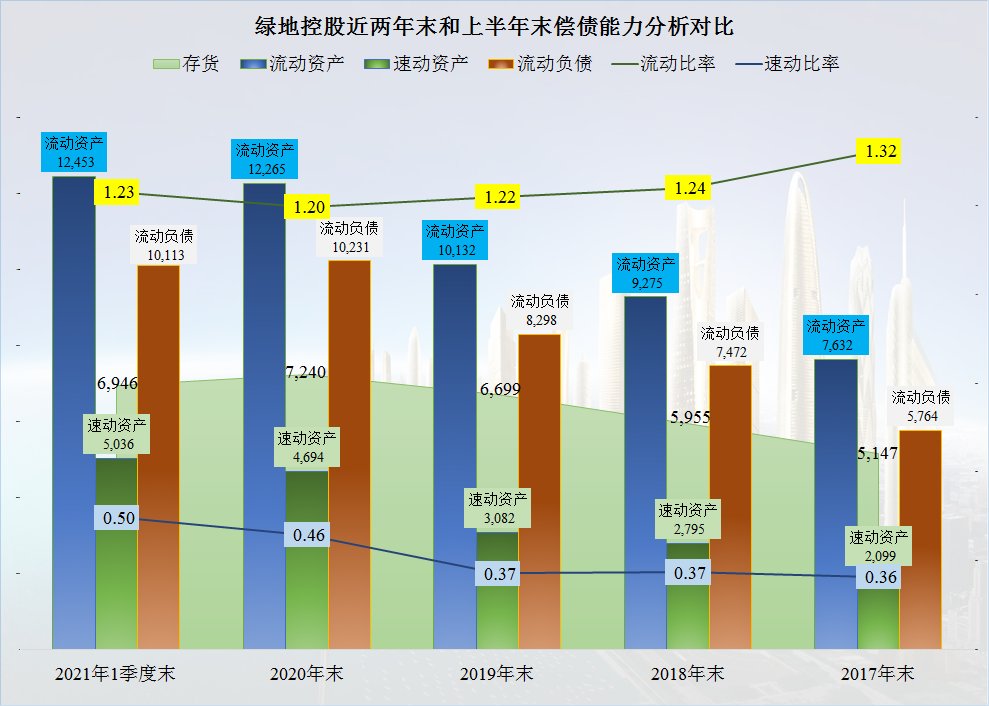
绿地控股的债务压力应该比那三家都要轻一些,原因就是其速动比率【(流动资产-存货-预付款项)/流动负债】虽然2017-2019年达到0.37左右的低位,非常危险,但2020年就开始控制并大幅提升,2021年1季度恢复至了0.5左右,要知道恒大是0.23,碧桂园都才0.46。
具体的原因就是绿地控股把存货的规模控制在了一定的范围内,和另外三家最低也是上亿的存货相比,绿地控股的存货最高也才7240万元。虽然2017-2020年一路走高,但2021年一季度就成功下降,转向不可谓不快。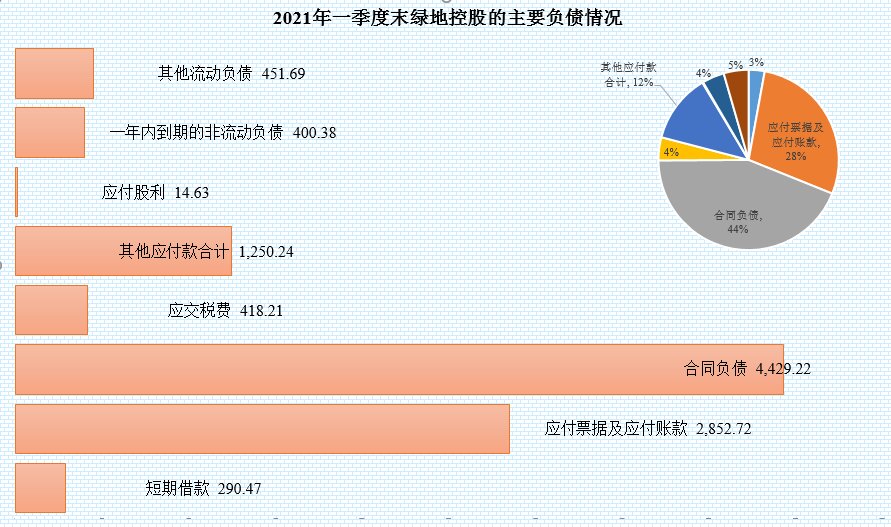
我们再来看其负债的主要构成,最大的是合同负债,也就是预收的房款等,达到4429亿元,占比44%,而还债压力最大的短期借款等占比很小,仅为3%。另一还款压力较大的应付票据及应付账款占比28%,达到了2852.72亿元,这是其主要债务压力所在。当然如果房产大量未完工,还需要继续施工才能交房,也就是说合同负债其实还需要再投入资金的。这样看来其实债务压力只能说比恒大们要好很多,但绝不是毫无压力的。
我们接着就看绿地控股的现金流量情况: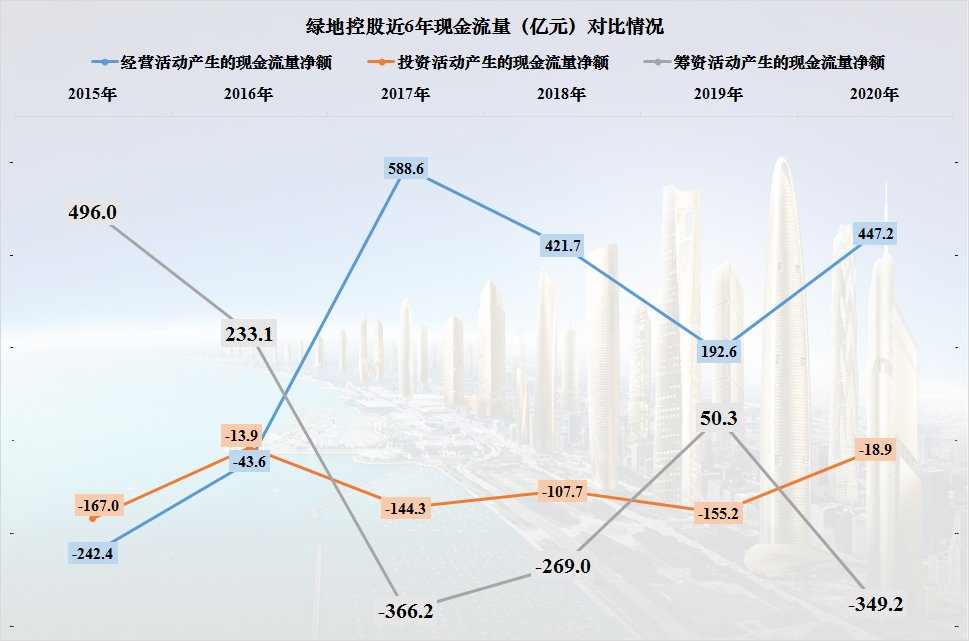
总体上经营活动产生的现金净流量较大,回款比较正常,6年累计产生了835亿元的净现金流;投资活动现金净流出不小,6年累计流出达630.9亿元。筹资活动的净现金流量有流入也有流出,累计流入412.4亿元,主要在2015、2016年大量融资,刚过去的2020年净流出达349亿元,在加速降杠杆。
【 净现金流|绿地控股的债务情况确实是好于其他龙头房企,但也只能说好一些】本质上绿地控股和其他三家龙头的操作方法没有实质性的差别,都是大量融资来做大营收,只是其效率还不错,或者说较少有意或无意的把地或房捂在手上等升值。虽然总体上相同的操作方法,但又有细微的区别,这就导致了较大的差异——存货量相对较小。
那么行业的景气程度下降,除了债务问题,绿地控股受没受到大的影响呢?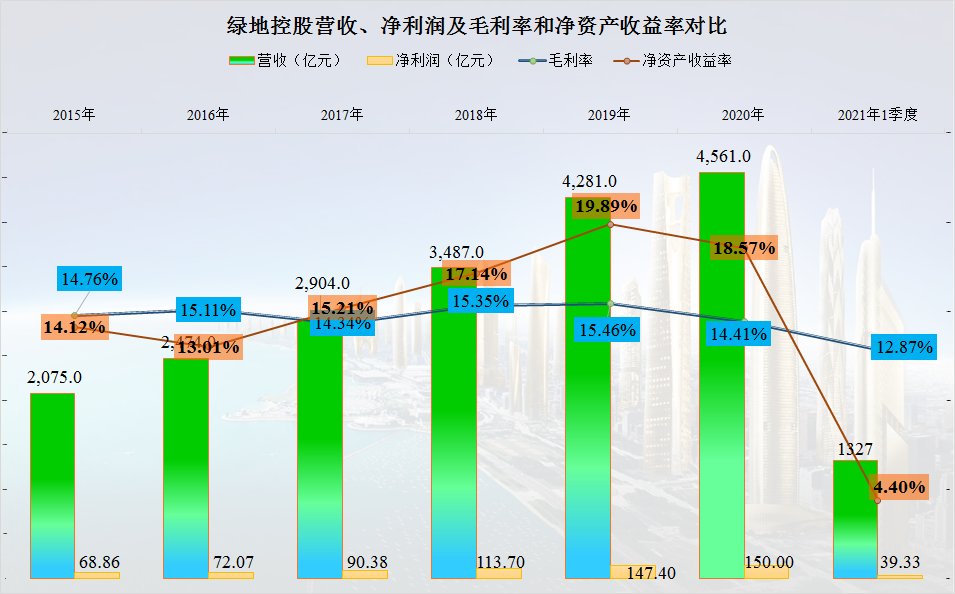
从上图中看,当然受到了较大的影响,从2017年起,绿地控股的净资产收益率就高于毛利率,也就是杠杆效应和经营效率都不错,并且还一路扩大这种优势。但在2021年一季度,毛利率开始下降,而净资产收益率创下近年来的新低。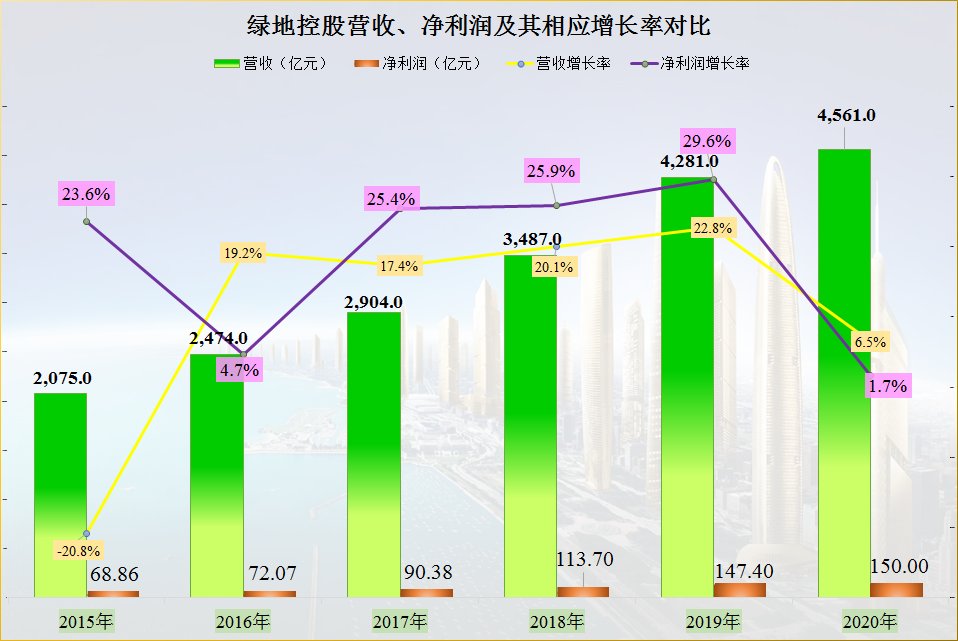
从其营收、净利润和各自增长情况来看,也是这种情况,但这里显现,在2020年的净利润增长就低于营收增长,杠杆负效应就开始显现。
近六年绿地控股累计有642亿元的净利润,这也是其经营活动的现金净流量达到835亿元的基础,当然也在经营上多欠了近200亿的负债出去。
我们还发现,绿地控股的销售净利率是很低的,只有3%左右,这当然是利用杠杆支付的成本较高,但如果操作得当就能收到不错的净资产收益率; 但如果外部环境变化,再应对不当,这样就可能就会造成严重的负面影响。
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 转角处|106㎡舒适北欧风,干净清新,舒适温馨!
- 藏有露|简约风越来越受欢迎不是没道理,67㎡全屋干净简练,让人喜欢不已
- 房贷利率|封顶快一年了,鸿通,绿地238米何时能完工
- 银行|汉阳城建黄金口商业设施、居住、公园绿地建设项目规划许可公示
- 轻奢|绿地东北亚国博城100㎡3室2卫一种美好的生活方式轻奢风格
- 重庆|2021千万净资产“高净值家庭”城市分布排行:重庆居中西部第一!
- 楼盘|旭辉绿地铂云天境新拍现场图片,实时了解楼盘新动态
- 家电|新房选择全屋定制,打扫干净还没布置家具家电就很漂亮,很喜欢
- 佳兆业|看完她家,整个人都被治愈了!全屋干净清爽,引众多主妇前来效仿