
入住率|背上"租金贷"包袱,青客公寓还能"跑"吗?( 二 )
差评如潮,现金流“转”不过来……青客公寓面临的这些问题,或许我们能从它的财报中端倪一二。
在2019年成功赴美上市,没想到2020年的疫情给青客公寓带来不小的冲击。
疫情加剧了行业的动荡,为长租公寓蒙上了一层“阴霾”。根据克而瑞调研数据显示,2020年超过72%长租公寓受疫情影响,有37.19%受访企业疫情期间几乎无资金进账。
因为疫情的原因,青客公寓的入住率和平均租赁率都有所下降。2020财年,青客的租户在租赁单元的平均停留时间为8.8个月;周期平均入住率从2019 财年的91.6%下降至2020年的83.8%。
入住率的下降不仅影响到青客公寓的营收还扩大亏损额度。据招股书显示,2018财年、2019财年和2020财年,青客公寓的净亏损分别为4.999亿元、4.983亿元和15.336亿元。截至2020年9月30日,青客公寓共累计亏损38.095亿元。
撇开疫情来讲,青客公寓的模式也是造成其资金吃紧的问题之一。
青客公寓主要围绕“租金贷”展开一系列业务,租金收入占据青客公寓总收入大部分比重。招股书显示,2018财年、2019财年和2020财年,青客公寓的租赁服务分别为7.969亿元、10.892亿元和11.052亿元,分别占据总收入89.6%、88.3%和91.5%。
收入渠道单一,具有较大不稳定性。此外还会受到别的因素影响,2019年末《关于整顿规范住房租赁市场秩序的意见》规定,住房租赁企业租金收入中“租金贷”占比不得超过30%。而青客公寓2019年同期,使用租金贷支付比例为65.4%。
因之前租金贷被媒体报道存在“爆雷”风险,高收低租的扩张模式,也将导致青客公寓不断“烧钱”。
另外,青客公寓因其租赁的经营模式,在企业获得收入之前,前期的准备需要大量的资金支出。从业务源头开始,需要采购租赁公寓,花费资金对其进行翻新和维护,购置家具、固定装置和设备也是一笔不小费用。
扩张青客公寓整个公寓网络的布局,前期需要进行市场调研和实地考察,在此期间也会产生大量运营成本和费用。
招股书显示,截至2018年9月30日、2019年9月30日和2020年9月30日,青客公寓的负债总额分别为25.605亿元、26.106亿元和28.452亿元。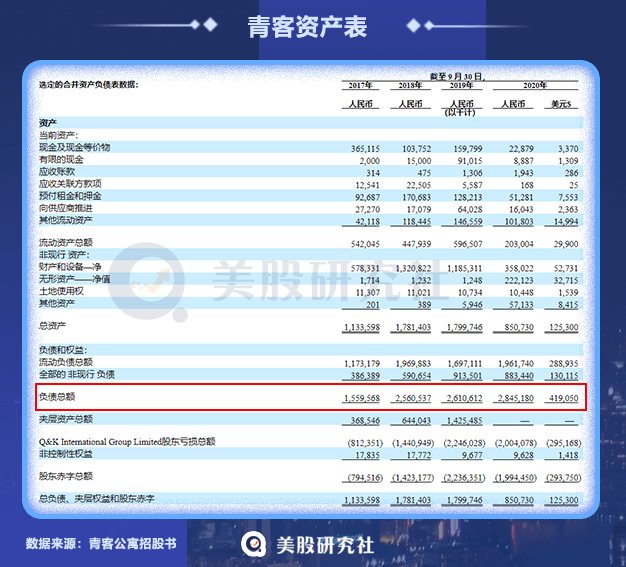
在这样的情况下,青客公寓需要融资来支持其运营维护。若无法提供充足的资金,青客公寓或许要踏上寻求融资借款的道路。回顾青客公寓之前的融资来看,规模规模并不是很高。
据天眼查显示,自2012年成立以来,青客公寓一共获得5轮融资,融资金额累超1亿美元。但距离上一次融资已是两年前的IPO上市轮次。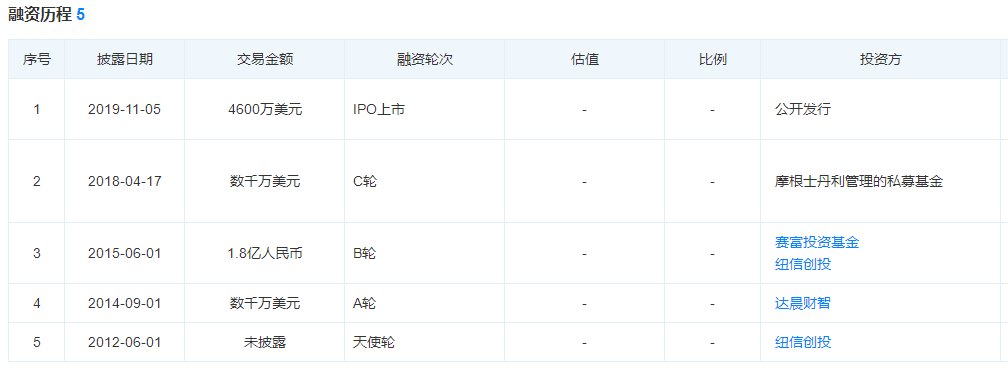
在疫情过后,如何寻求融资是青客公寓亟待攻破的难题。
至于能否获得融资,实质上还是与青客公寓的规模扩张和步伐有关。公寓运营效率如何,服务方面是否周到,定价是否合理,营销活动策略有效与否等等。这反过来,其实也是看青客公寓能否在长租公寓平台中持续维稳地发展下去。
结语2021年开年,青客公寓发布管理层人事变动公告,公司董事会主席、首席执行官金光杰等5名“元老级”管理层同时宣布辞职。
对于此次系列人事变动的细节原因,青客公寓并未对外回应。青客公寓称,金光杰等管理团队成员的辞任系个人原因,与公司无异议。
目前来看,青客公寓资金链还是处于紧绷状态,其“租金贷”方式难以给平台带来持续稳定的现金流支撑。高价收房,低价出租,短期来看获客成本也不会有所降低;叠加新冠疫情影响,在资金方面的压力确实不小。
- 中间商|出租房屋可以不用中介,打造自助门店,同样收租金
- |一年涨了3成!纽约市一卧租金涨幅惊人
- |工地烂尾了,开发商为什么不把塔吊撤走?还要继续给租赁公司租金吗?
- |合同签了,租金付了,租期没到却被驱逐?
- 安徽|深圳房租大降,杭州长沙武汉租金上涨,这个现象正在改变
- 碧桂园|租金从每年26万涨到50万,房东:不租就搬走,租户:你够狠
- 贷款市场报价利率|房价上涨,租金过高咋办?这个群体终于要交房产税了!
- |深圳房屋租金跌回4年前,为什么房价还依然坚挺?
- 楼市|婚前一方拥有的房产,离婚时能分得租金吗?
- 银行|儿子住母亲的房子,每年要付14万6租金:170多万存款不要我妈保管