
贷款买房|贷款买的房子被洪水冲垮,还要还房贷吗?看看银行会怎么做
如今,买一套房子可能需要两代人努力,即便这样也要背负不小的贷款。根据有关部门统计,如今中国户均资产达到300万,别看金额不少,可事实上支撑这个数据的是房价,而不是他们手中的储蓄。目前,中国人均储蓄只有不到7万元,户均储蓄约在20万元左右。可以说,大部分人的全部资产,都押在了房子上。
那么,如果房子在不可控的自然灾害下倒塌,那么贷款买房的用户,还需要继续还房贷吗?同样的道理,就像这次河南遭遇暴雨,如果房子被冲垮了、私家车被淹了,可当事人还背负着还贷,这部分贷款可以免除吗?想要了解这个答案,不妨看看银行是怎么做的。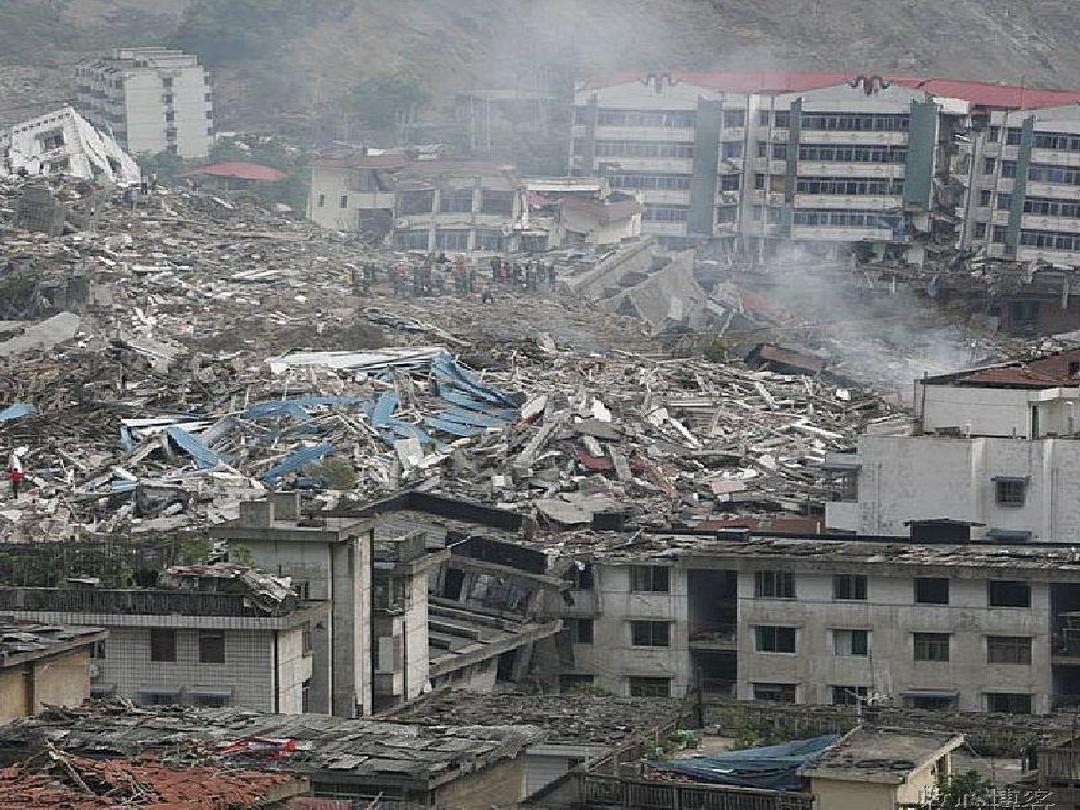
2008年汶川大地震,大量房屋倒塌,其中就包括不少新楼盘。一夜之间,很多贷款买房者可以说赔得血本无归。房子毁了,万幸的是人没事,可房贷还要背负,这又让他们怎么偿还庞大的房贷?
对此,中国人民银行及银监会下发通知,强调做好地震灾区相关的金融服务工作才是当前的首要任务。同时表示,针对那些不能按时偿还贷款的企业单位和贷款人,不得催缴、不能罚息,同时不做任何不良记录。此外,针对灾前发放的贷款,在灾后遇到无力偿还的情况,可以延期半年还款,并在2008年12月31日前不催收、不罚息、不做不良记录。
而在2008年5月23日,又一项新规出台。这一次,是国家批准各家银行金融机构,可以根据实际情况参考《金融企业呆账核销管理办法》,对于那些因为本次地震造成巨额损失,却得不到保险补偿或补偿金额不够、无力还款的借款人,可以按照呆账给予核销。这意味着,汶川地震导致的无力还贷人员,可以考虑按照呆账进行销账处理。
那么,这次河南发生暴雨导致的洪水将贷款买的房子、买车冲毁,剩下的没有还清的贷款,还需要还吗?答案是,如果没有特殊规定,还是要偿还的。毕竟两者受灾的规模、影响力不同。所以,想要就此按照“呆账”进行销账处理的可能性不大。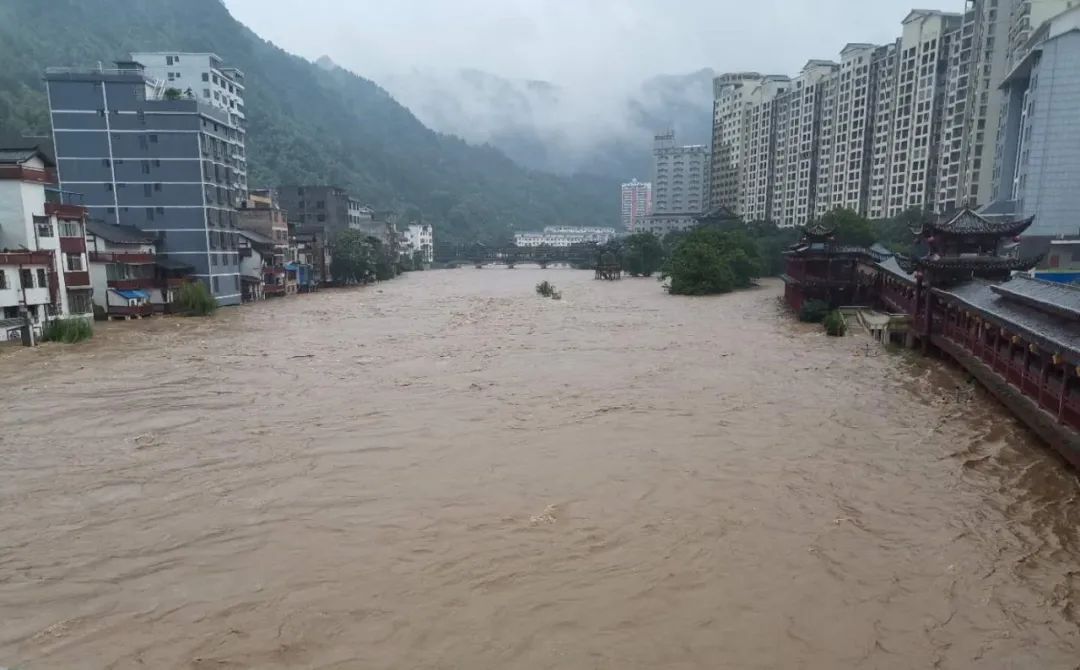
不过,此次暴露确实属于重大的灾害,在还账、催收上,或许会给出更多的宽限时间。至于具体到个人,比如刚买的房子确实被冲毁,而且也没有能力继续偿还贷款,最多也只能以个人身份咨询银行,看看能否“特殊处理”。但想要完全赖掉还贷,几乎是不可能的事情。最多也只是做到免息而已,但具体情况还需要个人与银行方面沟通。
对此,有人却提出疑问。认为银行在审核购房合同,进行放贷时,行为本身其实更像是投资。如果双方达成意向,那么银行方面,是否也应该承担其中面临的贷款风险。一旦房屋在自然灾害面前损毁,这部分损失银行也要一同承担风险责任?答案是,银行其实并不需要承担,因为收取的利息当中,不包含承担这种风险的条款。如果真的加进去,恐怕房贷还款利息会高到离谱。所以,最保险的做法还是给自己的资产上一份保险。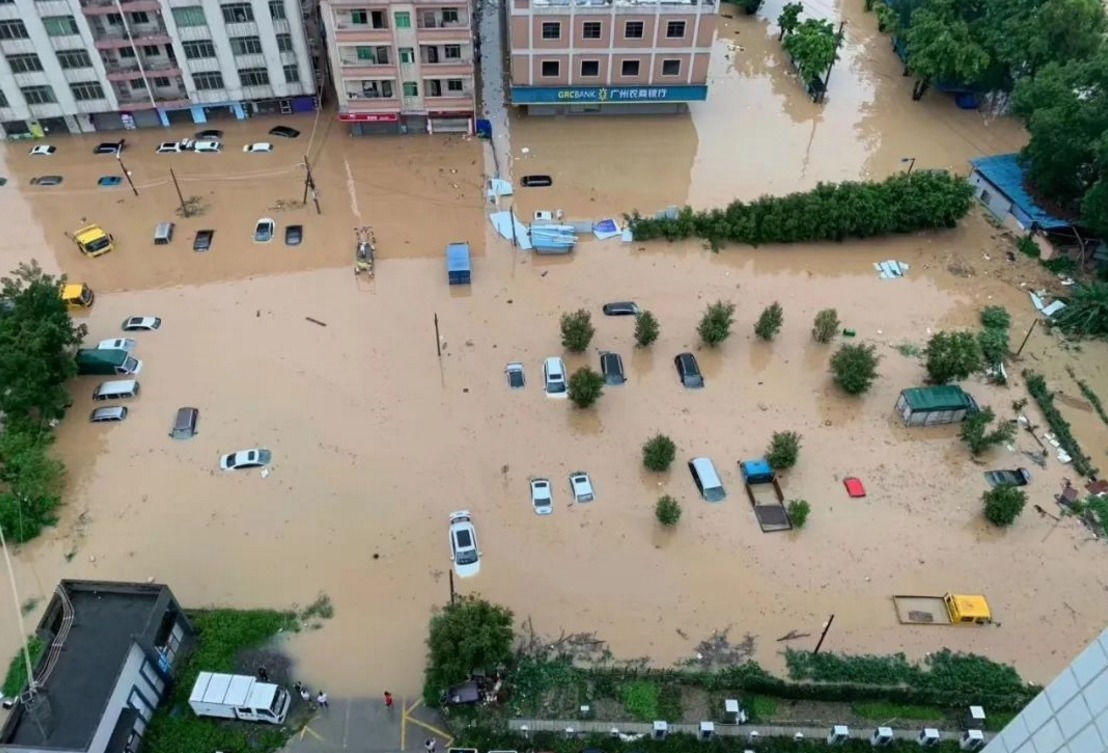
【 贷款买房|贷款买的房子被洪水冲垮,还要还房贷吗?看看银行会怎么做】国人其实很少会给自己的房子上一份保险,认为房屋大多情况下都不会出问题,自然也没有上保险的必要。其实“房屋险”概率确实不高,可一旦房屋出了问题,代价却根本承受不起。所以,建议有条件的情况下,还是考虑给房屋上一份“保障”。这样一来,无论是百年一遇的狂风暴雨,还是千年难见的地震海啸,都不再害怕房屋损毁、赔得血本无归。
- 贷款|5月起,“2道铁令”,今后这1种买房方式再也行不通了
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 助贷|助贷咨询:企业抵押贷款常见风险
- 情形|速看!武汉住房公积金贷款信用审核新标准发布
- 购房置业|上海女子拍下对楼住户家无敌露台,超大空间网友酸了:买房送操场
- 郑州|买房月供曝光!郑州最新平均工资8694元,撑得起房贷么?
- 购房置业|为什么买房不要买靠边的房子?这些问题要注意,开发商不会告诉你
- 小户型|发现丈夫赠人房产 妻子怒讨买房款
- |2022年房价走势已清晰,准备买房的刚需家庭,提前看看这4大忠告
- 购房置业|买房界的黄金法则:好房子横向要宽、纵向要薄,多面朝南