
房企|2021下半年集中供地,你的对手是谁?隐藏在股权穿透下的另一番风景( 三 )
同样,研究组也对这类企业2021年下半年拿地意愿进行了预测,不同的是,在预测2021年权益拿地金额时,在假定权益拿地金额总体呈上升趋势下,采用近五年最高权益拿地额进行研判。
●预判TOP20国企央企下半年拿地总体趋于适中或保守,但部分财务稳健的房企或从保守型转向适中型
预判TOP20国企、央企2021年下半年拿地激进型的仅为2家、适中型6家、保守型12家。由于此类房企上半年拿地积极,下半年拿地激进型的占比低于TOP30民营房企30个百分点为10%。
其中三道红线指标均未踩中的中海地产上半年拿地完成率仅为33.18%,我们预测其下半年在集中供地规则更加完善下将积极扩充土地储备;
值得关注的是招商蛇口、建发房产、越秀地产1-6月权益拿地完成率均超90%,预判其在下半年拿地中将转为保守,但由于上述房企的共同特征为财务稳健、规模适中,灵活性强,增长追求意愿大,也存在向适中型转化的可能。
表:TOP央企国企2021年下半年拿地意愿预测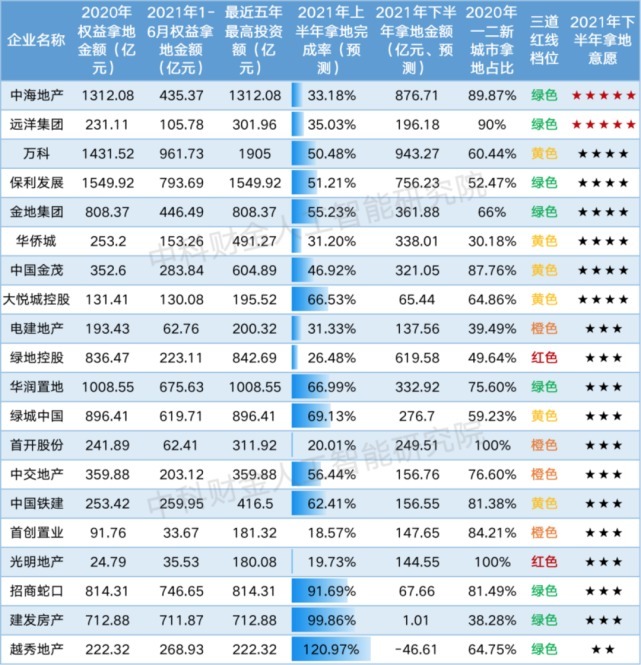
注释:拿地完成率45%-55%,预判公司下半年拿地适中,拿地意愿为四星,小于45%的拿地偏向激进为五星,55%以上预估公司下半年拿地意愿偏保守、为三星及以下,如三道红线指标位于红色档或橙色档的调整为拿地保守型
总的来说,国企、央企类的房地产由于其资源支撑力大,综合实力相对较强,能更好地抵抗异常事件带来的风险和危机。在2021年1-6月集中供地中,权益拿地金额TOP10房企中,国企、央企占据7席,在各城市中也频频“霸榜”,但在上半年首轮集中供地激烈的竞争中,土地获取成本高启
(三)典型国有控股型企业
1. 五家典型国有控股房企总体概况
此次首轮集中供地,共吸引了300多家房企参与角逐,这其中国企央企所占的比例还是比较大的,且大都凭借自身优势获取到更多优质资源。我们选取了5家比较典型的大型国有控股型房企作进一步的详细分析同时预测各房企下半年的投资布局。
五家房企分别为:招商蛇口,保利发展,华润置地,中海地产和绿地控股。
五家房企共获取权益土地规划建面1322.9万方,占首轮集中供地全部土地建面的10.5%,共实现权益土地成交额1578.8亿元,占比则达到13.8%,平均成交楼面价11935元/平方米,平均溢价率达到18%。
保利发展以486.8亿元的权益土地成交额排在五家房企首位,高出排在第二位的招商蛇口约23.1%。而绿地控股则是五家房企里成交楼面价最低的,平均楼面价只有5341元/平方米,其余四家房企的平均楼面价均突破1W元大关,这主要也和各房企在集中供地下的土地布局有关;绿地控股此次只在五个二线城市有土地成交情况,且五个城市中除了杭州外,其余各城市的平均楼面价均较低。我们后面会详细分析各房企的城市布局。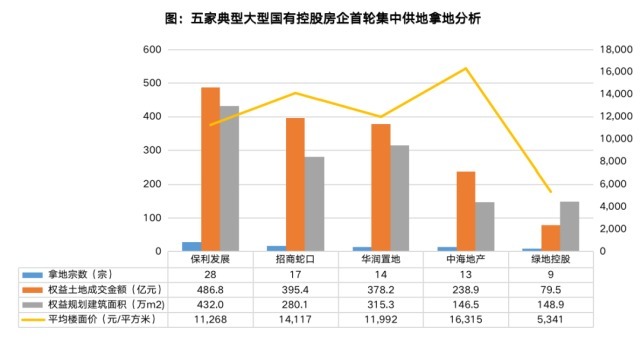
2. 拿地布局
总体来看,长三角城市群一如既往得延续了它的核心优势和热度,在众多城市群中长三角是唯一吸引五家房企共同布局的城市群,该区域五家房企权益土地投资额共达到613亿元,占比达到39%,遥遥领先于其他城市群。
而从单企业来看,保利、招商蛇口和华润均在长三角城市群投入最多金额,并把该区域作为自己的深耕区域;中海地产则是在首轮集中供地中重仓海西地区;绿地控股首轮集中供地下拿地力度较弱,土地成交金额数低,也因此各地区布局反而比较均衡,资金分布最多的区域在长江中游城市群。
值得注意的是,首轮集中供地下五家房企在东北地区的土地成交金额达到131亿元,占比达到8%,成交体量还是比较大的,且四家房企均有涉猎,而在该地区发生土地成交活动的城市则主要为沈阳和长春,但鉴于目前东北地区的市场遇冷情况,下半年各房企应当不会再继续加大在该区域的布局。
- 限购|哈市125家房企将列入重点监管范围,详细名单→
- 厦门|2021年中国新增6座超300米摩天大楼,数量领跑全球
- 物业管理|瞄准高估值,2000亿房企将分拆物业赴港上市!物管行业遇冷,这一"新物种"能否打破寒冬?
- 契税|谢逸枫:2021年全国房价次首破万元 销售额创下35年历史最高纪录
- 购房置业|2021年爆雷的开发商这么多,2022年还能不能买房了?
- 欧派上榜《2021胡润中国500强》|定制快讯| 欧派家居
- 居里亚2021年终总结大会圆满召开|定制快讯| 年终
- 公积金|淄博公布2021年度“人才公寓”分配统计分析报告
- 美克家居|视线|2021年家具行业明星代言事件盘点:不是营销“万金油”
- 深圳市|2021年在珠海买房的人都被套牢了吗?珠海十大热门区域哪里最抗跌