
购房置业|恭喜没买房的人,央行一个信号,2021年的“买房时机”已到?
【购房置业|恭喜没买房的人,央行一个信号,2021年的“买房时机”已到?】
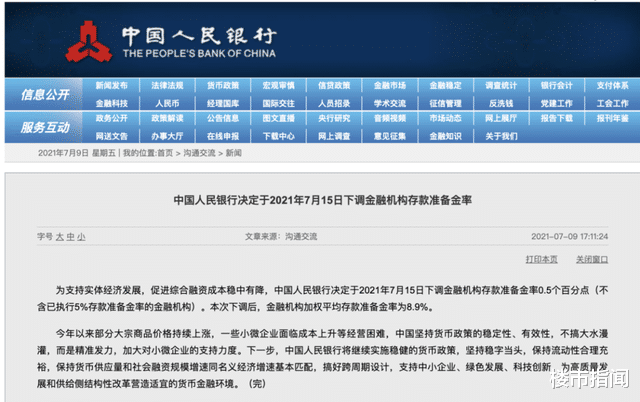
恭喜没买房的人 , 央行发布一个新信号 , 7月上旬 , 央行发布信息称 , 从7月15日开始 , 下调金融机构的存款准备金率0.5个百分点 。 经过这一轮的下调 , 金融机构的加权平均存款准备金率为8.9% , 本次预计向市场释放出长期资金1万亿元 。 更为重要的一点是 , 本次是“全面调准” 。
很显然 , 这是在向银行释放出更多的可对外贷款的资金额度 , 不管是调准、还是降息 , 市场上接收到的信号几乎是一致的:货币政策有了宽松化的新变化 , 资金密集型行业和货币高周转型的行业会率先响应这种积极的信号 , 尤其体现在楼市和股市两个行业 , 受到影响更加直接 。
01 一个消息 , 调准来临 , 什么是“准备金”???举个例子:大明手上有2万元钱 , 他准备存进银行吃利息 , 定期为1年 , 银行给大明1.85%的年利率 , 一年到期的时候 , 大明不仅可以取回2万元的本金 , 还可以收到370元的存款利息 。 然而这2万元搁在银行也并不会闲下来 , 因为一旦资金睡大觉了 , 不仅银行有损失 , 而且对经济发展不利 , 所以银行会想尽办法把这2万元给贷款出去 。 如果银行对外贷款利率为4.9% , 那么在这1年的时间里 , 银行就赚到了980元-370元=610元的利息差 。
以上是存贷款的简单逻辑 。
然而银行根本不可能把每一笔存款100%拿出贷款 , 因为根据央行规定 , 需要留存一定的比例作为备付金 , 这笔备付金作为常态化备用金 , 以防各种意外和突发使用资金情况 。 另外央行要求各大商业银行收取的存款中 , 需要留存一部分到央行账户 , 这就是法定存款准备金了 。
一直以来 , 大型国有商业银行的准备金为21% , 这也就意味着 , 大明的2万元存款 , 其中有4200元是存进了央行 , 商业银行能用于贷款的只有15800元 。
这个准备金 , 具有分风险管控意义 。 就像一个家庭总现金为200万元 , 但是通常而言不会把这200万元全部用出去或者转换为长期不动产 , 会采用多个篮子存放鸡蛋的做法 , 对100万元不动产分割 , 50万元理财 , 还有50万元存款(现金) , 最后的这50万元就相当于准备金 , 以应对家庭可能随时出现的突发情况用钱或者生病开支 。 银行也是如此 , 不能把100%的存款额全部贷款出去 。 另外 , 准备金还可以调节市场资金流动量 , 只要提高了“准备率” , 那么市场资金就减少 , 只要调低了“准备率” , 相应地市场资金就会增加 。
所以 , 不少专家才说:这一次全面性的“调准” , 意味着向市场释放出了1万亿元流动资金 , 对股市和楼市等资金流动量大、资金周转速度高的行业 , 带来的波动变化将直接显现出来 。
02 降低“准率”对房地产影响多大?先说结论:这一次的调准 , 是全面性的 , 并非针对某个单一的行业 , 也并非把某个行业给屏蔽掉了 , 属于雨露均沾型 , 所以楼市或多或少都会遭遇一些波及 , 只是大小的问题 。
为什么这么说呢?根本原因在于 , 2020年以来 , 房地产市场被压抑得太久了 , 而且在三红线和限贷令的加持之下 , 金融市场几乎没有多少资金和贷款流向房地产市场 , 特别是进入4月份之后 , 买房贷款人明显感觉到“按揭贷款审批时间拉长、审批的额度减少”了 。 这一系列问题并不是银行不愿意给买房人贷款 , 而是在“收缩的限制下” , 银行根本就没有多少额度可以贷给房地产市场 , 特别是在每一个月末和季度末 , 表现更明显 。
- |“最惨购房者”相关话题登热搜榜首,到底是怎么一回事?
- 购房置业|经济学家:老百姓60%的钱花在房子上很危险!网友:说得很对
- 购房置业|上海女子拍下对楼住户家无敌露台,超大空间网友酸了:买房送操场
- 中海珑悦府|中海珑悦府好不好?置业顾问从项目现场发回新组图
- 购房置业|为什么买房不要买靠边的房子?这些问题要注意,开发商不会告诉你
- 购房置业|这个城市住房补贴都涨到600万了!
- 碧桂园|小城市的房住不炒,遇上返乡置业
- 购房置业|买房界的黄金法则:好房子横向要宽、纵向要薄,多面朝南
- 买房|二手房指导价意义非凡,主要有这4点,想购房的来看看
- 购房置业|上半年能再买房吗?2个消息接踵而至,央媒定调,答案很明显