
现金流|一手稳现金流一手多元化投拓,奥园优化债务与土储结构
本文来源:时代财经 作者:沈卓玄
从房企“三道红线”、银行“两道红线”到供地“两集中”,去年以来,房地产行业在融资、市场和土地等方面受到的监管步步趋严。
在财务端,受“三道红线”等行业政策影响,去年房企筹资活动现金流相较2019年大幅下滑94.43%。而房地产正在步入微利时代,已经成为了行业共识,更有房企自曝在此制度下所获取的项目,只能“努力”做到1-2%的净利润水平。
房企们拿到了一张更难的考卷。在这样的背景下,如何实现现金流、利润和规模的平衡成为房企们必须寻求的生存之道。
不同房企有着不同的思考,而秉持“高质量发展”理念的粤系老牌房企奥园,在房地产行业被带上政策“紧箍咒”的当下,开始显现其“未雨绸缪”经营策略的效果。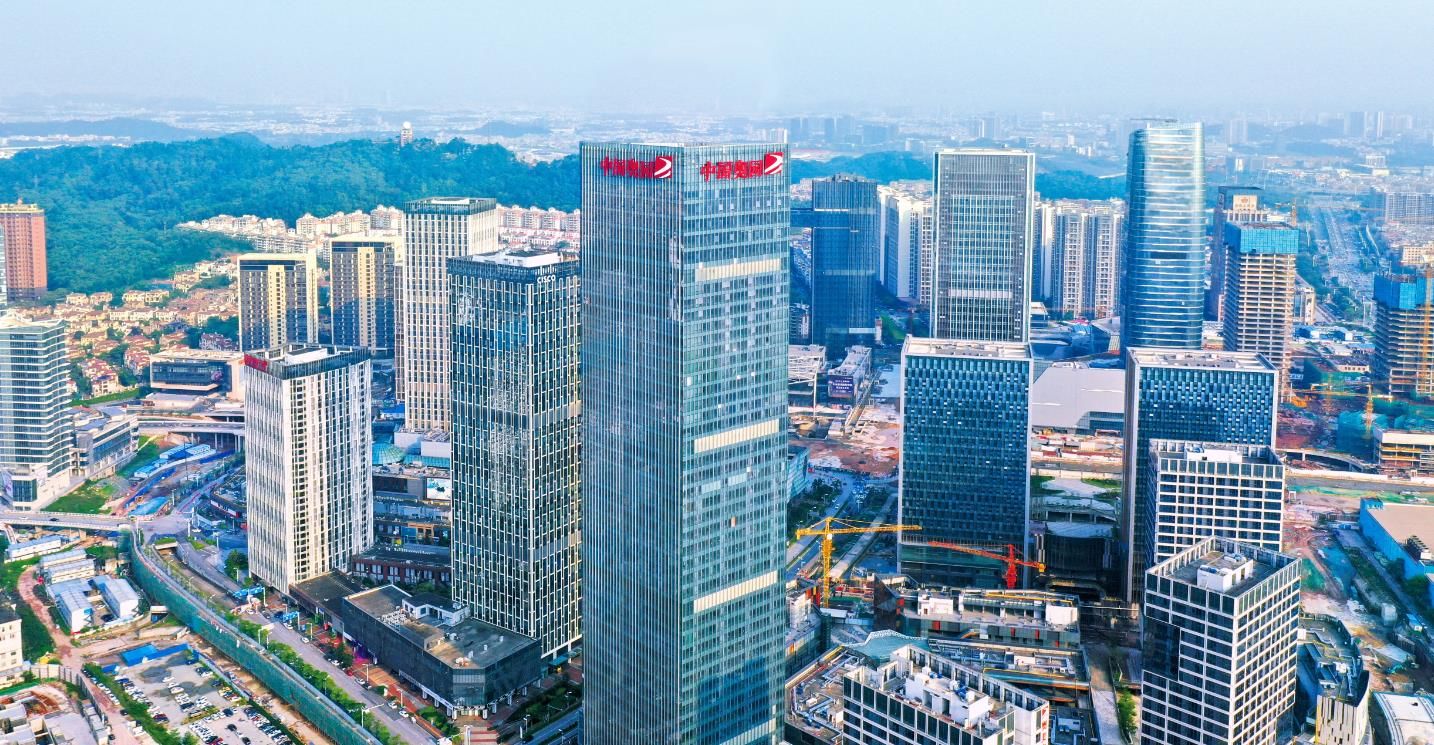
再获18.2亿元,奥园债务结构继续优化6月29日,奥园公布其成功发行面向专业投资者的18.2亿元公司债券,票面利率6.8%,本期债券期限为4年。根据公告,本期债券募集的资金扣除发行费用后,全部用于偿还奥园到期或进入回售期的公司债券,额度与本期债券相当。
实际上,在今年房地产金融监管不放松、房地产行业总融资规模持续下行的背景下,奥园依然成功通过多种途径保障公司现金流的充裕。
除了18.2亿元的公司债券,今年以来奥园完成了两轮合共逾21亿港元三年期境外银团贷款,并先后发出三笔合计7.38亿美元的优先票据,所得款项用于境外债务再融资。同时,奥园已悉数赎回今年内到期的公募境外优先票据,持续优化公司的债务结构。
根据中国指数研究院的监测,今年前5月房企海外债融资1624.54亿元,同比下降17.95%;海外债累计平均利率为6.48%,同比下降1.57个百分点。海外融资规模和平均利率同步下降,究其原因,主要受到今年一季度房企债务违约事件所累,海外资本市场信心减弱,然而由于境外货币环境较为宽松、且成本偏低的绿色债券占比较高,带动了利率进一步下调。
可以对比的是,今年奥园海外融资的利率不仅低于年内到期的海外债务,相对行业的平均水平也具备一定优势。时代财经统计得知,今年以来奥园发行的三笔美元优先票据利率分别为4.2%、5.88%和7.95%,而到期的海外债务利率介于4.88-7.95%之间。
值得一提的是,今年1月份奥园发行的1.88亿美元2022年到期4.2%优先票据,更是创下奥园债券发行成本的新低。
融资只是现金流的补充手段之一,在 “三道红线”的指引下,房企们普遍在积极地降负债。奥园唯一踩中的红线即“剔除预售款项后的资产负债率”,该指标只有在70%以下时才算达标,尽管2020年底奥园该指标仍高于70%,但相对2019年已下降三个百分点至78%。
实际上,奥园在积极地补充经营性现金流。2020年,奥园实现销售及回款双双破千亿,分别达到1330.1亿元和1130.6元的水平,现金回款率由2019年的78%提升至85%。
旧改十年潜伏,预期带来6730亿元低成本货值不仅如此,奥园还提出从土地端实现降低负债的目标,包括两大方面:其一是将年购地预算控制在当年合同销售额25%以内;其二是扩展除招拍挂之外的土地获取渠道,主要是城市更新。
上半年,奥园积极参与了包括广州、杭州、徐州、福建在内的公开招拍挂,不过奥园方面透露,公司的“拿地策略方是会积极参与封顶摇号的模式,为保证项目利润,不会去跟大家拼价格。”
实际上,城市更新现已成为奥园补充土储的关键渠道,对比招拍挂,城市更新带来的土地储备不仅体量更大,而且成本更低。时代财经获悉,奥园已在广州、深圳、佛山、东莞、珠海和香港等城市斩获不少项目。
- 房地产行业|夯实发展根基,目及恒信行稳致远
- 楼市|稳楼市不是说说就行的,这2个原因,让稳楼市的难度加大
- 时代中国|港股内房股走高,央行指出近期房地产市场预期稳步改善
- |现在很多收入不稳定的人,贷款买房,并且结婚生子,如果发生意外怎么办呢?
- 三亚|房价日渐平稳,国内商品价格纷纷上涨,这是为何呢?
- 配租房|在榕就业创业台胞选首批配租房:可以在福州更稳定发展
- 房地产市场|优质房企受青睐 龙光集团财务经营稳固获认可
- 电视柜|115㎡现代,简约舒适的空间,稳重端庄的家具,舒服又高级
- 房价|2022年楼市会更稳定,但刚需家庭买房,需优先注意2点
- 房地产市场|国家统计局:房地产行业正在向着集约、高效、长期、健康、稳定的方向发展和转变