净利润|三只松鼠、来伊份、良品铺子半年报PK,谁是零食第一股?( 二 )
「不二研究」认为 , 三家零食厂商能否抓住四季度的机遇期 , 仍取决于其渠道、产品等方面的蓄力 , 更是考验其在新消费风口趋势下的应变能力 。
渠道:线上内卷VS转战线下 网购渠道的兴盛孕育许多电商零食品牌 , 三只松鼠就是其中杰出代表 。 目前 , 平台类电商增长红利已然见顶 , 表现为营收贡献的减少和平台费用的走高 。
半年报显示 , 三只松鼠7成营收来自于线上渠道 , 推广费及平台服务费高达7.21亿元 , 同比增加3.23亿元 。
烧钱并未换来营收 , 三只松鼠来自第三方电商的营收为36.21亿元 , 同比减少18.5% 。 良品铺子同样面对高昂的营销费用 , 今年上半年该项支出为9.7亿元 , 同比增长30.8% 。
而植根于线下店铺的来伊份 , 营销费用不增反减 , 共支出6.36亿元 , 同比减少6.79% 。
「不二研究」发现 , 在线上获客成本明显提高、营销总费用高企的情况下 , 三大零食厂商不约而同地达成共识:加速线下布局 。
根据弗若斯特沙利文预测 , 2022年我国休闲零食行业总体零售额规模约为1.56万亿元 , 其中线下零售额就将达1.30 万亿元 , 占比约为83% 。
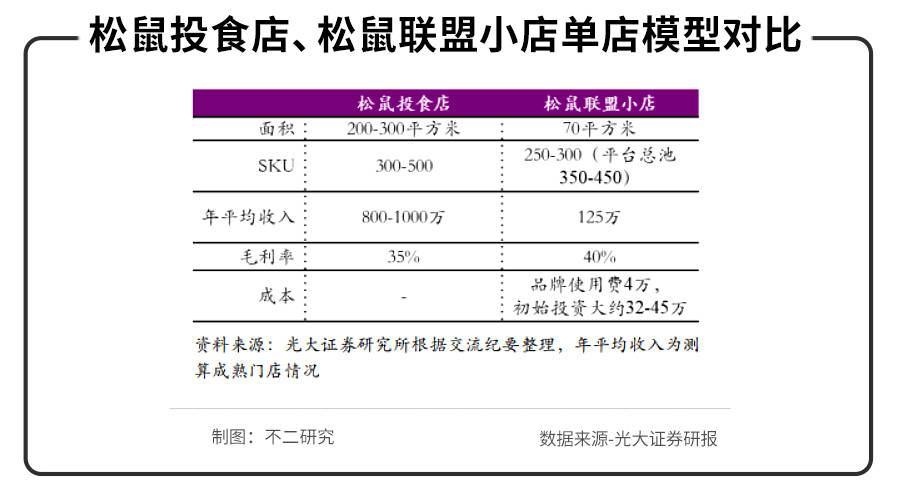
三只松鼠从2019年就开始线下扩张 , 开设投食店和联盟小店两种店铺 。 截至2021年6月31日 , 三只松鼠投食店共有163家、联盟小店有941家 , 共计贡献了17.8%的营收 。 未来公司仍有加速开店的计划 。
据光大证券2021年6月测算 , 投食店面积在300平方米以上 , 单店年平均投入高达800万;联盟小店面积约70平方米 , 单店年平均投入125万 。
良品铺子线下店铺主要分为直营和加盟两种 , 目前加盟店是运营重心 。
财报数据显示 , 截至2021年6月30日良品铺子共有门店2726家 , 上半年公司新开直营门店和加盟门店共计207家 , 门店数量比三只松鼠的两倍还多 , 贡献48.42%的营收 。
来伊份则有完全不同的扩张逻辑 。 不同于三只松鼠IP化的店面 , 来伊份一直深耕线下市场 , 通过专柜、专架等方式拓展线下连锁渠道 。
截至2021年6月30日 , 来伊份连锁门店达274家 , 加盟门店达863家 , 同比增加492家 。 直营、加盟和经销等线下渠道贡献了超过87%的营收 。
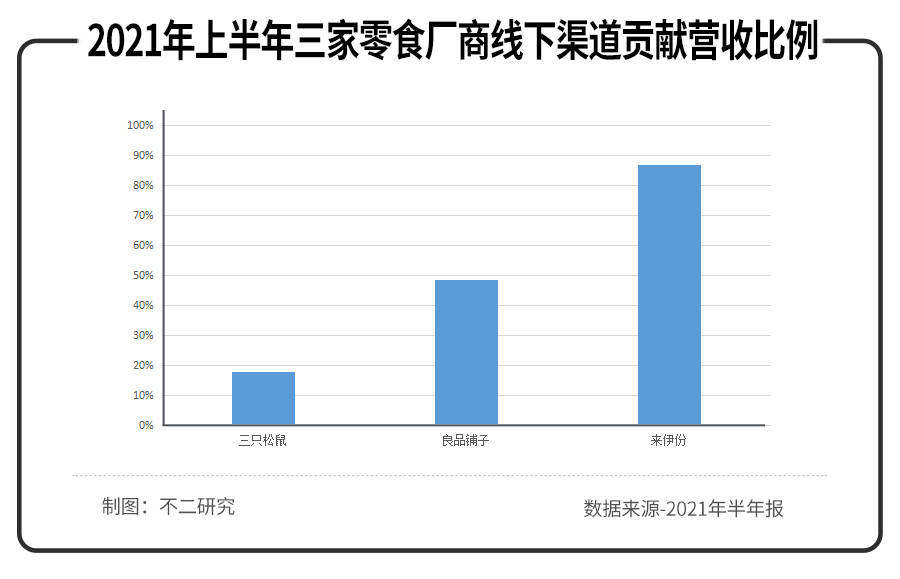
从渠道贡献收入来看 , 三只松鼠线上线下七三开、良品铺子线上线下五五开、来伊份线上一成线下九成 。
「不二研究」认为 , 从实际营收数据来看 , 三只松鼠和来伊份的渠道布局各有偏废:前者倚重线上 , 后者植根线下 。
而良品铺子能称为“两只脚走路” , 并在疫情带来的风口——社区团购中脱颖而出 。 2020年 , 良品铺子成立社交电商事业部 , 加速布局抖音、快手等渠道 , 捕获社区团购前期的流量红利 。
财报显示:2021年上半年 , 良品铺子团购渠道市场增长明显 , 来自该渠道的营收较同期增长263.58% 。
来伊份同样在社区团购中享有优势 , 密集的线下布局有利于集中发力 。 2021年上半年 , 来伊份社区业务同比增长80% , 实现业绩1.6亿元 。
而三只松鼠在今年上半年入驻美团优选、多多买菜等多个社区团购平台 , 社区团购营收同比增长超300% 。
社区团购属于非平台类电商 , 若其商业逻辑能够跑通 , 也许是零食厂商渠道升级的新机遇 。
但是 , 社区团购目前正处于行业洗牌中 , 「不二研究」认为 , 仰仗线下网点布局的团购大战 , 是渠道升级还是内卷 , 能否为零食厂商赋能尚无定论 。
- 优惠|便宜超一半丨百草味、三只松鼠、李子柒……零食代工厂大起底!
- 难言之隐|三只松鼠热搜外的难言之隐
- 净利润|猛虎出笼,开仓放粮!2022年宁波将有52个次新房项目成功解禁!
- 净利润|通化葡萄酒股份有限公司2021年年度业绩预盈公告
- 净利润|房贷时间选“长的”还是“短的”?内部人士给出建议,望知悉
- 因为|三只松鼠变“三只老鼠”,人人喊打!
- 活动|年货节将至,零食界率先打响“价格战”,三只松鼠、百草味突然“失宠”?
- 中国休闲食品|再发道歉声明,三只松鼠要营销还是要产品?
- 广告|三只松鼠再次陷入公关危机,2022年营销费应再加1个亿
- 劲敌|三只松鼠迎来劲敌?坚果行业打响“价格战”,数万消费者成功捡漏