
房贷利率|致购房者公积金贷款买房不可不知的5大弊病,你知道吗
文/眼里只有房
在高房价与高房贷利率的双重压力下,购房者的买房压力可是越来越大了。为了减轻房贷压力,越来越多的购房者都纷纷选择了公积金贷款买房。与商业贷款相比,公积金贷款利率可是要低很多,那么是不是就此可以认为公积金贷款买房就一定好呢?其实不然,在此,小编要说的是,公积金贷款买房不可不知的5大弊病,你知道吗?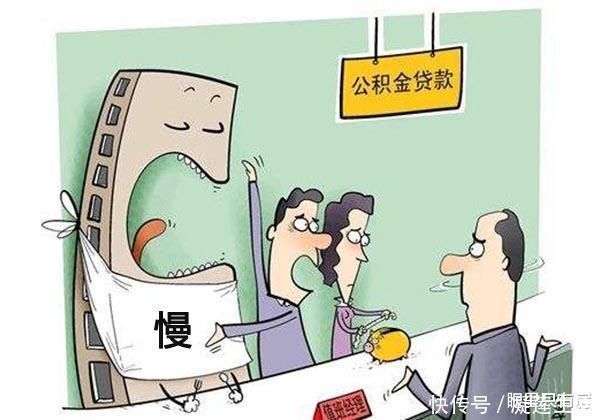
放贷慢
1、短期难批
稍有经验的购房者都知道,公积金贷款审批流程比较繁琐,这也就导致房贷很难快速获批。如果你的交款时间比较紧迫,那就选择商业贷款吧,要知道一旦无法按时交款,那可就算违约了,此时购房定金可是不退还的。
2、会被嫌弃
正因为公积金贷款放贷较慢,不利于快速回笼资金,因此,不少开发商都会十分嫌弃公积金贷款买房。在楼市火热时,如果你坚持要使用公积金贷款买房,那么恐怕开发商可就不会为你提供服务了。
断缴
3、缴存限制
不是你交了住房公积金,就可以使用公积金贷款买房。一般来说,多数城市都存在这样的规定,只有连续足额缴存住房公积金满6个月以上,才能申请公积金贷款。如果你缴存时间较短,那可是无法使用公积金贷款买房的。
4、额度较低
无论你的审贷条件多么优质,公积金贷款额度都不会太高,因为这是住房公积金政策规定。换言之,如果你对贷款额度要求较高,那么你还是放弃公积金贷款,选择商业贷款吧。
余额零
5、余额足够
公积金账户余额可是会影响公积金贷款的,就比如当你的公积金账户余额为零时,这也就意味着你无法获得公积金贷款了。所以,大家在申请公积金贷款前最好别乱动账户余额。
【 房贷利率|致购房者公积金贷款买房不可不知的5大弊病,你知道吗】不得不说,使用公积金贷款买房确实可以减轻购房者的房贷压力,但是这并不意味着使用公积金贷款买房一定好。在此,小编要提醒广大购房者,公积金贷款买房不可不知的5大弊病,你知道吗?
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 房贷|“重启”拆迁?这2类房子或全拆重建,两类人受到影响
- 床头柜|95后姑娘的“穷装”卧室火了,环保又精致,软装的力量真强大
- 郑州|买房月供曝光!郑州最新平均工资8694元,撑得起房贷么?
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 卫生间|房屋装修6大暗坑,哪个踩了都会导致返工,希望你没踩到。
- 房贷|信用贷款没还清会影响房贷吗?应该怎么办?
- 房地产行业|夯实发展根基,目及恒信行稳致远
- 购房置业|男子为买房“假结婚”?!意外身亡后留下900万的房贷!两位“妻子”谁来还?
- 银行|如果出现大规模的房贷断供现象,银行和业主将两败俱伤