
品牌|陷入产品质量风波,薇娅带货的三只松鼠,困于代工模式( 三 )
同时 , 由于产品的生产话语权并不在三只松鼠手中 , 从原材料成本到人力成本等 , 都由代工厂来决定 , 这也意味着 , 三只松鼠无法掌控产品的生产成本 。
代工生产是一把“双刃剑” , 悬在三只松鼠头顶 。
近年来 , 品牌背后的代工厂们也逐步走向台前 , 开始打造自己的品牌 。 相比三只松鼠、良品铺子这类大品牌的高溢价而言 , 代工厂自有品牌产品的性价比更高 , 但味道却几乎没有多大差别 。 在各社交平台上 , 都能搜索到关于大牌零食代工厂相关讨论 。
于是 , 新的问题也产生了:随着产品质量问题频发 , 一旦品牌力减弱 , 消费者们又何必独宠“三只松鼠”呢?
线下之困
相比于2019年刚上市时的风光无限 , 如今的三只松鼠虽然仍是休闲零食行业龙头 , 但在资本市场上的表现却一度黯然失色 。 2020年5月 , 三只松鼠股价最高峰值曾达到91.09元 , 总市值高达365亿元 。 而如今 , 公司股价不足巅峰时期的一半 , 总市值仅剩148亿元 。
过去 , 凭借着互联网的发展以及电商的崛起 , 三只松鼠营收规模不断扩大 , 但随着线上流量增速放缓 , 获客成本相应增加 , 公司为保证营收稳步增长 , 加大引流力度的同时 , 利润遭受一定影响 。 自2018年起三只松鼠开始陷入“增收不增利”的怪圈 。 次年 , 公司营收突破百亿大关 , 营收同比增长45%的光鲜之下 , 净利润不足2.5亿元 , 同比下滑21% 。
2020年一场疫情 , 一定程度上利好诸如三只松鼠此类线上品牌 , 但长久困于电商模式的思维之中 , 也为三只松鼠未来的增长埋下了隐患 。
根据三只松鼠2021年半年报 , 今年上半年 , 其在第三方电商平台营业收入占总收入的70% 。 电商渠道仍然决定了三只松鼠的营收状况 。
同时 , 三只松鼠的推广费及平台服务费也在不断增长 。 2018年和2019年 , 三只松鼠的该部分费用为3.93亿元和6.60亿元 , 同比分别增长36.93%、67.94% 。 在今年上半年 , 这一数据已达到7.21亿元 。 “买流量”的费用越来越贵 , 相比之下 , 在上半年三只松鼠的净利润仅为3.52亿元 。
上市之后 , 三只松鼠更是接连遭遇IDG、今日资本等大股东减持 。 其中今日资本出手较早 , 2020年下半年便通过集中竞价交易和大宗交易等方式累计减持公司2.4%股份 , 约套现5.5亿元;IDG减持则主要发生在过去半年间 , 累计减持三只松鼠3.4%股权 , 套现6.5亿元 。
大资本的纷纷出走引起了投资者们的恐慌 。 他们关心 , 在2019年营收冲破百亿元后 , 三只松鼠如何再上一个台阶;但近年来公司不断发力线下以及品牌扩张等动作似乎还没能让他们看到希望 。
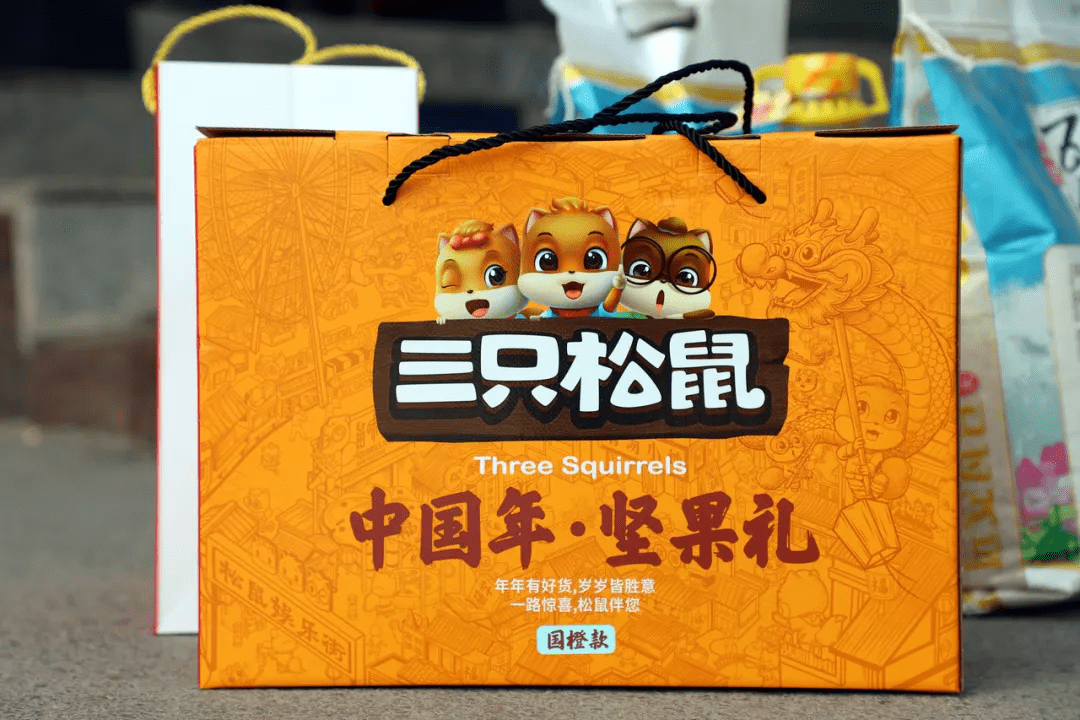
2016年 , 在阿里提出“新零售”概念后 , 三只松鼠创始人兼CEO章燎原就尝试在三只松鼠的“大本营”安徽芜湖开了第一家线下店 。 三只松鼠首家线下店面积300平方米 , 日均销售额最高时达到15万元、一周有5万人进店 , 开业一个月便实现销售额240万元 。 但三只松鼠首店的营收奇迹 , 却没能在其他门店中得到完美复制 。
最初 , 章燎原提出了线上、线下“同款同价”策略 , 即线下实体店品类及SKU完全照搬线上的设计 。 但这也意味着 , 线下门店要在与线上渠道同样产品价格的标准下 , 承担高昂的门店租金和人工管理成本 。 此外 , 为了支撑线下门店销售 , 三只松鼠开始扩展多品类 , “2017-2019年 , 三只松鼠的SKU从最初的200个左右 , 最高时达到了近800个 。 ”据一位三只松鼠员工向AI财经社表示 , 但公司多品类SKU却没有辅以精细的运营和管理 , 最终三只松鼠仍然没有摆脱“增收不增利”的状态 。
- 美好生活|欧哲门窗副总经理周志军:「拓」不忘初心同心同德,成为美好生活空间首选品牌
- 品牌|过新年 办年货 良品铺子携手天猫超品日带来高品质年礼
- 床屏|芝华仕沙发质量真的不好吗?是误解?还是真理?大家可以进来讨论讨论这个品牌
- 品牌|休闲零食“第五个时代”来临,谁能稳站潮头
- 品类|桃花姬刷屏分众,传统品牌如何做到“更新鲜”?
- 涨跌|对于房价涨跌,一旦你陷入这5个误区,买房省钱将会成为空谈
- 蛋黄酥|长沙零小馋品牌管理有限公司早餐零食推荐
- 品牌|2次登上超级品牌日,良品铺子为何总能抓住“天猫”的心?
- 品牌|阿里巴巴自有零食品牌“棒倍特”上线,商标已准备就绪 !| 企业合规
- 浙江省|耐候密封胶品牌多吗?如何选出靠谱的胶粘剂品牌?