
回落|大趋势开始变了!未来,一二线城市二手房下行大概率( 二 )
同比,当时涨幅最高的也是广州,13.2个点;然后徐州,同比涨了10.4个点。二手房6月同比跌的城市,其实也不少,7月更多了,特别是三线城市。我们再和2020年7月做个总趋势比较。当时,一二三线城市二手住宅销售价格,环比上涨0.7%、0.5%、0.5%——如上文杠杆地产所述,2021年7月一二三线二手住宅,环比上涨0.4%、0.2%、下降0.1%,都回落了。综上,二手房市场进入下行区间。一二线城市未来一段时间,可能是横盘,部分地段肯定还会跌。三线城市二手房不跌的,未来可能找不出几个。3、全国新开工面积下滑,开发商资金到位情况变差说完具体的新房、二手房价格走势,杠杆地产再根据我国统计局发布的其他地产数据,做个分析。我们先看投资。1-7月,全国房地产开发投资84895亿元,同比增长12.7%;比2019年1-7月增长16.5%,两年平均增长8.0%。其中,住宅投资63980亿元,增长14.9%。
总体来说这个增速还是可以,当然和前几个月比,明显增速回落,如上图,毕竟2020年当时情况特殊。如果看细节,我们会发现情况更特别。1-7月,东部地区房地产开发投资45306亿元,同比增长11.5%;中部地区投资17720亿元,增长20.0%;西部地区投资18717亿元,增长10.0%;东北地区投资3152亿元,增长8.1%。换句话说,其实东、西、东北的投资增速都不高,主要是中部恢复性增长。那么杠杆地产觉得,再过几个月,中部增速也会回到正常区间,到时全国的投资增速可能就不高了。然后看一组有趣的数据。1-7月,房地产开发企业房屋施工面积891880万平方米,同比增长9.0%。其中,住宅施工面积631072万平方米,增长9.4%。
施工面积增速还行,不过房屋新开工面积118948万平方米,下降0.9%。其中,住宅新开工面积88474万平方米,增长0.4%。新开工明显不行了,总体已经下滑,住宅增速也是忽略不计。不仅如此,房地产开发企业土地购置面积8764万平方米,同比下降9.3%;土地成交价款5121亿元,也下降4.8%。当然,这个数据很有意思,说明地价还是又涨了一点。销售总体还不错。1-7月,商品房销售面积101648万平方米,同比增长21.5%;比2019年同期增长14.5%,两年平均增长7.0%。其中,住宅销售面积增长22.7%。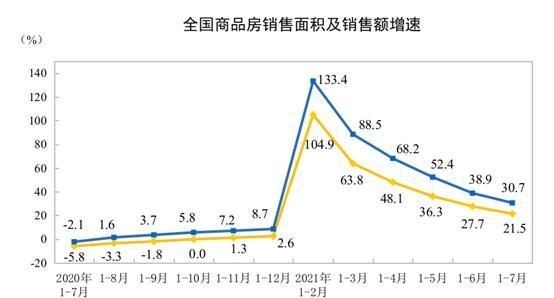
商品房销售额106430亿元,增长30.7%;比2019年1-7月增长28.0%,两年平均增长13.1%。其中,住宅销售额增长33.1%。从上图大趋势上说,虽然增速还行、价格也还行,但增速大幅往下走应该是大概率。特别是分区域看,东部地区商品房销售面积42841万平方米,同比增长24.1%;销售额61943亿元,增长36.7%。中部地区商品房销售面积28359万平方米,增长27.1%;销售额21422亿元,增长33.4%。西部地区商品房销售面积26965万平方米,增长14.3%;销售额20156亿元,增长16.3%。东北地区商品房销售面积3483万平方米,增长8.8%;销售额2909亿元,增长6.9%。我们会发现,增速跑赢全国的,东部和中部。中部比较特殊,东部也越来越接近全国增速。最后值得一说的是,开发商到位资金情况。1-7月,房地产开发企业到位资金118970亿元,同比增长18.2%;比2019年同期增长19.2%,两年平均增长9.2%。
注意看数据,其中,国内贷款15402亿元,下降4.5%;利用外资44亿元,下降44.4%;自筹资金35533亿元,增长10.9%;定金及预收款45398亿元,增长38.3%;个人按揭贷款18953亿元,增长17.0%。另外,杠杆地产多说一句,6月份的数据,国内贷款、利用外资也是下滑的。总的来说,开发商资金压力加大,部分企业的情况我们看到的,三道红线、贷款集中度管理之下,已经揭不开锅。
- 装修|淋浴房还可以坐着洗澡,一开始很不理解,装修后才发现太实用了!
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 购房置业|央行“双降”,楼市迎来利好!专家又开始鼓动买房了
- 项目|淡季很淡,上周长沙楼市成交继续回落
- |农民们请注意:农村要开始“大改造”了,你的房屋会有新情况
- 杭州|鼓励购房“动真格”!20城开始行动,2022年尽快买房还是再等等?
- 地下车库|开始前期工程!洪星地产新项目——御景华宇最新动态直击
- 书房|126平代轻奢风设计,舒适而又华丽优雅从此开始
- 拉萨|江西宜春新余萍乡楼市开始三国杀,城市化促赣西崛起“大都市区”
- 苏州工业园区|央行“开始行动”,2022年“降价潮”或消失?不妨看看一个新信号