
州政府|美国房地产税:“宽税基,少税种”
焦点财经讯 美国房地产税的特点是“宽税基,少税种”。宽税基是指对除公共、宗教、慈善等机构的不动产实行免征外,其余的不动产所有者或占有者均为纳税对象。少税种,是指州和地方政府在房地产保有环节仅征收“财产税”。美国联邦政府不征收房地产税,州政府具有征税权和税收立法权,可自行设定房地产税税率,各个州的房地产税税率有所不同。
首先,我们要提到的是美国房地产税税率。
州政府制定房地产税相关政策,而税率的确定、税收减免等交由地方政府划定。美国房地产税税率的确定采用“以支定收”的方式,地方政府首先制定年度预算草案并确定当年所需支出,根据支出计算需要筹集的收入,将所需收入总额减去除房地产税收收入以外的其他收入后得出当年需要筹集的房地产税收入,再根据辖区内房地产评估价值,确定房地产税的名义利率。
通常情况下,房地产税名义利率变化不大,居民的房地产税税负较为稳定。
房地产税实际税率是衡量房地产税税负的关键指标,实际税率指实际房地产税税额与房产总价值之比。
美国各州房地产税实际税率相差较大,如表1和图1所示,房地产税实际税率最高的是新泽西州(N.J.),为2.13%;最低的是夏威夷州(Hawaii),为0.3%,相差7倍以上。
如表2和图2所示,美国各州平均每人应缴纳房地产税税额排名最高的是新泽西州(N.J.),为$3,127;最低的是亚拉巴马(Ala.)为548美元,两者相差近6倍。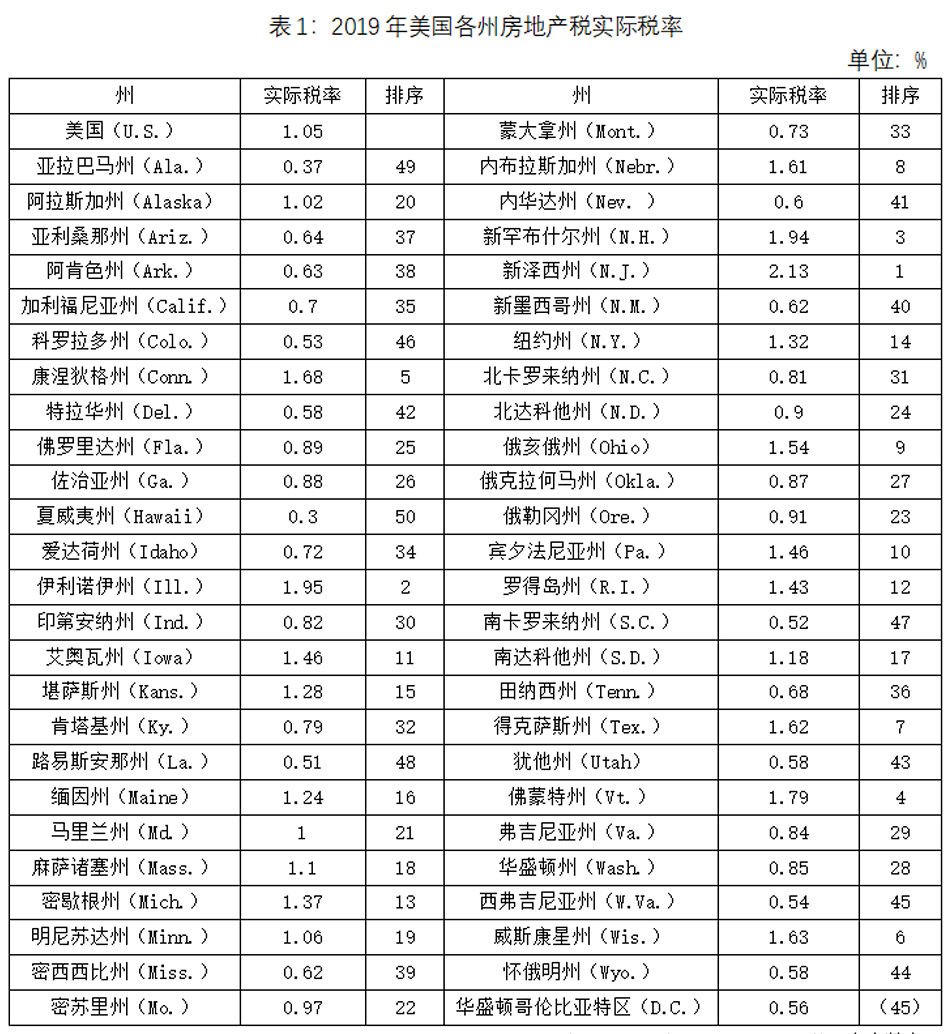
资料来源:美国税收基金会(https://taxfoundation.org/state-tax/property-taxes/)。本表数字为自有住房的实际房地产税税率(实际纳税总额 / 房屋总价值),数字不包括企业、租户和其他人支付的房地产税;华盛顿哥伦比亚特区(D.C.)不参与排名,“(45)”代表如果华盛顿哥伦比亚特区(D.C.)参与排名的话,其应有的排序。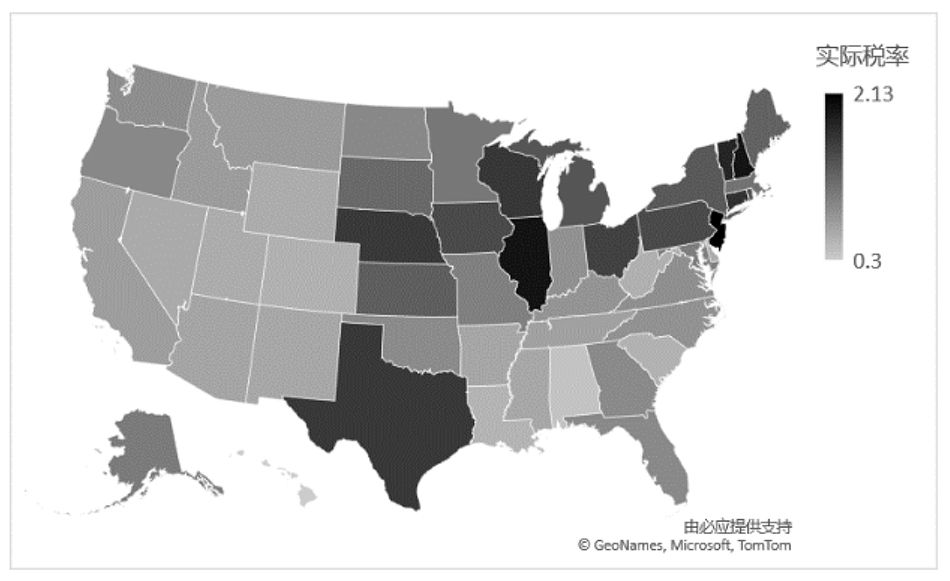
图2: 2019年各州平均每人应缴纳房地产税税额区域分布(单位:美元)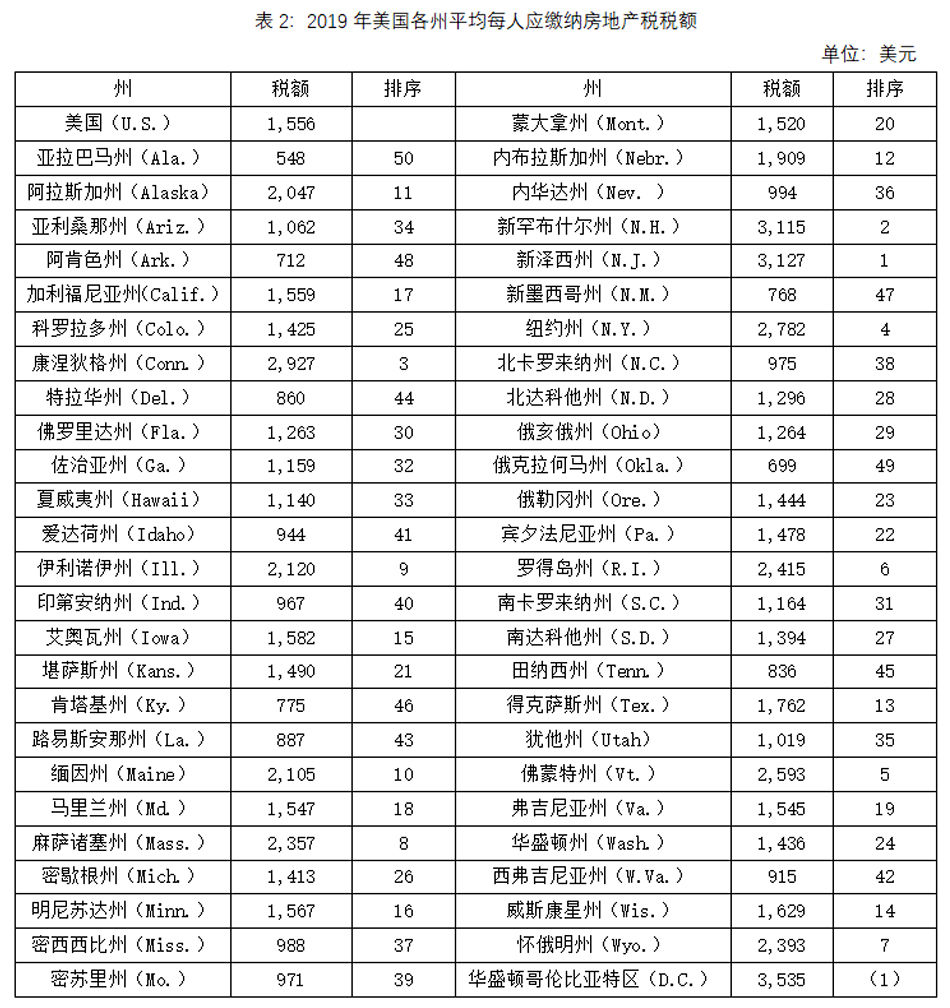
资料来源:美国税收基金会(https://taxfoundation.org/state-tax/property-taxes/);华盛顿哥伦比亚特区(D.C.)不参与排名,“(1)”代表如果华盛顿哥伦比亚特区(D.C.)参与排名的话,其应有的排序。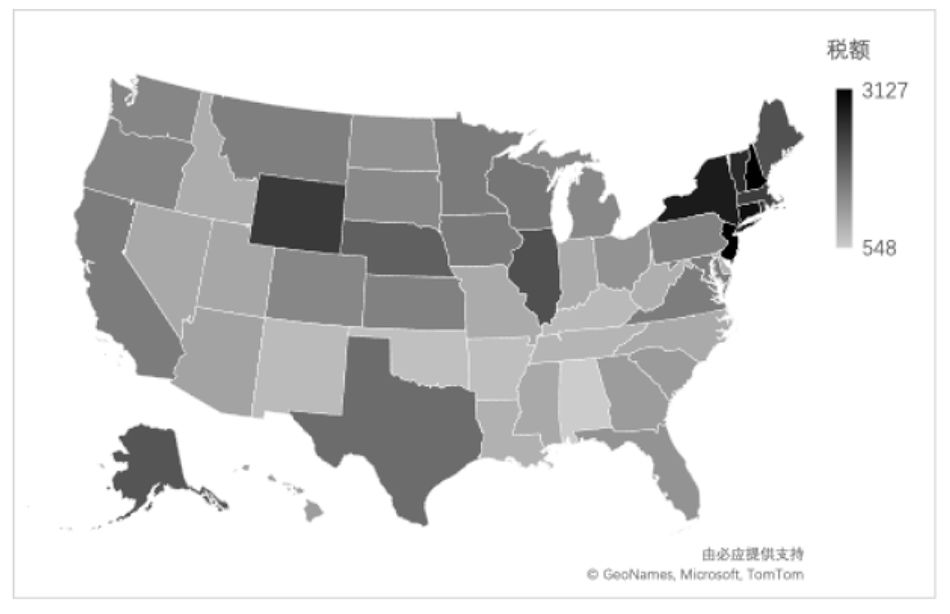
图2: 2019年各州平均每人应缴纳房地产税税额区域分布(单位:美元)
接下来,我们可以进一步看看美国房地产税纳税义务人、征税对象与计税依据。
美国税法规定财产税纳税人为财产产权所有者,不存在产权所有者的,该房地产产权的实际使用人或控制人应被视为房地产产权所有者。房地产税的课税对象是房地产,包括土地和地上建筑物等。
虽然美国各个州在税率设置上有所不同,但房地产税应纳税额的计算公式相同,即房地产市场价值乘以评估价值比率得出评估价值,再乘以实际税率。不同州的评估价值比率相差较大,比如纽约州的评估价值比率为百分之百,佐治亚州为百分之四十左右。
最后,我们来看看美国房地产税的税务征管体系和税收优惠政策。
在美国,税务与征管机构由税务部门以外的政府部门组织而成,税务与征管机构既属于政府部门,又与税务部门相互独立。
房地产价值评估师通过公开选拔或任命的方式聘用,评估师首先需要确定哪些属于应税财产,然后将这些财产整理上传计算机网络,利用软件分析房地产交易记录等数据,得出该房地产的市场价值,现代化的信息系统为应税财产的评估提供了有效的技术支撑。
- 房价|房地产要变回支柱产业,你知道吗?
- 出售|梅西挂牌出售美国豪宅 2年时间增值200万美元
- 房产税|美国作为发达国家,他们为何不用混凝土建造房子原因很现实
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?
- 房地产市场|新政之下,有三类房子会成为“香饽饽”,懂行的人已经开始下手了
- 房地产行业|夯实发展根基,目及恒信行稳致远
- 房地产市场|当前房地产企业普遍是项目型公司,没有土地,利润来源就会中断
- 房地产税|房地产税开征后,这5类人或“损失惨重”,希望你不在其中
- 长沙|税点点分享房地产开发商常用税务筹划
- 中国电建|中国电建抛出房地产业务背后的棋局