
房源|很明显,这套投资算是失败了
来源:安迪说房市
01
之前去周浦为贵宾实地考察,
了解下那边的二手房市场和交易环境,坦白说虽然有点距离但很喜欢周浦接地气的生活氛围,价格也比想象中高不少,次新更是有部分超过中环内,价格和价值始终在打架。
当我把感受发在微博时,还有网友取笑说你作为一个房产V,居然还不如他一个在外地了解的多,周浦早就不是大家眼中的周浦了。
十几年前的万达广场和附近,
人确实不能总活在原来的日子里。
下面这套是当时计划去看的房源,但当了解到更多信息的时候,再加上知道周浦低到无法直视的银行核定价之后,就算是唯一在售的这套房,相信短期内或说是银行核定价不变之前,这套只能高高在挂。
无成交可能,
4折核定价的威力,普通人几个能扛得住。
近30天带看有56次,
不知注水程度如何,至少看上去吸引力还很好,平均每天近2次的带看,钥匙一定已经在中介手里,房间肯定也是空关状态。
链家也需要足够的点击量,
标题重点之一是满五年,单价超6万面积114.18平,总价707万。房子生产日期是2010年,虽然官方次新一般讲的是5年房龄,但从市场上看10年左右已经是很新的房源了。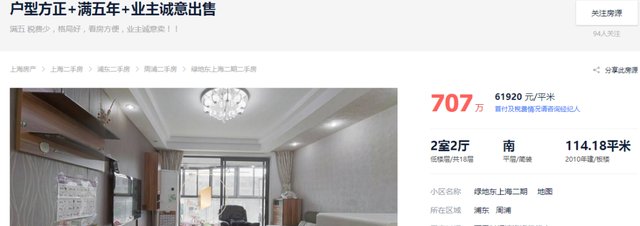
实际上,
点开房源基本信息后会发现,这套房上次成交日期是2020年12月30日,最新挂牌是2021年4月30日,别说是满5年了,连5个月都不够!
只能纳入未满二年级别,
这税可真的就能把人税晕。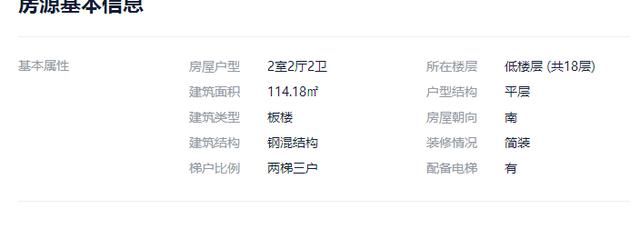
02
很显然,
这套房的操作状态大概率不能按照刚需归类,从交易日期看到一系列流程走完,从时间节点看是房东刚刚拿到房子就挂牌的节奏。
买到高点的刚需无非就是继续持有等待,就像2016年9月上海新政出来前的那一批购房人,而不会选择像这样到手就要快速出售。
换个角度来想,如果是真正刚需或置换,对比当下的银行猛药那时贷款还算幸运,能够按照成交价做足贷款,此刻看也是一种幸运。
但如果是投资的话,
这套目前状况可不太美妙。
银行大锤,
砸得狠狠的。
取700万整数来计算,
目前这套房如果能够成交的话。
暂且不谈未满二年的高税,也不去想方设法做低合同价,就来算算首付款带来的直观刺激。
700万,
35%是245万,50%是350万,70%是490万。
这套50%的可能性几乎没有,700万的房子怎么操作也没有办法做到非普通,交易中心的去年至今的成交记录不会有特例。
就剩下35%和70%。
245万,计划中贷款是455万,490万,计划贷款是210万。
周浦最近银行核定价最狠的是4折,700万总价不管用多少的成交价纳税,银行在贷款阶段可以直接干到280万。
我们取300万整数,
35%的首套首贷幸运儿首付款从245万增加到505万,二套改善型非普通购房者首付款从490万增加到550万。
前者想要买这套房需要额外筹集260万,后者倒只是增加了60万。
刚需被摁得动弹不得,纹丝不动。
别相信那些什么动不动几百万不是钱的扯蛋,上海也并不是满地金银,普通人的一百万几十万甚至是十万几万都举步维艰,外来的朋友们更是举全家之力汇集,好不容易凑齐200万,遇到这样的打压。
除了放弃,
这是唯一的选择。
03
增加26万或许还能奋力一搏,
直接上来260万的高压,就算是后续的赚钱能力加强,家庭收入能覆盖,他们也不会做这样的决定。
无形中银行在释放信号,
这房在我们内部系统没有这么值钱,我们只能给你折价贷款,不再承担那些也许并不存在或极低的不良贷款,业内都很清楚住宅贷款的长期稳定和足够好的利润率。
- 装修|淋浴房还可以坐着洗澡,一开始很不理解,装修后才发现太实用了!
- 住宅|现在买房,选“高层”还是“低层”好专家20年后差别很大
- 购房置业|经济学家:老百姓60%的钱花在房子上很危险!网友:说得很对
- 补发|快讯:旭辉·旭城昌泰两个楼栋补发获预售证,房源均为一楼商业
- 房产税|美国作为发达国家,他们为何不用混凝土建造房子原因很现实
- 购房置业|上半年能再买房吗?2个消息接踵而至,央媒定调,答案很明显
- 马桶|把洗手台埋到墙里,卫生间一下变大了很多,美观又实用,好处多多
- 汽车|即使价格便宜,这6类房子也不要购买,很多问题都无法解决
- 二手房|异地买房算一套还是二套
- 楼市|银行放款速度加快,楼市回暖迹象明显,三大信号释放楼市回暖信心!