
小淼|轻松省几十万,这样买房更划算!
很多小伙伴由于是第一次买房,往往没有太多的经验,很容易多花冤枉钱。 今天呢,小淼给大家准备了一篇买房贷款攻略,希望帮大家多省一点儿。 
重视住房公积金 公司一般都会给员工缴纳五险一金,这里的一金指的就是住房公积金。 这笔钱,每个月都要交,一般是按照大家上一年平均工资的5%-12%去缴纳。 公积金最大的用途,就是买房时可以申请公积金贷款。这笔贷款利率非常低,和商贷相比能省不少钱呢。 咱们不妨来计算一下。 目前,公积金贷款的利率是3.25%,商贷利率咱们按4.65%来算。 同样是贷款100万,25年还清,公积金贷款的总利息是46万,比商贷便宜了23万。 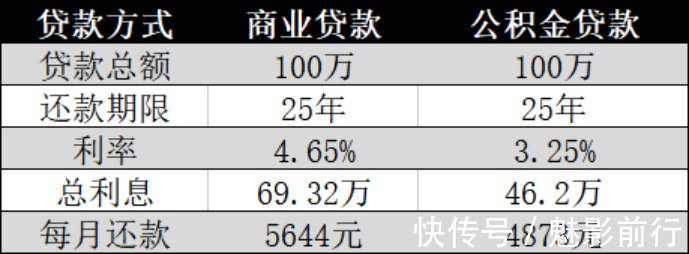
所以小淼必须提醒大家,一定要重视公积金。如果你打算近几年买房,就不要轻易断缴公积金哦。
选择合适的还款方式 目前,房贷的还款方式主要是两种:等额本金和等额本息。 等额本金,就是每月还的本金是相同的,但利息会逐渐减少。 等额本息,就是每月还的钱是相同的,但是本金和利息的比例是不断变化的。刚开始还的时候本金较少,利息较多。之后还的利息会越来越少,本金会越来越多。 那这两种还款方式有什么区别呢,小淼给大家举个例子大家就清楚了。小王和小李同样要贷款100万,利率为4.65%,25年还清。 小王选的是等额本息,每月月供是5600多,25年要还的利息接近70万。 小李选的是等额本金,第一个月月供是7208元,之后每个月递减12.92元,25年要还的利息约为58万。 同样100万,贷款25年,选择等额本金的小李要比选择等额本息的小王,少还十几万呢。 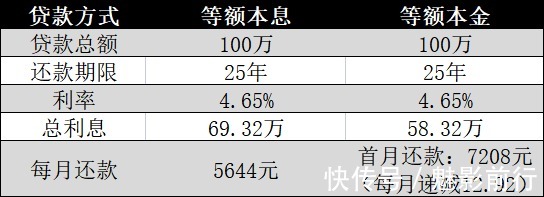
当然啦,这不是说等额本金就一定比等额本息好。 等额本金呢,本金还得比较快,利息自然就少,但是还款压力也大些。等额本息呢,本金还得慢,自然利息就多,但是还款压力也会小很多,而且每月还的钱一样多,方便大家记忆。 
提前还款 如果贷款30年,要还的利息都快赶上本金了。 因此,对于不懂理财,也没有太好的理财工具的小伙伴来说,可以考虑提前还款,这样可以省不少钱。 对于等额本金来说,最好在还款期的三分之一前还清。比如说,贷款30年,最好在前10年还清,超过这个期限其实就不太划算了。 至于等额本息,最好在还款中期之前还清。比如贷款30年最好在15年前还清,贷款20年在10年前还清。 当然啦,如果你懂理财,又有好的理财工具,理财收益完全可以跑赢利息,那么我们就没有必要提前还。 用银行的钱去赚钱不香吗? 最后,如果大家看完小淼的分享,感觉有收获,可以把文章分享给有需要的亲朋好友,帮他们省下几十万房贷哦
~
- 降准|质疑开发商没告知降价,业主要求重新签合同:亏了几十万
- 签合同|买房签合同时“这行字”如果没认真看,可能一下子损失几十万!
- 购房置业|结婚要求男方全款购房存款有个几十万过分吗?
- 首付款|买房签合同时,不要忘记加上一个附加协议,不然会多掏几十万元
- 房产税|买房几点良心建议,看懂的人可以赚几十万
- 购房者|二手房的水到底有多深,多写一个字几十万就没了
- 银行|我断供了,银行把房子拍卖,百万首付赔了进入,还倒欠银行几十万
- 鞋柜|花了几十万装修的房子,到头来发现真正有用的,还是这些柜子!
- 购房置业|购房须知,合同上若少了这5点,你可能损失几十万!
- 中式风格|花几十万装修出几万元的效果,是什么让你的装修看起来很廉价