
债券|债务压顶,股债双杀,合景泰富集团压力剧增( 二 )
时至今日,合景泰富拿地速度已表现出放缓的势态。2020年,公司权益土地成本降至194亿元,占权益合同销售的30%,而2019年和2018年其分别33%和53%。
此外,公司销售规模亦迎来了降速发展。2021年,合景泰富的销售目标是1240亿元,较2020年增长20%。但今年上半年,公司预售额仅562亿元,全年完成目标尚不足五成。
真实债务或要比现有数据高
庆幸的是,在降速发展举措下,合景泰富的债务压力已得到一丝缓解。
截至2020年底,公司净负债率为61.7%,较2019年下降了13.7个百分点;剔除预收账款资产负债率为75.1%,较2019年下降了5.7个百分点;现金短债比为1.8%,较2019年下降了0.6。
从反映企业负债水平的“三道红线”标准来看,2020年合景泰富只踩中一道红线,位列黄档。对于达标时间,公司管理层表示,有信心在2021年底达到绿档。
不过,对于如此迅速的完成降杠杆动作,合景泰富或存在“明股实债”的可能性。
2020年,公司非控股股东权益(少数股东权益)为103.8亿元,相对2019年的24.47亿元暴涨了429%,非控股股东权益在权益总额中占比上升至23%,然而这一比例在2019年同期仅6.8%。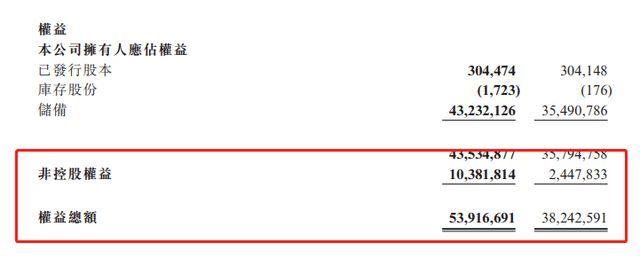
一般而言,快速增长的少数股东权益是房企利用“明股实债”的直接表现。因此在外界看来,债务压顶之下,合景泰富可能存在引入“债务股东”的可能性,以此有效降低企业年报中的表内债务数据。从中可见,合景泰富的真实债务水平可能要比现有数据高得多。
暴风雨来时,合景泰富房屋质量亦开始遭到了质疑。知乎上有网友表示,合景的房子质量不是一般的差,尤其是精装房,地面渗水,水泥地面可以养鱼等。
作为曾经的“华南五虎”,在刚刚跻身千亿房企阵营后,便渐渐褪去了昔日的雄风,债务重压之下,无疑难掩公司后续预感不妙的势头。
- |房地产债务问题仍在发酵,碧桂园成为市场风向标
- 物业|百亿债券到期在即,千亿房企雅居乐卖14处资产保平安?
- |一方欠付另一方债务款项,以房屋折抵欠款的常见简单房屋抵账协议
- 恒大地产|第二个“恒大”诞生,5000亿巨额债务压顶,烂尾楼盘一个接一个
- 缓冲|多家房企寻得债务缓冲,债务拉锯仍在继续……
- 四川省|四川房地产一哥神操作,277亿巨债压顶,超14亿的资产仅1元甩卖
- 债券|疫情期间房屋租赁合同纠纷处理简述
- 雅居乐|百亿债券到期在即,千亿房企雅居乐卖14处资产保平安
- 四川省|258亿巨债压顶、高管扎堆离职,四川房企一哥陨落,9个月再亏67亿
- 阳光城|房企债务危机根源是“预售制”?专家:2022房地产风险或将除清