控股|收购红星地产70%股权的远洋集团,真捡到宝了吗?( 二 )
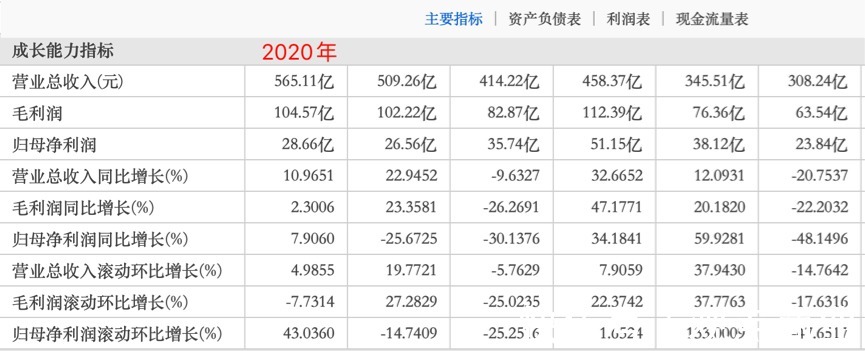
图片来源:东方财富
营收表现不佳,也在进一步拖累远洋盈利质量。
整个2020年,尽管利润增速超过去年,但毛利水平却不增反降,从2019年的20.07%,降至2020年的18.5%,同比下降1.57个百分点。
净利率也只有8.3%,同比微增0.1个百分点,但较2018年前的两位数净利率,近年来远洋净利水平下降不少。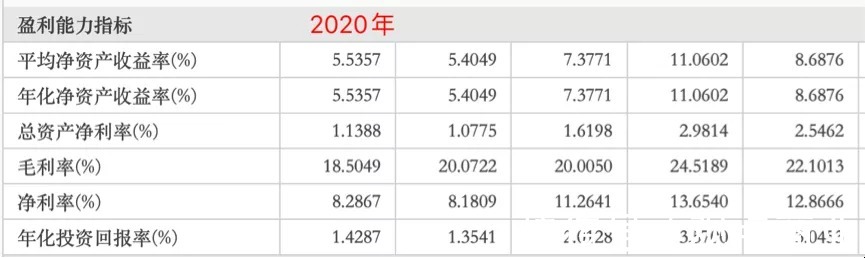
导致远洋盈利水平下降的根本原因,一方面在于销售情况不及预期,年销售增速表现不佳;另一方面也在于近年来不断攀升的销售成本。
根据其历年财报数据,2016年前,远洋销售成本不到300亿元,只有269.15亿元,到2017年这一数字增至345.99亿元,同比增长29%。
再到去年,其销售成本已经增至460.53亿元,同比增长13%,但同期其销售增速则只有1%。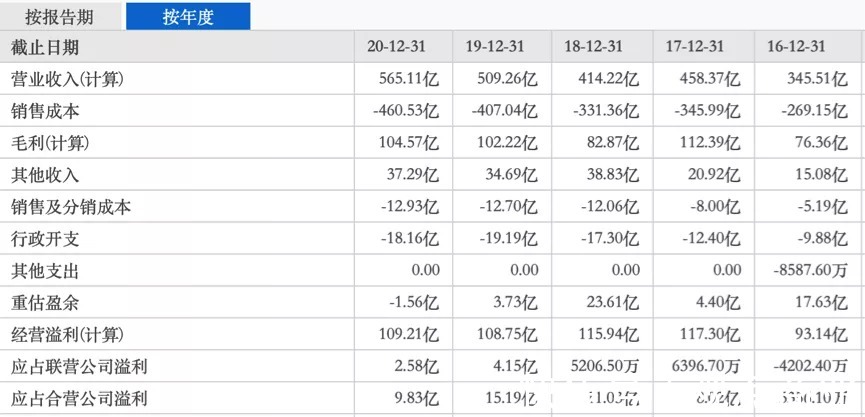
图片来源:东方财富
与此同时,2020年,远洋集团的平均销售价格下滑了4%,为20800元/平米,2019年时为21700元/平米。
而2020年,远洋的平均地价从2019年的5400元/平米,上升至 6200元/平米。对于远洋来说,这显然也不是一个好消息。
三道红线飘绿
仍存现金流压力
除了财务状况表现不佳,远洋因债务导致的现金流问题同样不理想。
尽管近两年远洋一直在压缩负债规模,2020年因偿还负债,其融资性现金流净额为-53.66亿元,但面对表现不佳的营收情况,其流动性压力仍不容小觑。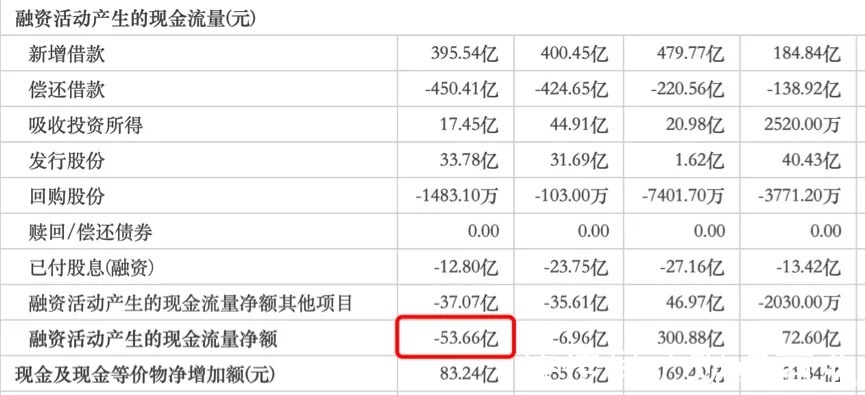
图片来源:东方财富
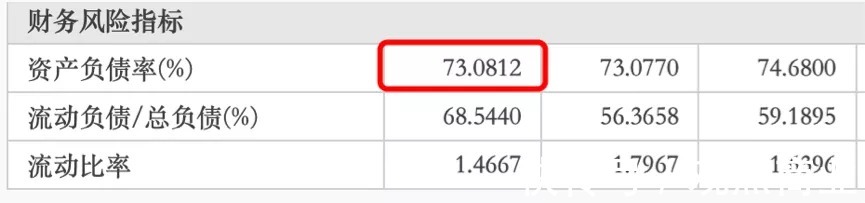
从资产负债情况来看,截止到2020年,远洋负债总额为1897.84亿元,同比增长6.6%,资产负债率为73%。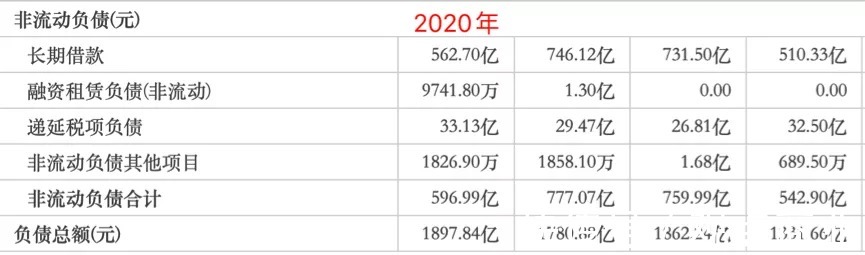
图片来源:东方财富
在剔除预收账款后的资产负债率为69%,净负债率55%,现金短债比1.5,实现三道红线全绿。
不过,远洋在流动性问题上存在一定压力。
其1年内到期的债务高达259.34亿元,短债占比高达32%。2019年这个数据仅为92.95亿元,当时占比为11%。
如果算上1年到2年内到期的债务,两年内到期的贷款继续上升,高达433.93亿元,占比53%。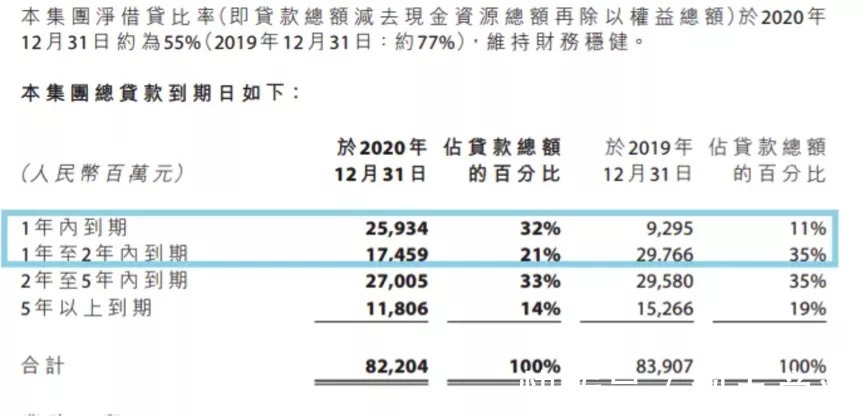
图片来源:远洋集团2020年年报
同期远洋可支配现金资产为391.29亿元,面对1年短期债务压力不大。
但面对当前高地价现状,以及集中招拍挂对房企自有现金流的高标准,远洋不到400亿的现金资产,着实有些捉襟见肘。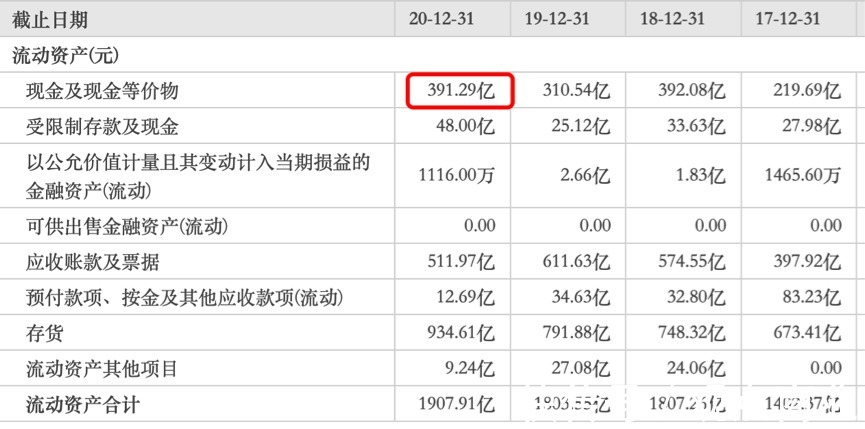
图片来源:东方财富
另一方面,尽管远洋当前融资成本在同行业来讲,相对偏低,但考虑到当前融资政策及市场对房地产的估值回归,其融资规模和便利程度也将受限。
再回头来看,盈利质量表现不佳,以及流动性压力较大的双重刺激下,远洋对提升盈利质量,以及加速资金回笼需求迫切。
如今选择收购红星地产70%股权,不排除红星地产母公司红星美凯龙本身的现金流压力,但更主要的则在于红星地产对于提升远洋营收会有一定益处。
只是这能否改变远洋低盈利质量的尴尬,目前来看,可能性不大。
声明:本文仅作为知识分享,只为传递更多信息,不构成任何投资建议,任何人据此做出投资决策,风险自担。
- 敏华控股|定制快讯|敏华墨西哥购置33.9万㎡土地建厂
- 中建信和地产有限公司|2021年四季度,中建信和、新城控股、五矿二十三冶等房企被投诉
- 红星云|卓越影响力品牌|红星云数字化研究院M·Lab再获权威大奖
- 收购|盛屯矿业(600711.SH)拟斥1586.79万元收购关联方石棉盛屯置业名下写字楼
- 裁员|中梁控股大裁员,谈谈我所了解的中梁和认识的一些中梁人
- 新城控股|对住宅“收钱”,迈出关键一步?3个信号下,房产走势基本明朗
- 地块|通达集团(00698)拟9000.4万元收购石狮工业用地的土地使用权及物业
- 物业|先拿100亿投资万达,再拿100亿收购富力物业,手上还有1800亿现金
- 新城|寻诀2021丨商住互哺的新城控股
- 武冈自然资源局|建德国际控股(00865)附属拟收购武冈市土地使用权并与石狮琦鑫成立项目公司