
银行|为什么银行要大面积停止房贷?房价是不是要降了?
昨日接到我堂弟的一个电话 , 让我帮忙咨询我们行一笔住房按揭贷款的情况(已经快1个月了 , 迟迟没放款) 。 细问之下才知道:我二叔一个朋友购买一套二手房 , 原打算在我堂弟他们行办理按揭贷款 , 但因为他们行已经不受理二手房贷了 , 所以转而到我所在行办理 , 结果一来在我们行批完后将近1个月依然未放款 , 所以让我问问看到底是什么情况?
【银行|为什么银行要大面积停止房贷?房价是不是要降了?】
其实这已经是我今年来接到的第三个让帮忙打听住房按揭贷款的电话了 , 这在以往从没有过 , 很多人都很疑惑 , 明明自己各方面条件都符合 , 银行授信也批了 , 房管局的抵押登记也办理了 , 为何银行却迟迟不放款?
其实这并不是个例 , 今年以来全国各地的银行基本上都掀起了一股“房贷荒”的现象 , 比如前两天南方都市网的报道 , 根据记者的实地调研 , 广州地区的交通银行、光大银行、南粤银行、华夏银行、华兴银行、汇丰银行、渣打银行已经直接不受理房贷业务 , 其余银行虽然仍受理房贷业务 , 但是放款期限也大大的延长 , 从原来的几天(商业贷)到现在半个月甚至1个月以上的都有 , 那为什么突然之间房贷变得如此之难呢?
政策因素住房按揭贷款作为银行最优质的贷款之一 , 也是银行最主要的贷款构成 。 不过作为经营风险的企业 , 银行深知鸡蛋不能放在一个篮子里 , 所以大部分银行自身内部都有对各个行业的信贷投放进行限额控制 , 以本行为例:设置了行业的高中低三个限额 。 触及低限 , 暂停接收新的贷款申请(已接收的继续审批及放款);触及中限 , 已接收尚未审批的不再审批(已审批的继续放款);触及高限 , 已审批尚未放款的也暂停放款 。
但是自身内部控制 , 是有可操作性的 , 特别是遇到住房按揭贷款这种优质性的贷款 , 一般会相对放松一下 , 不会一下子限制得死死的 , 今年以来各银行之所以突然缩紧房贷业务 , 主要是因为2020年12月31日中国人民银行及中国银行保险监督管理委员会联合发布了《关于建立银行业金融机构房地产贷款集中度管理制度的通知》 。
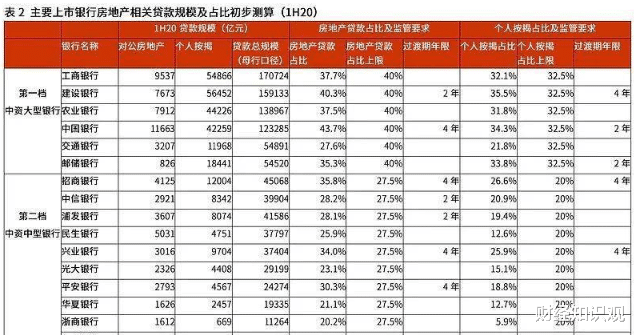
在这份《通知》中 , 两大管理机构明确了房地产贷款集中度管理制度的机构覆盖范围、管理要求及调整机制 , 分档设置各类型银行房地产贷款余额占比和个人住房贷款余额占比两个上限 , 而该通知正是从2021年1月1日起实施 。
如下图所示 , 我们可以看到部分银行目前已经超过了中国人民银行以及银保监会的规定的上限了 , 当然人行及银保监会给了适当的过渡期(已经超过的银行要在过渡期内调整至限额范围内);其他的银行虽然没有超过 , 但是基本也都逼近了临界点 。 为了不违规 , 在政策的要求下 , 银行就必须缩紧房贷政策 , 在预计的可控范围内进行额度安排 , 这就是为什么2021年以来房贷申请及放款越来越难 , 同时也越来越慢的原因 。
而随着房贷政策的缩紧 , 房贷利率也在不断上升 , 根据贝壳研究院数据显示 , 6月份 , 贝壳研究院监测的72城主流首套房贷利率为5.52% , 二套利率为5.77% , 比5月分别上浮5个、4个基点;重点城市首套和二套房利率水平距离2019年11月份的高点已经不远了 。
- 房价|房地产要变回支柱产业,你知道吗?
- 灰尘|家中阳台不要装推拉门了,装这种更实用个性,不得不感叹太聪明了
- 管道|为什么说:再穷也不买二层?了解这些弊端之后,就知道多糟心了!
- 银行|请注意!今日起各地房贷利率普遍下降5个基点 业内预期:部分地区房贷利率或仍有下调空间
- 餐边柜要做成什么样子才实用又好看看看这几款餐边柜设计
- 宝龙地产|银行大厦几十层高,能“物尽其用”吗?各个楼层都是干啥的?
- 万科|首付745万的房没了还要赔500万!买二手房签合同时注意这8个细节
- 洗头|崩溃现场:装修的10条坑,我都替你踩扁了,请你一定要避开
- 购房置业|为什么买房不要买靠边的房子?这些问题要注意,开发商不会告诉你
- 三栋镇|最高8.48万/亩!要征115亩地!涉及三栋、河南岸!