
中国房地产|中国联塑锻造全产业供应链长板,赋能房地产助推美好生活落地( 二 )
??基于以上优势,中国联塑提早布局装配式领域。整体卫浴无疑成为了装配式建筑领域里最具潜力的细分市场之一,仅仅国内市场份额就超过百亿元,而目前行业内成熟的可批量供货安装服务的企业仅十余家。
??中国联塑把握市场趋势,早在2011年,联塑旗下公司就和艾博科(香港)有限公司共同设立了“广东联塑艾博科住宅设备设计服务有限公司”,共同推进整装卫浴产品的制造计划,初涉装配式领域。其后,2013年,联塑收购南海益高卫浴。2015年,联塑开始布局装配式建筑领域。2018年,投资设立“广东领盛装配式建筑科技有限公司”进入整体卫浴领域。
??2020年11月5日,中国联塑非全资附属公司广州景兴建筑科技有限公司成功收购领盛55%股权,领盛是一家中国装配式建筑专业服务商,核心业务为装配式建材的制造和工程服务,涉及智能全钢自升式脚手架、集成浴室、实测机器人、产业工人之整体安排及相关其他领域。目前,领盛已与诸多知名房地产公司及大型建筑总承包企业建立全面的业务合作关系。
??2019年,我国精装房渗透率已达到32%,而我国精装修市场重点部品配套规模基本实现25%以上的增长。作为装配式的重要组成部分,整体卫浴行业迎来了快速发展期。
??凭借领盛的加持,中国联塑将进一步加强其建材及家居领域的产业链整体布局,与集团的建材及家居业务创造出协同效应,完善集团建材家居的闭环服务,从而促进业务增长。
??一方面是政策的驱动:2019年2月《住宅项目规范(征求意见稿)》中进一步明确提出“城镇新建住宅建筑应全装修交付”。一方面是国内市场广阔的发展前景:目前欧美日等发达国家精装达到80%以上,而2019年我国精装房渗透率仅为32%,相较海外市场存在极大的提升空间;最重要的一方面,在毛坯房限价政策下,精装房有利于房企获取利润增量,房企是提升精装房供给比例的最强驱动力。
??因此,中国联塑不断完备的家居建材板块正是顺应政策、顺应房企发展需求,未来潜力巨大。
??业绩领先,未来增长可期
??2020年新冠疫情突袭,各行各业生产经营面临停滞,人员到岗难,原料供应短缺,物流短时恢复未如期等困难。中国联塑早于3月份已不断有序推进复工复产,化危机为机遇,其各业务板块年内协同增长,实现业绩增长。
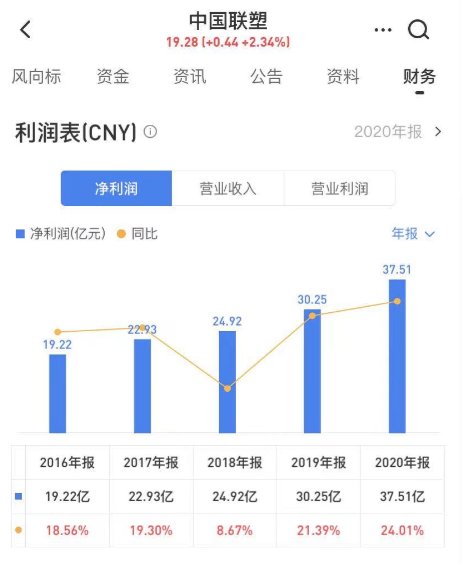
??2020年全年,中国联塑收入同比增加6.6%至280.73亿元。得益于集团的规模经济效益,集团毛利上升11.2%至83.84亿元,毛利率进一步提升至29.9%;净利润提升24.01%至37.51亿元。
??不仅仅是2020年业绩喜人,近年来,中国联塑业绩均保持着快速增长的态势。
??数据显示,2016年至2020年,中国联塑营业收入分别为172.21亿元、203.6亿元、237.34亿元、263.45亿元和280.73亿元;同比增长12.82%、18.23%、16.57%、11%和6.56%。同期,中国联塑净利润分别为19.22亿元、22.93亿元、24.92亿元、30.25亿元和37.51亿元,同比增长18.56%、19.3%、8.67%、21.39%和24.01%,双双连续5年持续增长。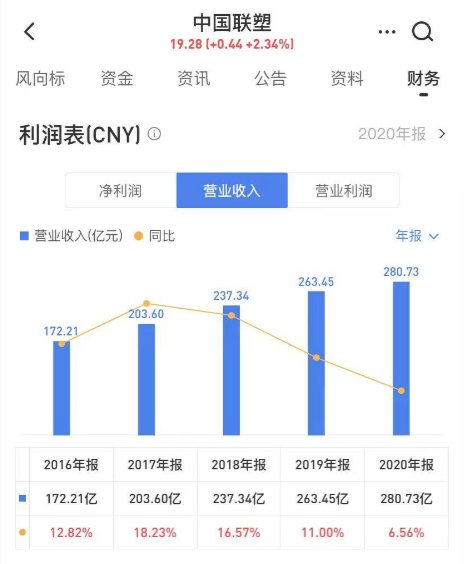
??强劲的业绩表现,背后是中国联塑规模庞大的渠道铺建。据中国联塑2020年业绩报告显示,截至2020年12月31日,公司的一级经销商数目达到了2397家,较2019年的2276家增加了121家,可见中国联塑的渠道开拓和下沉像一张缜密的网覆盖全国各大城市到乡镇市场。
??前线渠道马力充足,后方产能规模遥遥领先。中国联塑已经在全国18个省份及海外国家,建立超过30个生产基地,2020年,中国联塑集团的塑料管道及管件生产的年度设计产能由2019 年的278 万吨扩至303万吨,产能使用率达87.9%。
- 房价|房地产要变回支柱产业,你知道吗?
- 中间商|出租房屋可以不用中介,打造自助门店,同样收租金
- 灰尘|家中阳台不要装推拉门了,装这种更实用个性,不得不感叹太聪明了
- 饱和度|173㎡轻奢新中式,古典和现代的碰撞,唯美浪漫!
- 中海珑悦府|中海珑悦府好不好?置业顾问从项目现场发回新组图
- 武汉市自然资源和规划局|确定了!白沙洲将新添一所高中
- 融创中国|融创手握1600亿现金,回笼资金超300亿元,孙宏斌有牌可打了?
- 公示|一处体育中心项目、一处小型口袋公园!市北两项目规划公示,配套升级
- 净利率|低盈利质量、票据违约,中南建设怎么了?
- 棚户区改造|对房地产态度有新变化, 央行等释放了哪些信号?